Die 50-30-20-Regel: So teilst du dein Nettogehalt auf
- Grundbedürfnisse 50 %
- Wünsche 30 %
- Sparen 20 %
Die 50-30-20-Regel teilt dein Nettogehalt in drei Töpfe: 50 % für Grundbedürfnisse wie Warmmiete, Strom und Lebensmittel, 30 % für Wünsche und 20 % zum Sparen und für zusätzliche Tilgung. Bekannt wurde sie durch einen US-Ratgeber, und sie ist eine Faustregel, keine Vorschrift. Rechne mit deinem regelmäßigen Netto ohne Weihnachtsgeld, miss zuerst deine echte Aufteilung und pass die Anteile an, wenn die Miete schon fast die Hälfte schluckt.
Ein Haushaltsbuch mit zwanzig Kategorien ist genau, aber mühsam. Die 50-30-20-Regel kommt mit drei Töpfen aus, passt auf einen Bierdeckel und zeigt trotzdem, ob dein Monat im Gleichgewicht ist.
Was die 50-30-20-Regel besagt
Bekannt gemacht haben die Regel die Amerikanerinnen Elizabeth Warren und Amelia Warren Tyagi in ihrem Buch All Your Worth (2005). Die Idee: Du nimmst dein Einkommen nach Steuern und teilst es in drei Teile.
- 50 % für Grundbedürfnisse: alles, was du zum Leben und Arbeiten bezahlen musst.
- 30 % für Wünsche: was das Leben schöner macht, worauf du im Notfall aber verzichten könntest.
- 20 % zum Sparen: Geld für später, dazu Raten, die du über das Pflichtmaß hinaus zurückzahlst.
Mehr steckt nicht dahinter. Es ist eine Faustregel aus einem amerikanischen Ratgeber, keine amtliche Vorgabe. Weil sie mit Anteilen rechnet, passt sie zu jedem Einkommen.
50 % wovon? Dein Nettogehalt als Basis
Die Regel rechnet mit dem Einkommen nach Steuern. In Deutschland ist das dein Nettogehalt: der Betrag nach Lohnsteuer und Sozialabgaben, im Normalfall also das, was auf deinem Konto ankommt. Deine Gehaltsabrechnung muss Art und Höhe der Abzüge zeigen. Zwei Dinge solltest du beachten:
- Nur regelmäßiges Einkommen zählt. Die Verbraucherzentrale rät, im Haushaltsbuch nur Einnahmen anzusetzen, die wirklich immer kommen, etwa Lohn oder Kindergeld, ausdrücklich aber kein Weihnachtsgeld und keine Geldgeschenke. Rechne also vom normalen Monatsnetto und verplane Sonderzahlungen getrennt.
- Jahreskosten umrechnen. Versicherungen oder die Kfz-Steuer, die nur ein- oder zweimal im Jahr fällig werden, rechnest du wie von der Verbraucherzentrale empfohlen auf den Monat um. Sie zählen zu den Grundbedürfnissen, auch wenn sie nicht jeden Monat abgebucht werden.
Was in welchen Topf gehört
Die Aufteilung klingt einfach, bis du echte Ausgaben einsortierst. Die Verbraucherzentrale Hamburg fragt, ganz ohne Prozentregel, ähnlich: Was ist notwendig, was ein Nice-to-have? Vor allem müsse Geld für die Grundversorgung da sein, also für Wasser, Strom, Unterhaltszahlungen, Lebensmittel und die Miete.
Grundbedürfnisse sind die Warmmiete samt Nebenkosten, Strom, Internet und Handy, Lebensmittel und Drogerie, der Weg zur Arbeit, etwa mit dem Deutschlandticket für 63 € im Monat, Versicherungen, Gesundheitskosten, Kinderbetreuung und die Pflichtraten laufender Kredite. Wenn es richtig Ärger gibt, sobald du nicht zahlst, ist es ein Grundbedürfnis.
Wünsche sind Essen gehen, Lieferdienste, Streaming und andere Abos, Urlaub, Hobbys, Ausgehen, Kleidung über das Nötige hinaus und jedes Upgrade, vom teureren Handy bis zum größeren Auto.
Sparen ist alles, was du für später zurücklegst, oft zuerst einen Notgroschen. Für seine Höhe nennt die Verbraucherzentrale als Daumenregel zwei bis drei Monatsgehälter, die Verbraucherzentrale Hamburg drei bis vier Netto-Monatsgehälter (mehr im Artikel zum Notgroschen). Auch Sondertilgungen gehören hierher, etwa um den Dispo schneller auszugleichen.
Manches liegt dazwischen: Der Handyvertrag ist Grundbedarf, der teuerste Tarif eher ein Wunsch. Grüble nicht über jeden Posten. Leg einmal fest, wo eine Kategorie hingehört, und bleib dabei, sonst lassen sich die Monate nicht vergleichen.
Ein Rechenbeispiel mit 2.200 € netto
Angenommen, du verdienst 2.200 € netto im Monat und wohnst allein zur Miete. Nach der Regel wären das 1.100 € für Grundbedürfnisse, 660 € für Wünsche und 440 € zum Sparen.
Im letzten Monat sah es so aus: Für Grundbedürfnisse gingen 1.210 € weg, nämlich 760 € Warmmiete, 50 € Strom, 40 € Internet und Handy, 63 € Deutschlandticket, 22 € Versicherungen und 275 € Lebensmittel und Drogerie. Für Wünsche hast du 660 € ausgegeben, und per Dauerauftrag landeten 330 € auf dem Sparkonto.
| A | B | C | D | E | |
|---|---|---|---|---|---|
| 1 | Topf | Anteil | Soll | Ist | Ist-Anteil |
| 2 | Grundbedürfnisse | 50 % | 1.100 € | 1.210 € | 55 % |
| 3 | Wünsche | 30 % | 660 € | 660 € | 30 % |
| 4 | Sparen | 20 % | 440 € | 330 € | 15 % |
| 5 | Nettogehalt | 100 % | 2.200 € | 2.200 € | 100 % |
Die Tabelle zeigt es sofort: Die Wünsche liegen im Soll, aber die Miete drückt die Grundbedürfnisse fünf Punkte über 50 %, und genau diese fünf Punkte fehlen beim Sparen. Die Regel sagt dir nicht, was du tun sollst. Sie zeigt dir, wo es hakt.
Die Miete lässt sich nicht von heute auf morgen senken, also bleiben die Wünsche als Stellschraube. Senkst du sie auf 550 € (25 %), werden 110 € frei, und der Dauerauftrag steigt auf 440 €, die vollen 20 %. Heraus kommt 55-25-20: ein solider Plan, auch wenn er anders heißt.
Wenn die Miete schon fast die Hälfte schluckt
Die Regel geht davon aus, dass alle Grundbedürfnisse zusammen in die Hälfte deines Nettos passen. Wie viel davon allein die Miete braucht, zeigt der Mikrozensus des Statistischen Bundesamts: 2022 zahlten Hauptmieterhaushalte in Deutschland im Schnitt 27,9 % ihres Haushaltsnettoeinkommens für die Bruttokaltmiete. Bei Haushalten mit weniger als 1.500 € netto im Monat waren es 44,6 %, bei Einpersonenhaushalten 32,7 %. Knapp jeder sechste Hauptmieterhaushalt zahlte 40 % oder mehr. Heizkosten sind darin noch nicht enthalten, Strom, Lebensmittel und der Weg zur Arbeit auch nicht.
Angenommen, du verdienst weiter 2.200 € netto, wohnst aber in einer teuren Stadt und zahlst 1.090 € warm. Mit Strom, Internet und Handy, Deutschlandticket, Versicherungen und Lebensmitteln, zusammen 450 € wie oben, kommst du auf 1.540 € für Grundbedürfnisse, also 70 %. Ohne Umzug ist die Regel dann nicht zu schaffen. Ehrlicher ist eine eigene Aufteilung wie 70-20-10: 440 € für Wünsche und 220 € zum Sparen.
Miss dich nicht an einem Ziel, das für deine Lage nie realistisch war. So passt du die Regel an:
- Erst messen, dann planen. Sortiere die Ausgaben des letzten Monats mithilfe deines Kontoauszugs in die drei Töpfe. Das Ergebnis ist dein Ausgangspunkt, wie auch immer es aussieht.
- Eigene Anteile wählen. 60-20-20 oder 70-20-10 folgen derselben Logik mit anderen Gewichten. Was hilft, ist eine Aufteilung, die du bewusst gewählt hast, nicht eine bestimmte Zahl.
- Sparen zuerst. Richte für den Sparbetrag einen Dauerauftrag ein, der kurz nach dem Gehaltseingang ausgeführt wird. Auch ein kleiner Betrag ist ein Anfang: Im Beispiel der Verbraucherzentrale legt eine Auszubildende etwa 5 % ihres monatlichen Nettoeinkommens zurück, dazu ein Drittel von Geldgeschenken, Weihnachts- oder Urlaubsgeld.
- Aus Prozenten Beträge machen. Ein Anteil hilft im Alltag erst als Betrag pro Kategorie. Wie das geht, zeigt unser Artikel Haushaltsbuch führen.
Wenn deine Fixkosten schon höher sind als dein Einkommen, hilft keine Prozentregel. Die Verbraucherzentrale rät, nach Verträgen zu suchen, die überflüssig sind oder sich reduzieren lassen, und wenn gar nichts mehr geht, frühzeitig eine kostenlose Schuldnerberatung zu nutzen, etwa bei den Verbraucherzentralen oder den Kommunen.
Wo die Regel sonst an Grenzen stößt
Unregelmäßiges Einkommen. 50 % wovon, wenn jeder Monat anders aussieht? Bei Selbstständigkeit, Provision oder schwankenden Zuschlägen rechnest du besser mit einer vorsichtigen Basis, etwa deinem schwächsten Monat der letzten Zeit. Was darüber hinaus hereinkommt, geht in den Spartopf, sobald es da ist.
Wenig oder viel Geld. Ist das Geld knapp, schlucken die Grundbedürfnisse fast alles, was im Studium schnell passieren kann (siehe Budget im Studium). Bei einem hohen Gehalt können 20 % dagegen eher die Untergrenze sein als das Ziel.
20 % sind viel. Zum Vergleich: Die privaten Haushalte in Deutschland sparten im ersten Halbjahr 2025 im Schnitt 10,3 % ihres verfügbaren Einkommens. Über einzelne Haushalte sagt dieser Durchschnitt laut Statistischem Bundesamt nichts. Aus unserer Sicht sind 20 % trotzdem ein ehrgeiziges Ziel, kein Pflichtwert.
So siehst du deine Aufteilung in Fince
Fince hat keine 50-30-20-Einstellung, und du brauchst auch keine. Die App zeigt dir, wohin dein Geld wirklich geflossen ist.
- Statistik zeigt die Ausgaben des Monats nach Kategorie als Ringdiagramm, mit Betrag und Prozentsatz; oben schaltest du zwischen Ausgaben und Einnahmen um. Die Prozente beziehen sich auf deine Ausgaben, nicht auf dein Netto: Im Bild unten sind 960 € für Wohnen 53 % der Ausgaben, bei 2.400 € netto wären es 40 %.
- Kategorien den Töpfen zuordnen. Wohnen, Verkehr, Gesundheit und Rechnungen gehören in den ersten Topf, Unterhaltung, Einkaufen und Reisen in den zweiten. Essen & Trinken mischt Supermarkt und Restaurant; mit Neue Kategorie am Ende der Kategorieauswahl legst du eine eigene Kategorie an und trennst beides.
- Budgets machen aus deinem Wünsche-Anteil ein Monatliches Limit für Unterhaltung, Einkaufen oder Reisen, mit Hinweisen bei 80 % und 100 %. Kostenlos sind bis zu 10 Budgets pro Monat (Anleitung).
- Fixkosten und Sparen. Miete, Deutschlandticket und Versicherungen legst du einmal als wiederkehrende Rechnungen an. Ein Ziel, das mit deinem Sparkonto verknüpft ist, zeigt dir, wie viel du pro Monat zurücklegen musst, um es bis zu deinem Datum zu erreichen (Anleitung).
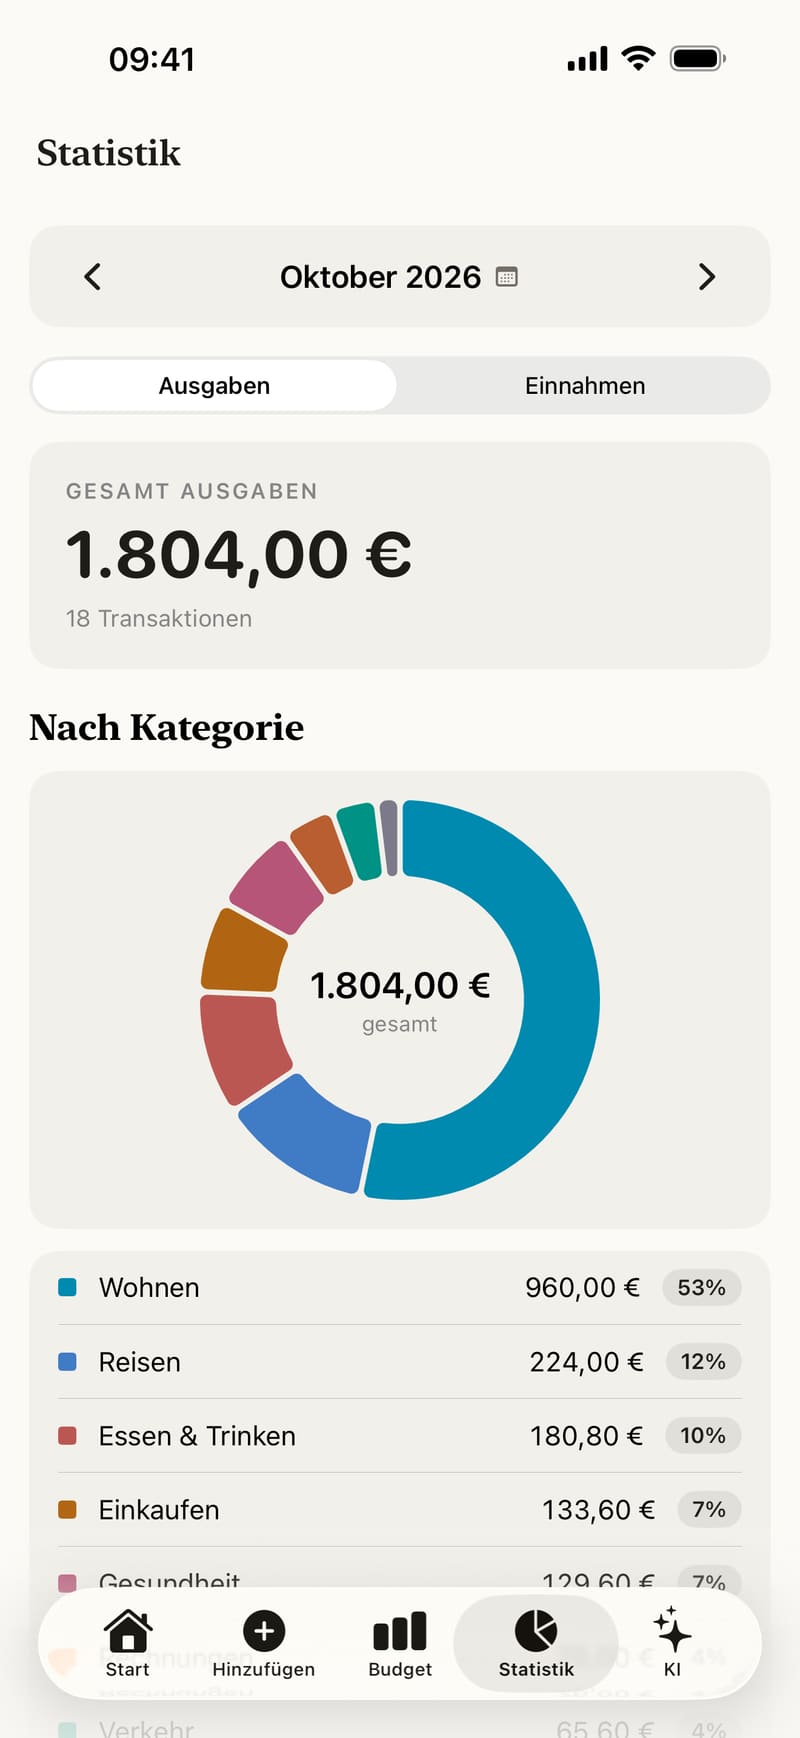
- Unter Einnahmen siehst du dein Gehalt, die Basis der Regel.
- Alle Ausgaben des Monats zusammen.
- Der Anteil an deinen Ausgaben, nicht an deinem Nettogehalt.
Deine Daten bleiben auf deinem iPhone, ganz ohne Kontoanbindung. Du trägst ein, was du ausgibst, und nach einem Monat siehst du deine eigene Aufteilung, statt sie zu schätzen.
Quellen
- Elizabeth Warren und Amelia Warren Tyagi, All Your Worth, Free Press, 2005
- Statistisches Bundesamt, Mieten, Mietbelastung, Haushaltsgröße und Haushaltsnettoeinkommen (Mikrozensus 2022) (abgerufen am 9. Oktober 2026)
- Statistisches Bundesamt, Mietbelastung, Haushaltsgröße und Einzugsjahr (Mikrozensus 2022) (abgerufen am 9. Oktober 2026)
- Statistisches Bundesamt, Sparquote in Deutschland mit 10,3 % im 1. Halbjahr 2025 leicht unter Vorjahresniveau (abgerufen am 9. Oktober 2026)
- Verbraucherzentrale, Haushaltsbuch führen: Überblick über Ihre Finanzen (abgerufen am 9. Oktober 2026)
- Verbraucherzentrale Hamburg, Budget: Alles nach Plan und die Kosten im Griff (abgerufen am 9. Oktober 2026)
- Verbraucherzentrale, Zwei bis drei Monatsgehälter gehören für Notfälle aufs Tagesgeldkonto (abgerufen am 9. Oktober 2026)
- Bundesregierung, Deutschlandticket: Fragen und Antworten (abgerufen am 9. Oktober 2026)
- Gewerbeordnung, § 108 Abrechnung des Arbeitsentgelts (abgerufen am 9. Oktober 2026)
Bildungsinhalt, keine persönliche Finanzberatung.