Notgroschen: Wie hoch er sein sollte und wie du ihn aufbaust
- Wächst Monat für Monat
- Getrennt vom Girokonto
Ein Notgroschen ist Geld für unerwartete Ausgaben, die nicht warten können: die kaputte Waschmaschine, die Autoreparatur. Wie hoch er sein sollte, sehen deutsche Verbraucherquellen unterschiedlich: Die Verbraucherzentrale nennt zwei bis drei Monatsgehälter, die Verbraucherzentrale Hamburg drei bis vier Netto-Monatsgehälter, und die BaFin verweist auf die Faustregel von drei Monatseinkommen. Bewahre ihn getrennt vom Girokonto und jederzeit verfügbar auf, und bau ihn per Dauerauftrag Monat für Monat auf.
Die Waschmaschine gibt mitten im Monat den Geist auf, das Auto muss in die Werkstatt, das Handydisplay bleibt schwarz. Solche Ausgaben kündigen sich nicht an, und sie warten nicht bis zum nächsten Gehalt. Ohne Rücklage landet die Rechnung schnell im Dispo, und dann zahlst du für die Reparatur auch noch Zinsen.
Ein Notgroschen verhindert genau das. Er ist ein Polster, das nur für solche Fälle da ist, damit dein Monatsbudget nicht bei jeder Überraschung kippt. Wie nötig er ist, zeigt eine Zahl des Statistischen Bundesamts: 2025 lebte fast ein Drittel der Menschen in Deutschland in Haushalten, die eine unerwartete Ausgabe von mindestens 1.300 € nicht aus eigenen Mitteln bezahlen konnten.
Wie hoch sollte dein Notgroschen sein?
Eine feste Regel gibt es nicht, und die deutschen Verbraucherquellen nennen unterschiedliche Spannen:
- Verbraucherzentrale: In ihrem Ratgeber für junge Erwachsene nennt sie einen Puffer von zwei bis drei Monatsgehältern, ausdrücklich als Daumenregel. Wie groß der Notgroschen tatsächlich sein sollte, hängt laut Verbraucherzentrale von der persönlichen Situation ab.
- Verbraucherzentrale Hamburg: Sie nennt drei bis vier Netto-Monatsgehälter als guten Richtwert.
- BaFin: Die Finanzaufsicht legt selbst keinen Betrag fest. Sie schreibt, dass Expertinnen und Experten als Faustregel häufig drei Monatseinkommen empfehlen.
Ein Wert steckt in allen drei Angaben: drei Monatsgehälter. Er ist das obere Ende der einen Spanne, das untere Ende der anderen und genau die Faustregel, auf die die BaFin verweist. Wenn du nicht weißt, wo du anfangen sollst, ist er aus unserer Sicht ein guter erster Richtwert.
Brutto oder netto?
Ausdrücklich sagt es nur die Verbraucherzentrale Hamburg: netto. Aus unserer Sicht ist das auch die sinnvolle Basis, denn im Notfall zählt das Geld, das wirklich auf deinem Konto ankommt, also dein Nettogehalt. Weihnachts- oder Urlaubsgeld rechnest du dabei nicht mit, weil es nicht jeden Monat kommt.
Eher unteres oder oberes Ende?
Wo du in der Spanne landest, hängt von deinem Alltag ab. Aus unserer Sicht spricht einiges für das obere Ende, wenn dein Einkommen schwankt, etwa in der Selbstständigkeit, wenn du allein für Kinder sorgst, ein älteres Auto fährst oder deine Haushaltsgeräte in die Jahre gekommen sind. Mit einem sicheren Job, niedrigen Fixkosten und einem zweiten Einkommen im Haushalt kann das untere Ende reichen.
Was ein echter Notfall ist
Die Beispiele der Verbraucherzentrale und der BaFin sind sehr handfest: eine kaputte Waschmaschine, ein Kühlschrank, der streikt, ein Smartphone-Display, das dunkel bleibt, eine größere Autoreparatur. Die BaFin weist darauf hin, dass du in solchen Fällen womöglich sofort handeln musst. Genau dafür ist der Notgroschen da. Aus unserer Sicht gehört auch eine Lücke beim Einkommen dazu, etwa zwischen zwei Jobs.
Bevor du Geld herausnimmst, helfen drei Fragen:
- War es unerwartet? Kfz-Versicherung und Kfz-Steuer kommen jedes Jahr. Die Verbraucherzentrale rät, solche Kosten auf den Monat umzurechnen und als eigene Rücklage zur Seite zu legen; wie das geht, steht in unserem Artikel Haushaltsbuch führen.
- Ist es notwendig? Die Reparatur der Waschmaschine ja, der neue Fernseher im Angebot nein.
- Ist es dringend? Was ein paar Monate warten kann, planst du besser als eigenes Sparziel.
Urlaub, ein neues Handy, weil dir das alte nicht mehr gefällt, oder die Anzahlung fürs nächste Auto sind gute Ziele, aber keine Notfälle. Spar dafür getrennt, sonst ist der Notgroschen weg, wenn du ihn wirklich brauchst.
Wo du den Notgroschen parkst
Zwei Dinge zählen:
- Getrennt vom Girokonto. Liegt der Notgroschen neben deinem Alltagsgeld, wird er nach und nach zu Alltagsgeld. Ein eigenes Konto zieht eine klare Linie.
- Jederzeit verfügbar. Im Notfall brauchst du das Geld sofort, nicht erst in ein paar Wochen. Laut BaFin eignen sich deshalb sichere und schnell verfügbare Geldanlagen. Fondsanteile oder Aktien hält sie für ungeeignet: Du sollst nicht gezwungen sein, sie ausgerechnet in einem Kurstief zu verkaufen.
Gut zu wissen: Einlagen bei Banken in Deutschland sind bis 100.000 € pro Kunde und Bank gesetzlich geschützt. Welche Kontoart zu dir passt, hängt von deiner Bank und deiner Lage ab. Fince empfiehlt keine Bank und kein Finanzprodukt.
So baust du ihn Monat für Monat auf
Die Verbraucherzentrale beschreibt in ihrem Beispiel einen einfachen Weg: jeden Monat einen festen Betrag zurücklegen, etwa 5 % des Nettoeinkommens, und dazu ein Drittel von Geldgeschenken, Weihnachts- oder Urlaubsgeld. Sie warnt auch davor, dabei das Konto zu überziehen. Sonst fallen Dispozinsen an, und du zahlst drauf, statt zu sparen.
Ein Rechenbeispiel
Angenommen, du bekommst 2.400 € netto im Monat, wie im Beispiel aus unserem Artikel zum Haushaltsbuch. Drei Netto-Monatsgehälter sind 3 × 2.400 € = 7.200 €. Das ist dein Ziel. Rechnest du alle drei Angaben mit deinem Netto, liegt dein Notgroschen zwischen 4.800 € (zwei Monatsgehälter) und 9.600 € (vier Netto-Monatsgehälter). Wie lange du bis 7.200 € brauchst, hängt nur von deiner Sparrate ab:
| A | B | C | D | |
|---|---|---|---|---|
| 1 | Sparrate pro Monat | Anteil am Netto | Ziel | Monate bis zum Ziel |
| 2 | 120 € | 5 % | 7.200 € | 60 |
| 3 | 240 € | 10 % | 7.200 € | 30 |
| 4 | 360 € | 15 % | 7.200 € | 20 |
| 5 | 480 € | 20 % | 7.200 € | 15 |
Mit 5 % deines Nettos, also 120 € im Monat, brauchst du fünf Jahre. Das klingt lang, ist aber ein Anfang. Mit 240 € per Dauerauftrag sind es 30 Monate, also zweieinhalb Jahre, und nach einem Jahr hast du schon 2.880 € zurückgelegt.
Sonderzahlungen beschleunigen das. Angenommen, du bekommst Weihnachtsgeld und davon landen 1.200 € auf deinem Konto. Ein Drittel davon sind 400 €. Zusammen mit 240 € im Monat sparst du dann im Jahr nicht 2.880 €, sondern 3.280 €.
Fünf Gewohnheiten, die helfen
- Setz dir ein Zwischenziel. Ein Netto-Monatsgehalt, im Beispiel 2.400 €, hast du mit 240 € im Monat nach zehn Monaten zusammen. Schon das nimmt einer kaputten Waschmaschine den Schrecken.
- Wähle eine Sparrate, die du durchhältst. Lieber 120 € jeden Monat als 400 €, die du nach zwei Monaten wieder streichst. Dein Haushaltsbuch zeigt dir, was realistisch ist. Planst du nach der 50-30-20-Regel, kommt die Sparrate aus dem Anteil fürs Sparen.
- Spar zuerst, nicht mit dem Rest. Richte einen Dauerauftrag ein, der kurz nach dem Gehaltseingang ausgeführt wird. Was gleich weg ist, gibst du nicht mehr aus Versehen aus.
- Gib Sonderzahlungen einen Teil ab. Ein Drittel, wie die Verbraucherzentrale vorschlägt, beschleunigt den Aufbau, ohne dein Monatsbudget zu berühren.
- Füll ihn nach einem Notfall wieder auf. Den Notgroschen zu benutzen ist kein Scheitern, sondern sein Zweck. Danach läuft der Dauerauftrag weiter, bis das Ziel wieder erreicht ist.
So hilft dir Fince
In Fince ist dein Notgroschen ein Ziel, das mit einem Konto verknüpft ist. Der Fortschritt des Ziels ist der Kontostand dieses Kontos. Fince verbindet sich nicht mit deiner Bank: Das Konto in der App folgt deinem echten Notgroschen über die Überweisungen, die du einträgst.
- Ein eigenes Konto anlegen. Leg unter Konten ein Konto vom Typ Sparen an und trag als Anfangssaldo ein, was du schon zurückgelegt hast.
- Das Ziel festlegen. Unter Start öffnest du Ziele, tippst auf das Plus, gibst einen Namen und den Zielbetrag ein, im Beispiel 7.200 €, und wählst das Konto. Schaltest du die Frist ein, zeigt Fince, wie viel du pro Monat zurücklegen musst, um rechtzeitig anzukommen.
- Jeden Monat eintragen. Ist dein Dauerauftrag ausgeführt, trägst du ihn als Überweisung vom Girokonto auf das Sparkonto ein, und der Balken wächst. Pro Tag noch verfügbar zieht ab, was du diesen Monat auf Sparkonten überwiesen hast, und rechnet wieder dazu, was du herausnimmst (Anleitung).
- Ein Konto pro Ziel. Zwei Ziele auf demselben Konto zählen dasselbe Geld. Gib dem Urlaub oder dem neuen Handy deshalb ein eigenes Konto, damit der Notgroschen nicht doppelt verplant ist.
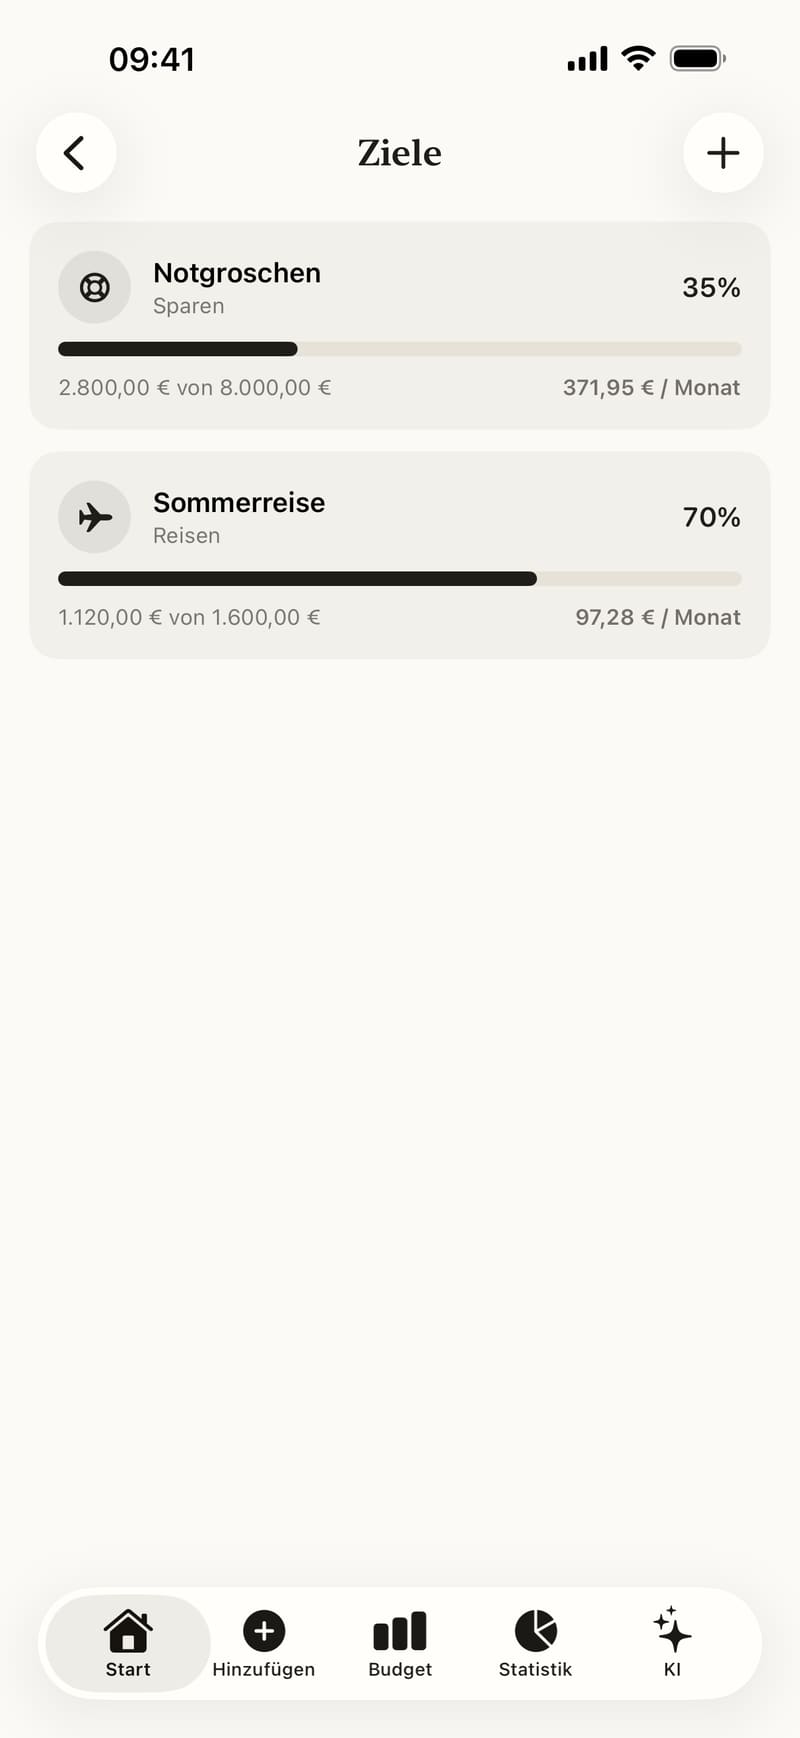
- Mit dem Plus legst du ein neues Ziel an.
- Das verknüpfte Konto: Sein Kontostand ist der Fortschritt, hier 2.800 € von 8.000 €.
- Mit Frist: So viel musst du pro Monat zurücklegen, um das Ziel rechtzeitig zu erreichen.
Im Video wird ein Ziel für ein neues Handy angelegt und mit demselben Konto verknüpft wie der Notgroschen. Es steht sofort auf 100 %, weil es dasselbe Geld zählt. Genau deshalb lohnt sich ein eigenes Konto für den Notgroschen.
Ziele sind auch in der kostenlosen Version unbegrenzt. Die Anleitung Sparziele erklärt die Einrichtung Schritt für Schritt, und Konten und Überweisungen zeigt, wie du Geld zwischen deinen Konten bewegst. Ob in Fince, in einer Tabelle oder auf Papier: Ein Notgroschen entsteht aus kleinen, regelmäßigen Beträgen. Der erste Schritt ist der Dauerauftrag.
Quellen
- Verbraucherzentrale (Verbraucherzentrale Schleswig-Holstein), Zwei bis drei Monatsgehälter gehören für Notfälle aufs Tagesgeldkonto (abgerufen am 9. Oktober 2026)
- Verbraucherzentrale Hamburg, Budget: Alles nach Plan und die Kosten im Griff (abgerufen am 9. Oktober 2026)
- BaFin, Einmaleins der Geldanlage (abgerufen am 9. Oktober 2026)
- Verbraucherzentrale, Haushaltsbuch führen: Überblick über Ihre Finanzen (abgerufen am 9. Oktober 2026)
- Statistisches Bundesamt, EU-Vergleich: Kein Geld für Rechnungen und unerwartete Ausgaben 2025 (abgerufen am 9. Oktober 2026)
- Entschädigungseinrichtung deutscher Banken, Startseite (abgerufen am 9. Oktober 2026)
- Einlagensicherungsgesetz, § 8 Deckungssumme (abgerufen am 9. Oktober 2026)
Bildungsinhalt, keine persönliche Finanzberatung.