Haushaltsbuch führen: Dein Monatsbudget in fünf Schritten
- Alles aufschreiben
- Netto − Fixkosten − Sparen
Ein Haushaltsbuch zeigt dir, wohin dein Geld im Monat fließt. Die Verbraucherzentrale empfiehlt fünf Schritte: regelmäßige Einnahmen notieren, feste Ausgaben ermitteln, ein Budget für die veränderlichen Ausgaben festlegen, diese Ausgaben aufschreiben und einmal im Monat Bilanz ziehen. Plane mit deinem Nettogehalt, rechne Jahreskosten auf den Monat um und zähle Weihnachtsgeld nicht als festes Einkommen.
Am Monatsende ist das Konto leerer als gedacht, und keiner weiß so recht, warum. Genau dafür gibt es das Haushaltsbuch. Es macht dich nicht reicher, wie die Verbraucherzentrale ehrlich anmerkt, aber es zeigt dir schwarz auf weiß, wofür dein Geld draufgeht. Erst dann kannst du entscheiden, wo du etwas ändern willst.
Du brauchst dafür nicht viel: deine letzte Gehaltsabrechnung, die Kontoauszüge der letzten Monate und deine Verträge, also Miete, Versicherungen, Handy und Abos. Ob du dann auf Papier, in einer Tabelle oder in einer App rechnest, ist zweitrangig. Wichtig ist, dass du dranbleibst.
Schritt 1: Regelmäßige Einnahmen aufschreiben
Notiere alles, was jeden Monat sicher auf deinem Konto landet. Oft ist das vor allem das Nettogehalt: der Betrag nach Lohnsteuer und Sozialabgaben. Deine Gehaltsabrechnung zeigt dir, was abgezogen wird; dein Arbeitgeber muss sie dir mit dem Gehalt geben, außer es hat sich seit der letzten Abrechnung nichts geändert. Dazu kommen andere feste Einnahmen, etwa ein Nebenjob oder Unterhalt.
Was nicht regelmäßig kommt, gehört nicht hierher. Die Verbraucherzentrale nennt ausdrücklich Geldgeschenke zum Geburtstag und das Weihnachtsgeld. Das hat einen guten Grund: Weihnachts- und Urlaubsgeld gibt es in Deutschland nicht per Gesetz. Du bekommst es nur, wenn dein Tarifvertrag, dein Arbeitsvertrag oder eine betriebliche Übung es vorsieht. Plane solche Sonderzahlungen deshalb getrennt, zum Beispiel für Jahreskosten oder fürs Sparen.
Schritt 2: Alle festen Ausgaben ermitteln
Feste Ausgaben kommen jeden Monat, egal was du tust: die Miete samt Nebenkosten, Strom, Internet und Handy, Versicherungen, das Deutschlandticket, Kreditraten, Abos. Viele davon gehen per Dauerauftrag oder Lastschrift vom Konto ab. Geh deine Kontoauszüge Zeile für Zeile durch; gerade kleine Abbuchungen übersieht man leicht.
Dann kommen die Ausgaben, die nur ein- oder zweimal im Jahr anfallen, zum Beispiel die Kfz-Versicherung, die Kfz-Steuer oder eine Jahresgebühr. Rechne sie auf einen Monat um und lege den Betrag jeden Monat zur Seite. Eine Kfz-Versicherung von 480 € im Jahr sind 40 € im Monat. Wenn die Rechnung kommt, ist das Geld schon da.
Wenn deine festen Ausgaben schon höher sind als deine Einnahmen, hilft kein Haushaltsbuch allein. Die Verbraucherzentralen weisen in diesem Fall auf ihre kostenlose Schuldnerberatung hin.
Schritt 3: Ein Budget für die veränderlichen Ausgaben festlegen
Zieh von deinen Einnahmen die festen Ausgaben ab. Bevor du den Rest verplanst, nimm dir einen Sparbetrag heraus und richte dafür einen Dauerauftrag ein, der kurz nach dem Gehaltseingang ausgeführt wird. Was du zuerst zur Seite legst, kann am Monatsende nicht mehr verschwinden.
Was dann übrig bleibt, ist dein Budget für alles, was sich von Monat zu Monat ändert: Lebensmittel, Drogerie, Essen gehen, Freizeit, Kleidung, Geschenke. Die Verbraucherzentrale schlägt vor, diesen Betrag durch vier zu teilen. So weißt du, wie viel du pro Woche ausgeben kannst, ohne ins Minus zu rutschen. Ein Monat hat allerdings etwas mehr als vier Wochen: Denk an die letzten Tage und lass dafür ein wenig übrig.
Ein Rechenbeispiel
Angenommen, du bekommst 2.400 € netto im Monat und wohnst allein zur Miete. So könnte dein Haushaltsbuch aussehen:
| A | B | |
|---|---|---|
| 1 | Posten | Pro Monat |
| 2 | Nettogehalt | 2.400 € |
| 3 | Warmmiete | 850 € |
| 4 | Strom | 60 € |
| 5 | Internet und Handy | 45 € |
| 6 | Deutschlandticket | 63 € |
| 7 | Versicherungen | 30 € |
| 8 | Abos | 32 € |
| 9 | Rücklage Kfz-Versicherung (480 € ÷ 12) | 40 € |
| 10 | Fixkosten gesamt | 1.120 € |
| 11 | Sparen per Dauerauftrag | 240 € |
| 12 | Budget für veränderliche Ausgaben | 1.040 € |
| 13 | Pro Woche (÷ 4) | 260 € |
Von 2.400 € bleiben nach 1.120 € Fixkosten und 240 € Sparrate 1.040 € für alles Veränderliche. Durch vier geteilt sind das 260 € pro Woche für Einkauf, Freizeit und alles andere. Das ist eine Zahl, mit der du im Supermarkt etwas anfangen kannst.
Schritt 4: Die veränderlichen Ausgaben aufschreiben
Jetzt kommt der Teil, der am meisten Ausdauer braucht: wirklich alles aufschreiben. Dazu gehören auch Kartenzahlungen, die erst später vom Konto abgebucht werden, und das Bargeld, das sonst einfach verschwindet. Die Verbraucherzentrale rät, Belege und Notizen in einer Box zu sammeln und sie einmal pro Woche einzutragen.
Noch einfacher ist es, die Ausgabe direkt nach dem Bezahlen festzuhalten, solange du noch weißt, wofür sie war. Ein paar Sekunden an der Kasse ersparen dir am Sonntag die Detektivarbeit mit zerknitterten Kassenbons.
Schritt 5: Einmal im Monat Bilanz ziehen
Am Monatsende legst du deinen Plan neben das, was tatsächlich passiert ist. Drei Fragen helfen dabei:
- Wo lag ich daneben, und warum? Ein einmaliger Ausreißer, etwa ein Hochzeitsgeschenk, ist etwas anderes als eine Gewohnheit wie das tägliche Mittagessen auswärts.
- War das Budget realistisch? Wenn du denselben Posten drei Monate in Folge überziehst, plane ihn höher ein und nimm das Geld an anderer Stelle weg.
- Was kommt im nächsten Monat? Geburtstage, Urlaub, die Nebenkostenabrechnung: Trag sie jetzt schon ein.
Die ersten Monate werden nicht perfekt sein. Das ist normal. Ein Haushaltsbuch wird mit jeder Bilanz genauer, weil du deine echten Zahlen kennenlernst.
So hilft dir Fince
Fince ist ein Haushaltsbuch fürs iPhone, das ohne Kontoanbindung auskommt: Du trägst ein, was du ausgibst, und siehst deinen Monat auf einen Blick. Warum das auch Vorteile hat, erklärt unser Artikel zur Haushaltsbuch-App ohne Kontoanbindung.
- Fixkosten einmal anlegen. Miete, Daueraufträge, Lastschriften und dein Gehalt trägst du einmal als wiederkehrende Rechnungen und Einnahmen ein. Wenn du Mitteilungen erlaubst, erinnert dich Fince am Vortag um 9 Uhr, und unter Anstehend siehst du, was als Nächstes fällig wird (Anleitung).
- Ein Limit pro Kategorie. Mit Budgets bekommt jede Kategorie ein Monatliches Limit, mit Fortschrittsbalken und Hinweisen bei 80 % und 100 %. Kostenlos sind bis zu 10 Budgets pro Monat; mit Budgets aus September 2026 übernehmen startest du den neuen Monat mit den Werten des alten (Anleitung).
- Dein Wochenbudget, Tag für Tag. Pro Tag noch verfügbar nimmt die Einnahmen des Monats und die wiederkehrenden Einnahmen, die noch kommen, zieht deine Ausgaben, die noch fälligen Rechnungen und das ab, was du diesen Monat auf Sparkonten überwiesen hast, und teilt den Rest durch die verbleibenden Tage, heute eingeschlossen.
- Schnell eintragen. Tipp „Mittagessen 12,50“ ein, und Fince füllt Kategorie und Betrag aus. Den Kassenbon kannst du als Beleg fotografieren.
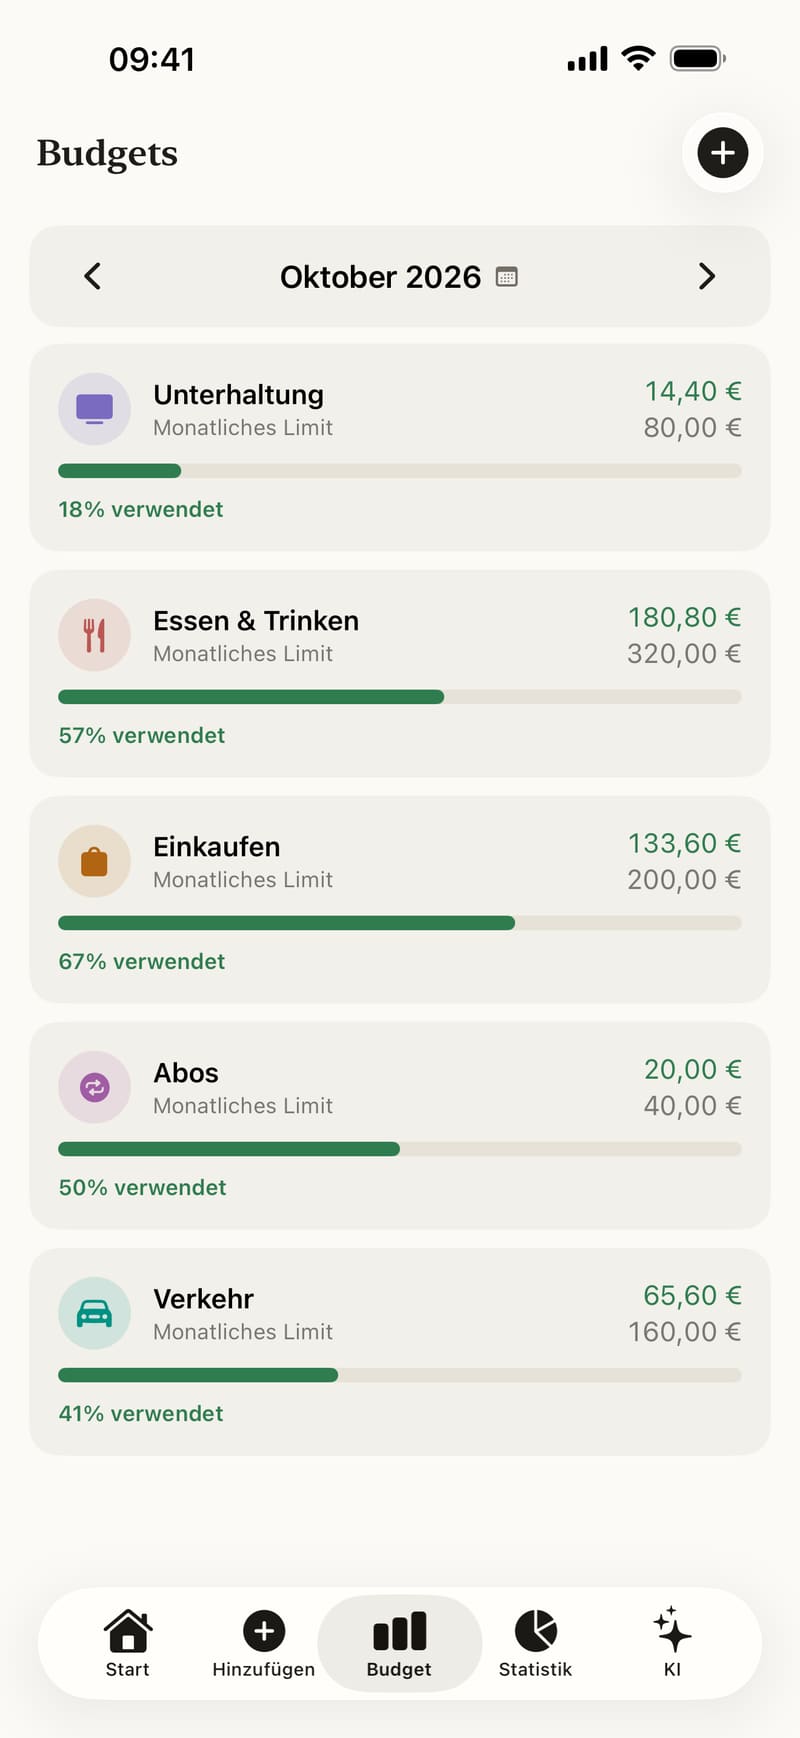
- Jeder Monat hat seine eigenen Budgets.
- Ausgegeben und monatliches Limit der Kategorie.
- Der Balken wächst mit jeder Ausgabe.
- Der Anteil des Limits, der schon verbraucht ist.
Deine Daten bleiben auf deinem iPhone. Ob du Fince, eine Tabelle oder ein Notizbuch nutzt: Die Methode bleibt dieselbe. Planen, aufschreiben, Bilanz ziehen, anpassen.
Quellen
- Verbraucherzentrale, Haushaltsbuch führen: Überblick über Ihre Finanzen (abgerufen am 9. Oktober 2026)
- Verbraucherzentrale Hamburg, Budget: Alles nach Plan und die Kosten im Griff (abgerufen am 9. Oktober 2026)
- Gewerbeordnung, § 108 Abrechnung des Arbeitsentgelts (abgerufen am 9. Oktober 2026)
- Deutsche Rentenversicherung Nord, Änderungen in der Rentenversicherung zum 1. Januar 2026 (abgerufen am 9. Oktober 2026)
- Hans-Böckler-Stiftung, 51 Prozent aller Beschäftigten bekommen Weihnachtsgeld, mit Tarifvertrag 77 Prozent (abgerufen am 9. Oktober 2026)
- Bundesarbeitsgericht, Urteil vom 25. Januar 2023, 10 AZR 109/22 (abgerufen am 9. Oktober 2026)
- Statistisches Bundesamt, 85,8 % der Tarifbeschäftigten erhalten 2024 Weihnachtsgeld (abgerufen am 9. Oktober 2026)
- BaFin, Girokonto (abgerufen am 9. Oktober 2026)
Bildungsinhalt, keine persönliche Finanzberatung.