Cómo hacer un presupuesto mensual, paso a paso
- Apunta cada gasto
- Sueldo − gastos
- Lo que te queda
Un presupuesto mensual es un plan para el dinero de un mes, hecho antes de que empiece. Cinco pasos: parte de tu sueldo neto, apunta tus gastos fijos y recibos domiciliados, aparta primero el ahorro, reparte el resto en pocas partidas y haz balance a fin de mes. Si cobras 14 pagas, cuenta con una nómina normal y da a las extras un destino aparte.
La palabra «presupuesto» suena a dieta estricta. No tiene por qué ser así. Un presupuesto mensual solo responde, antes de que empiece el mes, a una pregunta: ¿adónde va a ir el dinero de este mes? El método funciona en papel, en una hoja de cálculo o en una app. Te bastan tu última nómina, un extracto reciente de tu cuenta y un rato tranquilo.
Paso 1: parte de tu sueldo neto
Empieza por lo que llega de verdad a tu cuenta: el sueldo neto de tu nómina, no el bruto del contrato. Finanzas para todos, el plan de educación financiera del Banco de España y la CNMV, lo resume así: sueldo neto = sueldo bruto − Seguridad Social − retención del IRPF. Suma después tus otros ingresos regulares, como un segundo trabajo o una pensión.
¿12 o 14 pagas?
En España, el Estatuto de los Trabajadores te da derecho a dos pagas extra al año: una en Navidad y otra en el mes que fije tu convenio, que también fija su importe. El convenio puede prorratearlas, es decir, repartirlas en las doce nóminas.
Imagina que cobras 25.200 € netos al año. En 14 pagas iguales, son 1.800 € al mes y dos pagas extra de 1.800 €. Prorrateadas, son 2.100 € al mes (25.200 ÷ 12).
- Con 14 pagas, haz el presupuesto con 1.800 €, no con 2.100 €: en los meses sin paga extra te faltaría dinero. Y da un destino a cada extra antes de cobrarla: en una nota de Finanzas para todos, el Banco de España recuerda que no es un imprevisto ni un premio.
- Con las pagas prorrateadas, tu presupuesto parte de 2.100 €, pero ningún mes llega una paga aparte: los gastos anuales tienen que salir de las doce nóminas (paso 2).
Si tus ingresos cambian cada mes
Si eres autónomo, cobras comisiones o trabajas por temporadas, tus ingresos cambian de un mes a otro. Finanzas para todos propone entonces hacer un promedio mensual. En nuestra opinión, si las diferencias son grandes, es más prudente partir de una cifra baja, como tu peor mes reciente, y apartar lo que la supere cuando llegue.
Paso 2: apunta tus gastos fijos y tus recibos domiciliados
Los gastos fijos salen cada mes hagas lo que hagas. Finanzas para todos pone como ejemplos de «gastos fijos obligatorios» el alquiler o la hipoteca, los gastos de comunidad y las cuotas de préstamos. Añade los recibos domiciliados (luz, agua y gas, fibra y móvil, seguros, suscripciones) y otros gastos fijos, como el abono de transporte. Repasa un extracto línea por línea: las suscripciones, pequeñas y automáticas, pasan desapercibidas con facilidad. Para los recibos que varían, como la luz, usa la media de los últimos.
Anota también el día en que se carga cada uno. Finanzas para todos aconseja llevar al calendario los vencimientos y todos los recibos domiciliados, para evitar sorpresas y penalizaciones por saldo negativo.
Algunos gastos no llegan cada mes: el IBI si tienes piso en propiedad, el seguro del coche si lo pagas de una vez, una cuota anual. Divide cada uno entre doce y aparta esa parte cada mes. Un seguro del coche de 360 € al año son 30 € al mes: cuando llegue el recibo, el dinero ya estará ahí.
Paso 3: págate a ti mismo
Si ahorras lo que sobra a fin de mes, puede que no sobre nada. «Págate a ti mismo», dice Finanzas para todos: aparta una cantidad fija cada mes antes de presupuestar los gastos variables. La guía del Banco de España sobre finanzas personales propone tratar el ahorro como un gasto fijo más y destinarle un 10 % de los ingresos, según la capacidad de cada persona o familia. Programa una transferencia automática a otra cuenta para el día de cobro, como sugiere también Finanzas para todos.
Una cantidad pequeña que mantienes vale más que una ambiciosa que recuperas a los diez días. Si aún no tienes un fondo de emergencia, empieza por ahí: Finanzas para todos habla de entre 3 y 6 meses de gastos básicos.
Paso 4: reparte lo que queda
Ahora resta: sueldo neto, menos gastos fijos y recibos, menos ahorro. Lo que queda es el dinero del día a día, el que cambia de una semana a otra: la compra, la gasolina, comer fuera, la ropa, el ocio, los regalos.
Finanzas para todos distingue aquí los gastos variables necesarios, como la comida o la ropa, de los discrecionales, como el ocio, que se podrían reducir o eliminar: si toca recortar, van primero. En nuestra opinión, de cinco a ocho partidas bastan. Ajusta cada límite a lo que gastaste en los últimos meses y deja una para imprevistos. Si prefieres proporciones ya hechas, mira la regla 50/30/20.
Un ejemplo en euros
Imagina que tu nómina de un mes normal es de 1.800 € netos. Así podría quedar tu plan:
| A | B | |
|---|---|---|
| 1 | Concepto | Al mes |
| 2 | Sueldo neto (nómina) | 1.800 € |
| 3 | Alquiler | 700 € |
| 4 | Luz, agua y gas (media) | 90 € |
| 5 | Fibra y móvil | 45 € |
| 6 | Seguro del coche (360 € al año ÷ 12) | 30 € |
| 7 | Suscripciones | 35 € |
| 8 | Total gastos fijos y recibos | 900 € |
| 9 | Ahorro, el día de cobro | 180 € |
| 10 | Queda para el día a día | 720 € |
Esos 720 € se reparten así: compra 300 €, gasolina 80 €, comer fuera y ocio 120 €, ropa y compras 80 €, cuidado personal 40 € e imprevistos 100 €. En un mes de 30 días, son 24 € al día para todo lo que no es un recibo.
Esa es la gracia del ejercicio: 1.800 € el día de cobro parecen mucho; 24 € al día es lo que tienes de verdad para vivir una vez pagados los recibos y apartado el ahorro.
Paso 5: haz balance a fin de mes
Es el paso más fácil de saltarse, y el que hace funcionar un presupuesto. Pon tu plan al lado de lo que gastaste, partida por partida; para eso hay que apuntar cada gasto, «por pequeños que sean», como pide Finanzas para todos. Imagina que el día a día del ejemplo se fue a 810 €, 90 € más de lo previsto, y que los sacaste del ahorro: este se queda en 90 €.
- ¿Dónde me pasé, y por qué? Un gasto puntual (un regalo de boda, un móvil roto) no es lo mismo que una costumbre (comer fuera a diario).
- ¿Era realista el límite? Si te pasas en la misma partida tres meses seguidos, súbelo y saca la diferencia de otra.
- ¿Qué llega el mes que viene? Cumpleaños, vacaciones, un gasto anual, la vuelta al cole: mételos ya en el plan.
Escribe el presupuesto del mes siguiente con esos ajustes. Los primeros meses serán aproximados, y es normal: Finanzas para todos recuerda que es normal revisarlo varias veces hasta que se ajuste a la realidad.
Cómo te ayuda Fince
Fince es una app para controlar gastos en el iPhone que sigue este método sin conectarse a tu banco: apuntas lo que gastas y ves el mes con claridad.
- Recibos y nómina. Añade una vez tus recibos y tu nómina como facturas e ingresos recurrentes. Si permites las notificaciones, Fince te avisa a las 9:00 del día antes de cada vencimiento, y los muestra en Próximos, en Inicio (guía de facturas recurrentes).
- Límites por categoría. Un límite mensual por categoría, con su barra y avisos al 80 % y al 100 %; la versión gratuita permite hasta 10 presupuestos al mes. Si empiezas octubre sin presupuestos, Copiar los presupuestos de septiembre de 2026 trae los del mes anterior (guía de presupuestos mensuales).
- El ahorro primero. Un objetivo vinculado a tu cuenta de ahorro te dice cuánto apartar cada mes para llegar a la fecha que elijas (mira la guía de objetivos de ahorro).
- El día a día. Disponible por día suma los ingresos del mes y los recurrentes que aún esperas, resta tus gastos, las facturas pendientes del mes y lo que has pasado este mes a tus cuentas de ahorro (lo que saques vuelve a sumar), y lo divide entre los días que quedan, hoy incluido (guía de Disponible por día).
- El balance. Estadísticas muestra los gastos del mes por categoría: tu balance parte de cifras reales.
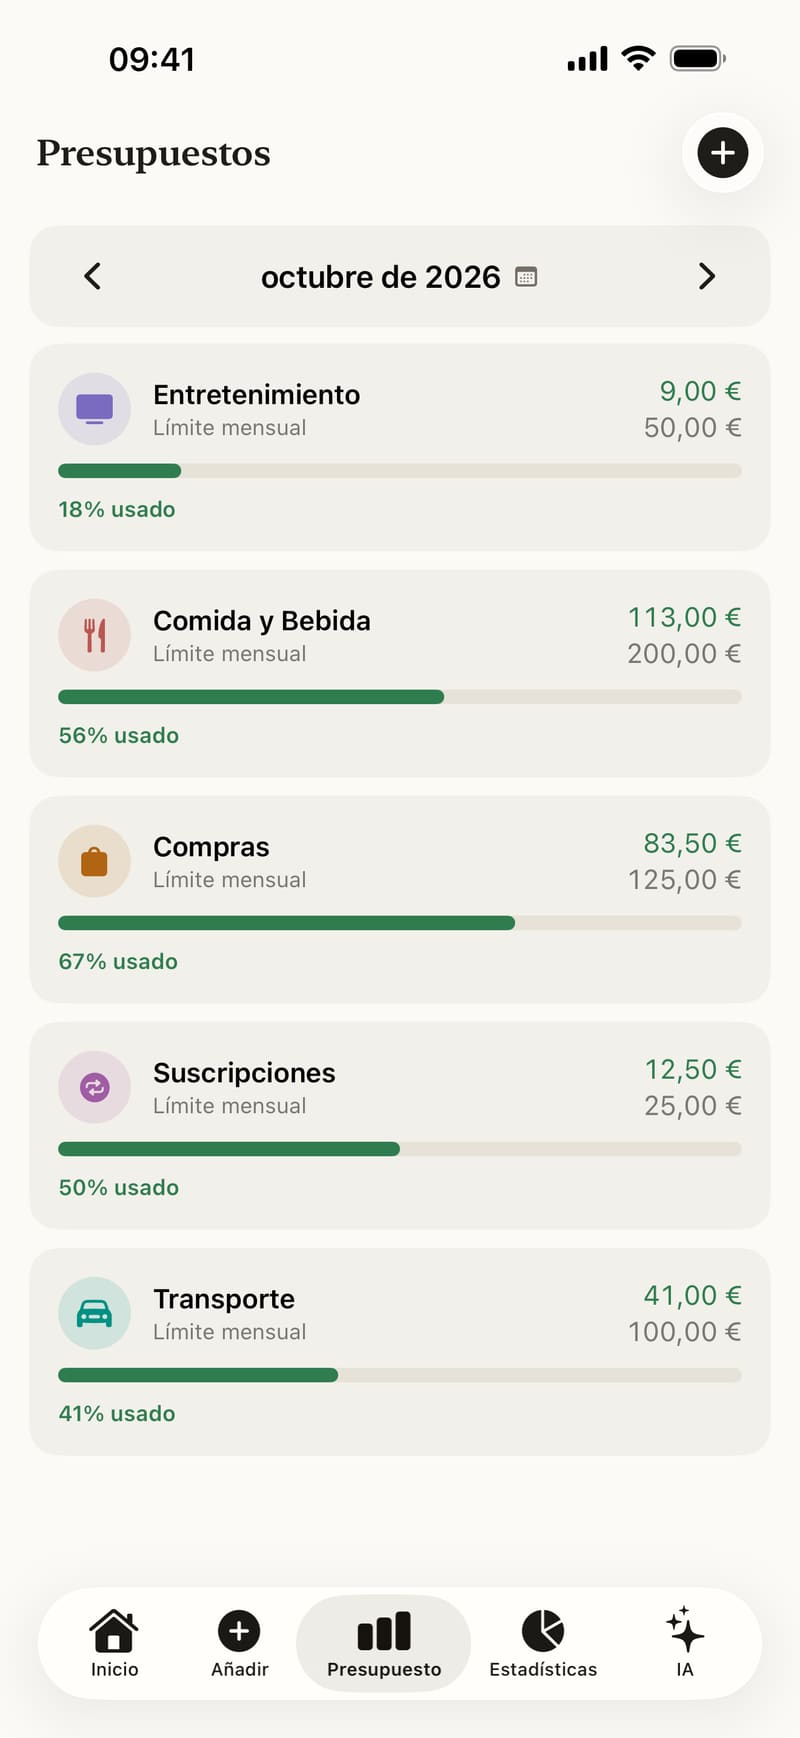
- Cada mes tiene sus propios presupuestos.
- Arriba, lo gastado este mes. Debajo, el límite mensual.
- La barra avanza con cada gasto de la categoría.
Apuntar un gasto lleva unos segundos: escribe «café 4,50» y Fince rellena la categoría y el importe. Uses la herramienta que uses, el método es el mismo: planificar, apuntar, hacer balance y ajustar.
Fuentes
- Finanzas para todos (Banco de España y CNMV), ¿Cómo elaborar tu presupuesto? (consultado el 9 de octubre de 2026)
- Finanzas para todos (Banco de España y CNMV), Siete pasos para crear tu presupuesto mensual (consultado el 9 de octubre de 2026)
- Finanzas para todos (Banco de España y CNMV), ¿Cómo cuidar tu entorno personal y financiero? El trabajo (consultado el 9 de octubre de 2026)
- Finanzas para todos (Banco de España y CNMV), Planificación financiera antes de gastar: qué hacer con la paga extra o la devolución de la renta (consultado el 9 de octubre de 2026)
- Finanzas para todos (Banco de España y CNMV), ¿Cuánto debe tener tu fondo de emergencia? (consultado el 9 de octubre de 2026)
- Banco de España, Aprendemos a planificar nuestras finanzas personales (consultado el 9 de octubre de 2026)
- BOE, Estatuto de los Trabajadores, artículo 31: gratificaciones extraordinarias (consultado el 9 de octubre de 2026)
Contenido educativo, no asesoramiento financiero personalizado.