La regla 50/30/20 explicada, con un ejemplo en euros
- Necesidades 50 %
- Deseos 30 %
- Ahorro 20 %
La regla 50/30/20 reparte lo que cobras en tres partes: un 50 % para las necesidades, un 30 % para los deseos y un 20 % para el ahorro y los pagos de deudas por encima de tus cuotas. Es una forma rápida de comprobar si tus gastos están equilibrados, no una ley. Se queda corta con un alquiler alto o con ingresos bajos o irregulares: toma estas cifras como punto de partida y ajusta los porcentajes a tu vida.
Muchos presupuestos detallan una docena de partidas. La regla 50/30/20 solo pide tres. Esa es su gracia: se comprueba en un momento y te da una idea del equilibrio de tu presupuesto sin repasar cada línea.
Qué dice la regla
La popularizaron Elizabeth Warren y Amelia Warren Tyagi en su libro All Your Worth (2005). Toma lo que cobras de verdad cada mes, es decir, lo que llega a tu cuenta, y divídelo en tres:
- 50 % para las necesidades: lo que tienes que pagar para vivir y trabajar.
- 30 % para los deseos: lo que hace la vida más agradable, pero de lo que podrías prescindir si hiciera falta.
- 20 % para el ahorro y las deudas: el dinero para más adelante, incluidos los pagos de deudas por encima de tus cuotas.
Eso es todo. No hay una lista oficial de partidas ni un importe obligatorio: la regla razona en porcentajes, así que se adapta a lo que ganes.
En España tienes derecho a dos pagas extra al año: una en Navidad y otra en el mes que fije tu convenio. Si tu convenio las prorratea, ya vienen repartidas en tus doce nóminas. Si no, cobras catorce pagas: haz las cuentas con la nómina de un mes normal y decide aparte qué haces con las extras, por ejemplo reservarlas para gastos anuales o pasarlas al ahorro.
Necesidades, deseos y ahorro: ¿qué va en cada parte?
El reparto parece evidente… hasta que toca clasificar gastos reales. Esta es una forma razonable de trazar las fronteras.
Las necesidades: la vivienda (alquiler o hipoteca), la luz, el gas y el agua, la compra básica, el transporte para ir a trabajar, los seguros, la salud, el cuidado de los hijos y las cuotas de tus préstamos. Si prescindir de algo te pondría de verdad en apuros, es una necesidad.
Los deseos: los restaurantes, la comida a domicilio, las plataformas de streaming y otras suscripciones, las vacaciones, el ocio, las salidas, la ropa más allá de lo básico y las mejoras de gama: el móvil más caro, el coche más grande, la tarifa prémium.
El ahorro y las deudas: el dinero que apartas, ya sea para un fondo de emergencia o para un proyecto a más largo plazo, y los pagos de deudas por encima de tus cuotas, que las saldan antes de lo previsto.
Algunos gastos están a medio camino. Una tarifa de móvil es una necesidad; la tarifa más cara es en parte un deseo. La compra es una necesidad; el jamón ibérico de bellota, más bien un deseo. No hace falta darle vueltas a cada compra: decide una vez dónde va cada partida y mantenlo, para que tus comparaciones de un mes a otro tengan sentido.
Un ejemplo en euros
Imagina que cobras 1.800 € netos al mes. La regla te da estos objetivos:
- Necesidades: 50 % de 1.800 € = 900 €
- Deseos: 30 % de 1.800 € = 540 €
- Ahorro y deudas: 20 % de 1.800 € = 360 €
Mira ahora lo que pasó de verdad el mes pasado. Tus necesidades sumaron 990 €: alquiler 650 €, luz, agua y gas 80 €, supermercado 200 €, abono de transporte 40 € e internet 20 €. Tus deseos fueron 540 €, y 270 € fueron al ahorro.
| A | B | C | D | |
|---|---|---|---|---|
| 1 | Parte | Objetivo | Real | Parte de los ingresos |
| 2 | Necesidades | 900 € | 990 € | 55 % |
| 3 | Deseos | 540 € | 540 € | 30 % |
| 4 | Ahorro y deudas | 360 € | 270 € | 15 % |
| 5 | Total | 1.800 € | 1.800 € | 100 % |
La tabla habla por sí sola: los deseos están justo en el objetivo, pero el alquiler hace que las necesidades se pasen cinco puntos, y el ahorro pierde otros cinco. La regla no te dice qué hacer; te enseña dónde aprieta.
En este ejemplo, el alquiler no puede bajar de un día para otro, así que el margen está en los deseos. Si los dejas en 450 € (un 25 %), liberas 90 €, que llevan el ahorro de 270 € a 360 €, el 20 % buscado. Te queda un reparto 55/25/20, y es un presupuesto perfectamente sólido.
Dónde se queda corta la regla
Un alquiler alto
La regla da por hecho que todas tus necesidades caben en la mitad de tus ingresos. Si la vivienda por sí sola se lleva un 40 o un 45 % de lo que cobras, un 50 % para todas las necesidades se vuelve inalcanzable salvo que te mudes. No es un caso raro: en 2025, el 26,8 % de quienes vivían de alquiler a precio de mercado en España destinaban más del 40 % de su renta disponible a la vivienda, frente al 18,6 % de media en la UE (Eurostat). Y para una persona joven asalariada, solo una habitación se lleva de media el 33,6 % del sueldo (Consejo de la Juventud de España). El riesgo es sentir que fracasas frente a un objetivo que nunca fue realista para ti. Mide con honestidad tu reparto real y trabaja sobre lo que sí puedes cambiar.
Ingresos irregulares
¿El 50 % de qué? Si eres autónomo, cobras comisiones o trabajas por temporadas, tus ingresos pueden variar mucho de un mes a otro. Una forma práctica de hacerlo: aplica los porcentajes a una base prudente, por ejemplo tu peor mes de los últimos tiempos, y manda todo lo que la supere al ahorro o a una reserva cuando el dinero llegue.
Ingresos ajustados, o holgados
Cuando el presupuesto es justo, las necesidades pueden comérselo casi todo, y el 30 % de deseos sencillamente no existe. Ahorrar un 20 % tampoco es siempre posible; ahorrar un poco, con regularidad, también cuenta. Al revés, si ganas bien, un 50 % para las necesidades puede ser más de lo que hace falta, y el 20 % pasa a ser un mínimo en lugar de un techo.
Cómo adaptarla
- Mide antes de apuntar. Clasifica los gastos del mes pasado en las tres partes y calcula tu reparto real. Ese es tu punto de partida, sea cual sea.
- Cambia los porcentajes. Por ejemplo 60/20/20 o 70/20/10 (necesidades / deseos / ahorro): la misma lógica, con otros pesos. Lo que ayuda es tener unos porcentajes que hayas elegido tú, no estas cifras en concreto.
- Protege la parte del ahorro. Sea cual sea el reparto, fija primero lo que vas a ahorrar y transfiérelo en cuanto cobres, para que no dependa de lo que sobre a fin de mes.
- Convierte los porcentajes en límites. Un porcentaje solo ayuda en el día a día cuando se convierte en un importe por partida. Nuestro método para hacer un presupuesto mensual explica cómo.
- Haz balance cada mes. Revisa tu reparto real a final de mes y acércate a tu objetivo, un pequeño cambio cada vez.
Cómo te ayuda Fince a ver tu reparto
Fince no tiene un ajuste «50/30/20», y no te hace falta para aplicar la regla. Lo que te da la app es la materia prima: en qué se fue tu dinero de verdad.
- Estadísticas muestra los gastos del mes por categoría en un gráfico de anillo, con el importe y el porcentaje de cada categoría, y te deja cambiar entre gastos e ingresos. Ojo: esos porcentajes son partes de tus gastos, no de tus ingresos. Para compararlos con la regla, divide cada total entre lo que cobras.
- Los presupuestos convierten tu parte de «deseos» en límites mensuales para las categorías que correspondan, como Entretenimiento, Compras o Viajes, con avisos al 80 % y al 100 %. La guía de presupuestos mensuales explica cómo.
- Los objetivos vinculan una meta a tu cuenta de ahorro y te dicen cuánto apartar cada mes para alcanzarla en la fecha que quieras (mira la guía de objetivos de ahorro).
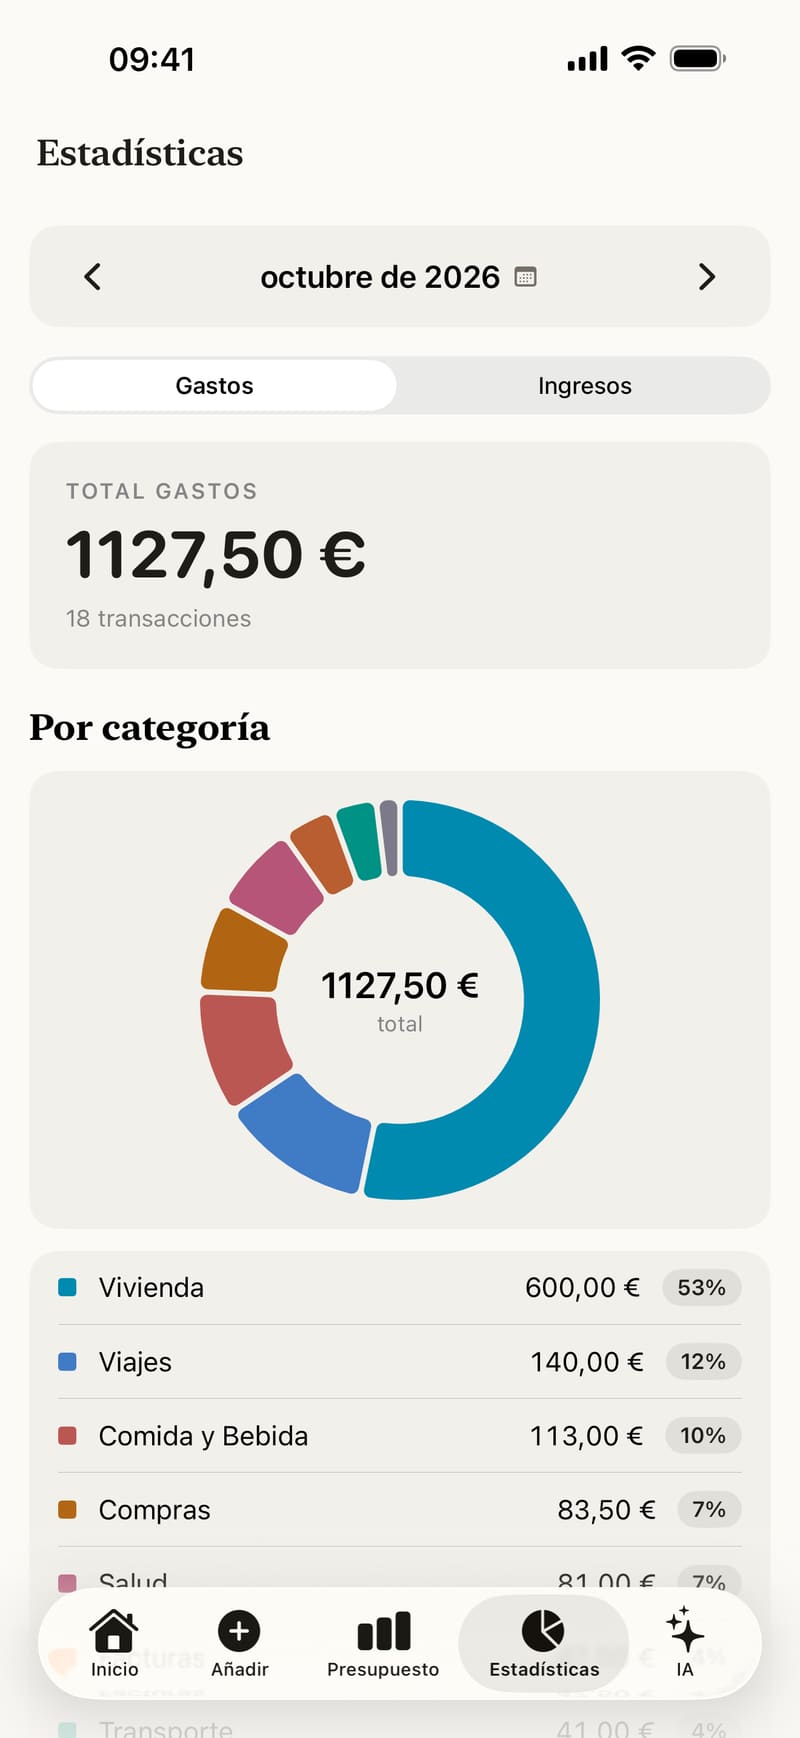
- Cambia entre gastos e ingresos.
- Cada color es una categoría de gasto.
- El porcentaje es sobre tus gastos, no sobre lo que cobras.
Todo se queda en tu iPhone, sin conectar el banco. Apuntas lo que gastas y, al cabo de un mes, ves tu propio reparto en lugar de adivinarlo.
Fuentes
- Elizabeth Warren y Amelia Warren Tyagi, All Your Worth, Free Press, 2005
- Finanzas para todos (Banco de España y CNMV), ¿Gestionar tus finanzas? Pon en práctica la regla 50/30/20 (consultado el 9 de octubre de 2026)
- BOE, Estatuto de los Trabajadores, artículo 31: gratificaciones extraordinarias (consultado el 9 de octubre de 2026)
- Eurostat, Housing cost overburden rate by tenure status (ilc_lvho07c) (consultado el 9 de octubre de 2026)
- Consejo de la Juventud de España, Observatorio de Emancipación 2025. Balance general (consultado el 9 de octubre de 2026)
Contenido educativo, no asesoramiento financiero personalizado.