La regola 50/30/20: come dividere lo stipendio netto
La regola 50/30/20 divide le entrate in tre parti: 50% per le necessità, 30% per i desideri, 20% per risparmio e debiti. Viene da un libro americano del 2005, e anche la Consob la presenta come una regola pratica. Qui la applichiamo allo stipendio netto, con un esempio in euro. Se vivi in affitto in una grande città, il 50% può stare stretto: adatta le percentuali, ma tieni sempre una parte per il risparmio.
Un budget con venti categorie è preciso, ma chiede tempo e costanza. La regola 50/30/20 ne usa solo tre. Ti dice in un colpo d’occhio se il tuo mese è in equilibrio, e per applicarla bastano lo stipendio e una moltiplicazione.
Che cosa dice la regola
A renderla nota sono state due autrici americane, Elizabeth Warren e Amelia Warren Tyagi, con il libro All Your Worth, pubblicato da Free Press nel 2005. L’idea è dividere le entrate in tre parti:
- 50% per le necessità: quello che serve per vivere e per lavorare.
- 30% per i desideri: quello che rende la vita più piacevole, ma a cui potresti rinunciare in un momento difficile.
- 20% per il risparmio: i soldi per il futuro, compresi quelli che servono a ripagare i debiti.
In Italia la cita anche la Consob, nella sua guida alla pianificazione finanziaria. La presenta come una regola utile e propone un modo concreto per seguirla: tenere separati i soldi delle tre parti, in barattoli, in buste o su conti diversi. Così vedi sempre quanto resta in ciascuna.
Il 50% di che cosa? Dello stipendio netto
La Consob non dice se partire dal lordo o dal netto. In questo articolo scegliamo lo stipendio netto: la cifra che arriva davvero sul conto, non il lordo della busta paga.
Due accorgimenti rendono il calcolo più onesto:
- Conta solo le entrate regolari. La tredicesima, un premio o un rimborso sono entrate che non arrivano tutti i mesi. Lasciale fuori dal calcolo mensile e decidi a parte come usarle: possono rafforzare il tuo 20%.
- Dividi per dodici le spese annuali. L’assicurazione auto o un abbonamento annuale arrivano una volta l’anno, ma pesano sul bilancio. La Banca d’Italia suggerisce di trasformarle in una quota mensile. Ne parliamo nell’articolo sul bilancio familiare.
Necessità, desideri, risparmio: che cosa va dove
La divisione sembra semplice finché non provi a sistemare le spese vere. Ecco una proposta, voce per voce.
Necessità. L’affitto o la rata del mutuo, le spese condominiali, luce, gas e acqua, internet e telefono. Poi la spesa alimentare, i trasporti per andare al lavoro, la salute, le assicurazioni. Un test semplice: se smetti di pagarla, ti trovi nei guai.
Desideri. Le cene fuori, le consegne a domicilio, lo streaming e gli altri abbonamenti, i viaggi, gli hobby. Anche i vestiti oltre il necessario e la versione più cara di una necessità: il telefono di fascia alta, l’auto più grande.
Risparmio. Quello che metti da parte per il futuro. Per la Consob qui rientrano anche i soldi per ripagare i debiti e per costruire un fondo di emergenza, la riserva per gli imprevisti. Quanto metterci lo spieghiamo nell’articolo sul fondo di emergenza.
Alcune spese stanno a metà: il telefono è una necessità, la tariffa più costosa è un desiderio. Non ragionare troppo su ogni voce. Decidi una volta dove va una categoria e lasciala lì, così puoi confrontare un mese con l’altro.
Un esempio con 1.800 € netti
Immagina uno stipendio netto di 1.800 € al mese e un appartamento in affitto. Secondo la regola, avresti 900 € per le necessità, 540 € per i desideri e 360 € per il risparmio.
Il mese scorso, però, è andato così. Le necessità sono costate 990 €. Dentro ci sono 630 € di affitto, 70 € di luce e gas e 30 € di internet e telefono. Poi 210 € di spesa, 35 € di abbonamento ai mezzi e 15 € al mese per le spese annuali. Ai desideri sono andati 540 €, e sul conto di risparmio hai spostato 270 €.
| A | B | C | D | E | |
|---|---|---|---|---|---|
| 1 | Parte | Quota | Obiettivo | Mese scorso | Quota reale |
| 2 | Necessità | 50% | 900 € | 990 € | 55% |
| 3 | Desideri | 30% | 540 € | 540 € | 30% |
| 4 | Risparmio | 20% | 360 € | 270 € | 15% |
| 5 | Stipendio netto | 100% | 1.800 € | 1.800 € | 100% |
Il foglio lo mostra subito: i desideri sono in linea, ma l’affitto spinge le necessità al 55%. Quei cinque punti mancano proprio al risparmio. La regola non ti dice che cosa fare, ma ti mostra dove si inceppa il mese.
L’affitto non si abbassa da un giorno all’altro, quindi la leva sono i desideri. Se li porti a 450 €, cioè al 25%, liberi 90 €. Il risparmio sale a 360 €, il 20% pieno. Il risultato è una divisione 55/25/20: un buon piano, anche se ha un altro nome.
Se vivi in affitto in una grande città
La regola presume che tutte le necessità stiano nella metà dello stipendio. In Italia, nel complesso, la casa pesa meno che nell’insieme dell’Unione europea. Nei dati Eurostat del 2025, le spese per la casa valgono il 14,1% del reddito disponibile delle famiglie italiane, contro il 18,9% dell’UE. Nel nostro Paese, solo il 5,0% delle persone vive in famiglie che spendono per la casa più del 40% del reddito disponibile (7,6% nell’UE).
Sono però dati su tutte le famiglie, comprese quelle che vivono in una casa di proprietà. Secondo l’ISTAT, nel 2025 pagava un affitto il 18,1% delle famiglie, in media 438 € al mese. Nei comuni centro di aree metropolitane il canone medio sale a 480 €.
Dietro le medie ci sono situazioni molto diverse. Immagina di guadagnare sempre 1.800 € netti, ma di vivere in una grande città con un affitto di 900 €. L’affitto da solo occupa già tutto il 50%. Con le altre necessità dell’esempio, 360 € in tutto, arrivi a 1.260 €: il 70% dello stipendio.
In questo caso, senza un trasloco, il 50/30/20 non è raggiungibile. Secondo noi è più onesto scegliere una divisione tua, per esempio 70/20/10: 360 € per i desideri e 180 € per il risparmio.
Come adattare la regola
Non misurarti con un obiettivo che per la tua situazione non è mai stato realistico. Ecco qualche idea: è la nostra opinione, non una norma.
- Prima misura, poi pianifica. Dividi le spese del mese scorso nelle tre parti, con l’estratto conto davanti. Il risultato, qualunque sia, è il tuo punto di partenza.
- Scegli le tue percentuali. 60/20/20 o 70/20/10 seguono la stessa logica con pesi diversi. Conta che la divisione l’abbia scelta tu, non il numero in sé.
- Proteggi il risparmio. Anche il 5% è un inizio. Un bonifico periodico verso un conto separato, il giorno dopo lo stipendio, mette da parte i soldi prima che tu li spenda. È l’idea dei conti separati della Consob, in versione automatica.
- Entrate che cambiano. Se lavori in proprio o le entrate variano ogni mese, parti da una base prudente, come il mese più debole degli ultimi tempi. Quello che arriva in più va al risparmio.
- Riprova quando cambia qualcosa. Un aumento, un affitto più basso, un debito estinto: è il momento di avvicinarti di nuovo al 50/30/20.
Come ti aiuta Fince
Fince non ha un’impostazione 50/30/20, e non ti serve. Registri tu quello che spendi, senza collegare la banca, e vedi dove sono andati davvero i tuoi soldi.
- Un tetto per i desideri. Con i budget trasformi il tuo 30% in un Limite mensile per categorie come Intrattenimento, Shopping o Viaggi. Hai una barra di avanzamento e un avviso all’80% e al 100%. Nella versione gratuita hai fino a 3 budget al mese: scegli i desideri su cui sfori più spesso (guida).
- Quanto puoi spendere oggi. Disponibile al giorno, nel Riepilogo, parte dalle entrate del mese e da quelle ricorrenti ancora attese. Toglie le spese, le bollette ancora da pagare e quello che hai spostato sui conti di risparmio. Poi divide il resto per i giorni che restano, oggi compreso (guida).
- Un traguardo per il 20%. In Obiettivi leghi un obiettivo a un conto di risparmio, per esempio il fondo di emergenza. Con una scadenza, Fince ti mostra quanto mettere da parte ogni mese per arrivarci (guida).
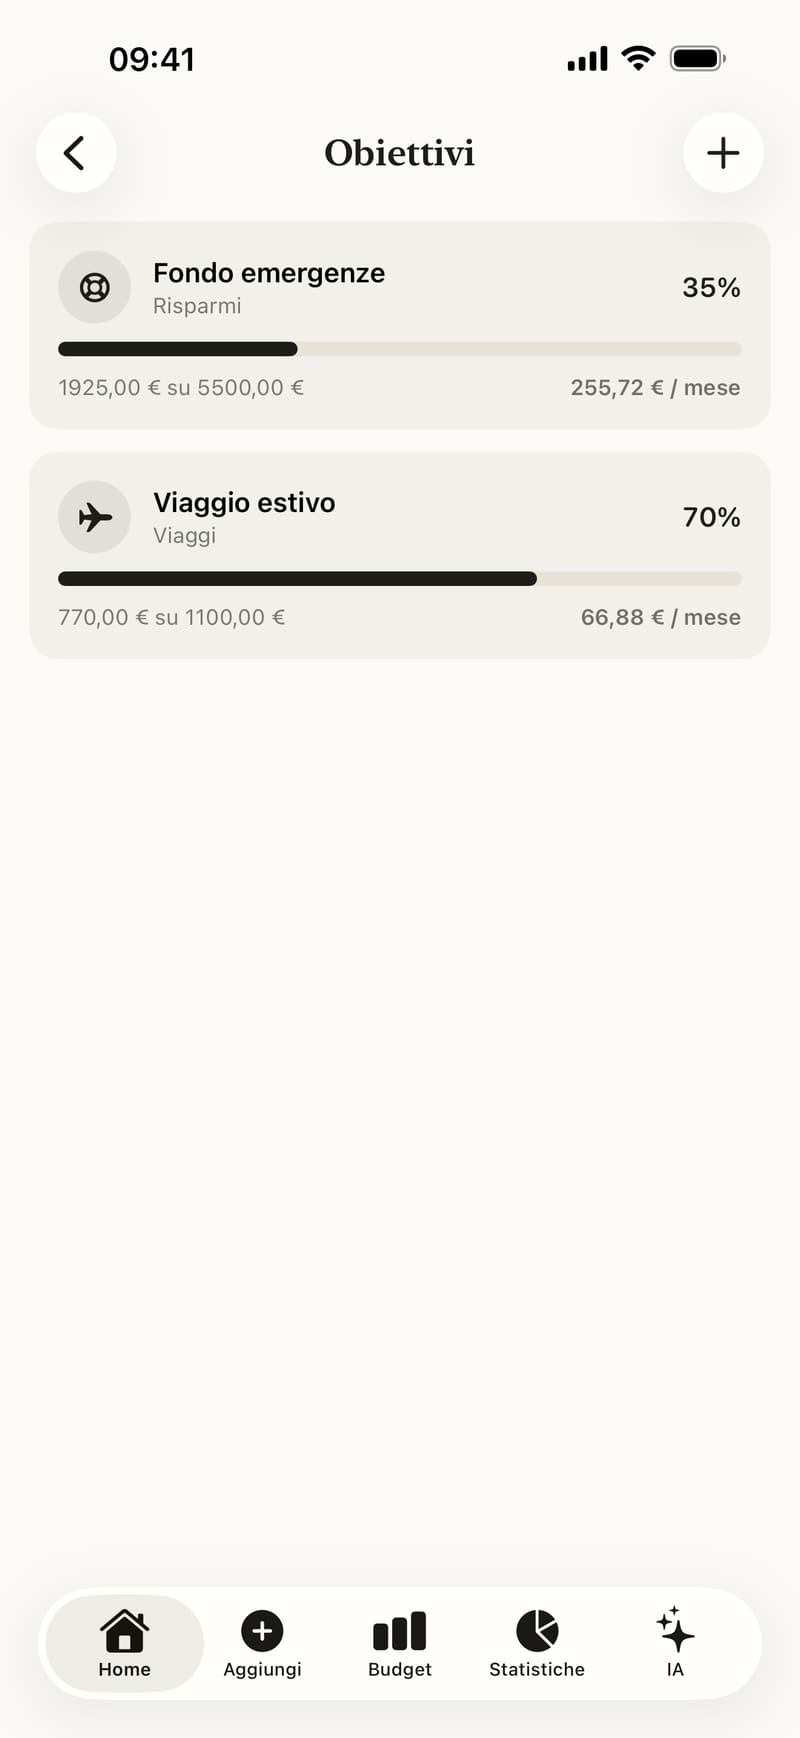
- Il conto di risparmio collegato all’obiettivo.
- La percentuale già raggiunta.
- Quanto hai messo da parte, su quanto ti serve.
- Quanto accantonare al mese per arrivare alla scadenza.
I tuoi dati restano sul tuo iPhone. Con Fince, con un foglio di calcolo o con tre barattoli sulla mensola, il principio non cambia: decidi prima dove vanno i soldi, poi controlla se ci sono andati davvero.
Fonti
- Consob, La pianificazione finanziaria (consultato il 31 ottobre 2026)
- Library of Congress, Elizabeth Warren e Amelia Warren Tyagi, All Your Worth (Free Press, 2005) (consultato il 31 ottobre 2026)
- Banca d’Italia, L’economia per tutti: Pianificazione (consultato il 31 ottobre 2026)
- Eurostat, Share of housing costs in disposable household income (ilc_mded01) (consultato il 31 ottobre 2026)
- Eurostat, Housing cost overburden rate by age, sex and poverty status (ilc_lvho07a) (consultato il 31 ottobre 2026)
- Eurostat, Glossary: Housing cost overburden rate (consultato il 31 ottobre 2026)
- ISTAT, Le spese per i consumi delle famiglie: anno 2025 (consultato il 31 ottobre 2026)
Contenuto educativo, non una consulenza finanziaria personalizzata.