Bilancio familiare: come gestire le spese mensili in 5 passi
Il bilancio familiare ti mostra dove vanno i tuoi soldi ogni mese. La Banca d’Italia lo costruisce in cinque passi: annotare entrate e uscite passate, separare i bisogni dai desideri, darsi un obiettivo di risparmio, preparare il budget e verificarlo con regolarità. Parti dallo stipendio netto, dividi per dodici le spese che arrivano una volta l’anno, come l’assicurazione auto, e decidi prima quanto mettere da parte.
È il 20 del mese e sul conto c’è meno di quanto pensavi, senza una spesa grossa da indicare. Spesso a pesare sono i piccoli importi, ripetuti ogni giorno. Il bilancio familiare serve proprio a vederli. Non ti chiede di rinunciare a tutto: ti mostra dove vanno i soldi, così sei tu a scegliere dove intervenire.
Il metodo che segue è quello della Banca d’Italia, spiegato sul suo portale di educazione finanziaria L’economia per tutti, con qualche consiglio della Consob. Ti servono le ultime buste paga, gli estratti conto degli ultimi mesi e le bollette.
Passo 1: annota entrate e uscite degli ultimi mesi
Prima di prevedere, guarda che cosa è successo. La Banca d’Italia consiglia di partire dalle entrate e dalle uscite di un periodo passato: l’ultimo mese o, meglio, l’ultimo anno, così dentro ci sono anche le spese che arrivano una volta sola. Raggruppa le uscite per destinazione: casa, spesa alimentare, trasporti, svago e così via.
Per le entrate conta lo stipendio netto, quello che arriva davvero sul conto, non il lordo della busta paga. Le entrate che non arrivano tutti i mesi, come la tredicesima, un premio o un rimborso, tienile fuori dal conto mensile: ti serviranno al passo 3. E sii prudente: la Banca d’Italia ricorda che spesso si tende a sottostimare le spese e a sovrastimare le entrate.
Passo 2: separa i bisogni dai desideri
Riguarda le spese che hai raccolto e chiediti quali sono davvero indispensabili. La Consob propone di dividerle in tre gruppi:
- Spese necessarie: l’affitto o il mutuo, le bollette, la spesa alimentare, la salute, i trasporti, gli impegni che non puoi saltare.
- Spese utili ma non essenziali: contano, ma puoi ridurle quando serve.
- Spese voluttuarie o rinviabili: quelle dettate dal piacere, dall’abitudine o dall’impulso.
Non devi eliminare tutto quello che sta nel terzo gruppo. Devi saperlo, perché è lì che trovi margine quando il mese si fa stretto. La Banca d’Italia fa un esempio molto italiano: un caffè in meno al giorno, per tutto l’anno, vale circa 400 euro.
Passo 3: decidi quanto risparmiare, e mettilo da parte per primo
Un obiettivo di risparmio funziona quando è concreto e raggiungibile: sai quanto ti serve ed entro quando. L’esempio della Banca d’Italia è mettere da parte 1.200 euro in un anno per una breve vacanza: 100 euro al mese, una cifra che puoi seguire di mese in mese.
La Consob suggerisce di rovesciare l’ordine abituale: prima decidi la cifra da accantonare ogni mese, poi ragioni su quanto puoi spendere. Un bonifico periodico verso un altro conto, impostato per il giorno dopo lo stipendio, lo fa al posto tuo. Le entrate straordinarie come la tredicesima sono l’occasione per avvicinarti all’obiettivo o per costruire una riserva per gli imprevisti.
Passo 4: prepara il budget, mese per mese
Ora guarda avanti, per almeno qualche mese, meglio per un anno. La Banca d’Italia distingue due tipi di spese:
- Spese mensili: tornano ogni mese, come l’affitto o la rata del mutuo, la spesa, i trasporti e la benzina.
- Spese a bassa frequenza: arrivano una o poche volte l’anno, come l’assicurazione auto, il bollo, la tassa sui rifiuti, un abbonamento annuale o un viaggio.
Le seconde sono quelle che rovinano un mese altrimenti tranquillo. Il rimedio è trasformarle in una quota mensile: somma quello che paghi in un anno e dividi per dodici. Il calcolatore del budget della Banca d’Italia, un foglio Excel da scaricare, ti fa indicare per ogni voce la sua frequenza, da settimanale ad annuale, proprio per non perdere di vista queste spese. Lascia poi uno spazio per le spese impreviste, come consiglia la stessa Banca d’Italia.
Un esempio di calcolo
Immagina uno stipendio netto di 1.900 € al mese, un appartamento in affitto e un’auto. Il tuo bilancio familiare potrebbe essere questo:
| A | B | |
|---|---|---|
| 1 | Voce | Al mese |
| 2 | Stipendio netto | 1.900 € |
| 3 | Affitto | 650 € |
| 4 | Luce e gas | 90 € |
| 5 | Internet e telefono | 35 € |
| 6 | Abbonamenti (streaming, palestra) | 40 € |
| 7 | Spese annuali: assicurazione, bollo, rifiuti (840 € ÷ 12) | 70 € |
| 8 | Totale spese fisse | 885 € |
| 9 | Risparmio con bonifico periodico | 190 € |
| 10 | Budget per le spese variabili | 825 € |
| 11 | Al giorno, in un mese di 30 giorni | 27,50 € |
Dei 1.900 €, le spese fisse ne assorbono 885, compresi i 70 € al mese messi da parte per le spese annuali. Tolti i 190 € di risparmio, restano 825 € per tutto il resto: spesa, benzina, uscite, regali. Su un mese di 30 giorni sono 27,50 € al giorno, un numero che puoi tenere a mente anche davanti allo scaffale del supermercato.
Passo 5: verifica e aggiorna con regolarità
Un budget scritto e poi dimenticato non serve a molto. La Consob consiglia di scegliere un giorno fisso al mese per fare il punto: confronta quello che avevi previsto con quello che hai speso davvero, voce per voce.
- Se una categoria sfora tutti i mesi, forse il limite era irrealistico: alzalo e cerca il margine altrove.
- Se avanza qualcosa, decidi subito dove va: risparmio, riserva per gli imprevisti o un obiettivo.
- Se cambiano le tue priorità, cambia anche il budget. Per la Banca d’Italia la pianificazione è un processo continuo, fatto di controlli e aggiustamenti.
I primi due o tre mesi sono i più difficili: le previsioni sono approssimative e scopri spese che avevi dimenticato. È normale, ed è proprio quello che il bilancio familiare deve mostrarti. All’inizio annota tutto, anche il caffè al bar; quando conosci le tue abitudini, puoi semplificare.
Come ti aiuta Fince
Fince è un’app per il bilancio familiare su iPhone che non si collega alla banca: registri tu quello che spendi e vedi il tuo mese a colpo d’occhio. Perché questo può essere un vantaggio lo spieghiamo nell’articolo sulle app per le spese che non si collegano al conto.
- Le spese fisse, inserite una volta. Affitto, bollette, abbonamenti e stipendio diventano voci ricorrenti. Se consenti le notifiche, Fince te le ricorda il giorno prima alle 9, e in In arrivo vedi quello che scade a breve (guida).
- Un limite per categoria. Con i budget dai a ogni categoria un Limite mensile, con una barra di avanzamento e un avviso all’80% e al 100%. Nella versione gratuita hai fino a 3 budget al mese; con Copia i budget di ottobre 2026 riparti a novembre con gli stessi limiti (guida).
- Il tuo margine, giorno per giorno. Disponibile al giorno prende le entrate del mese e quelle ricorrenti ancora attese, toglie le spese, le bollette ancora da pagare e quello che hai spostato sui conti di risparmio nel mese, poi divide il resto per i giorni che restano, oggi compreso (guida).
- Registrare in un attimo. Scrivi «caffè 4,50» nell’aggiunta rapida e Fince compila categoria e importo. Lo Scontrino puoi anche fotografarlo.
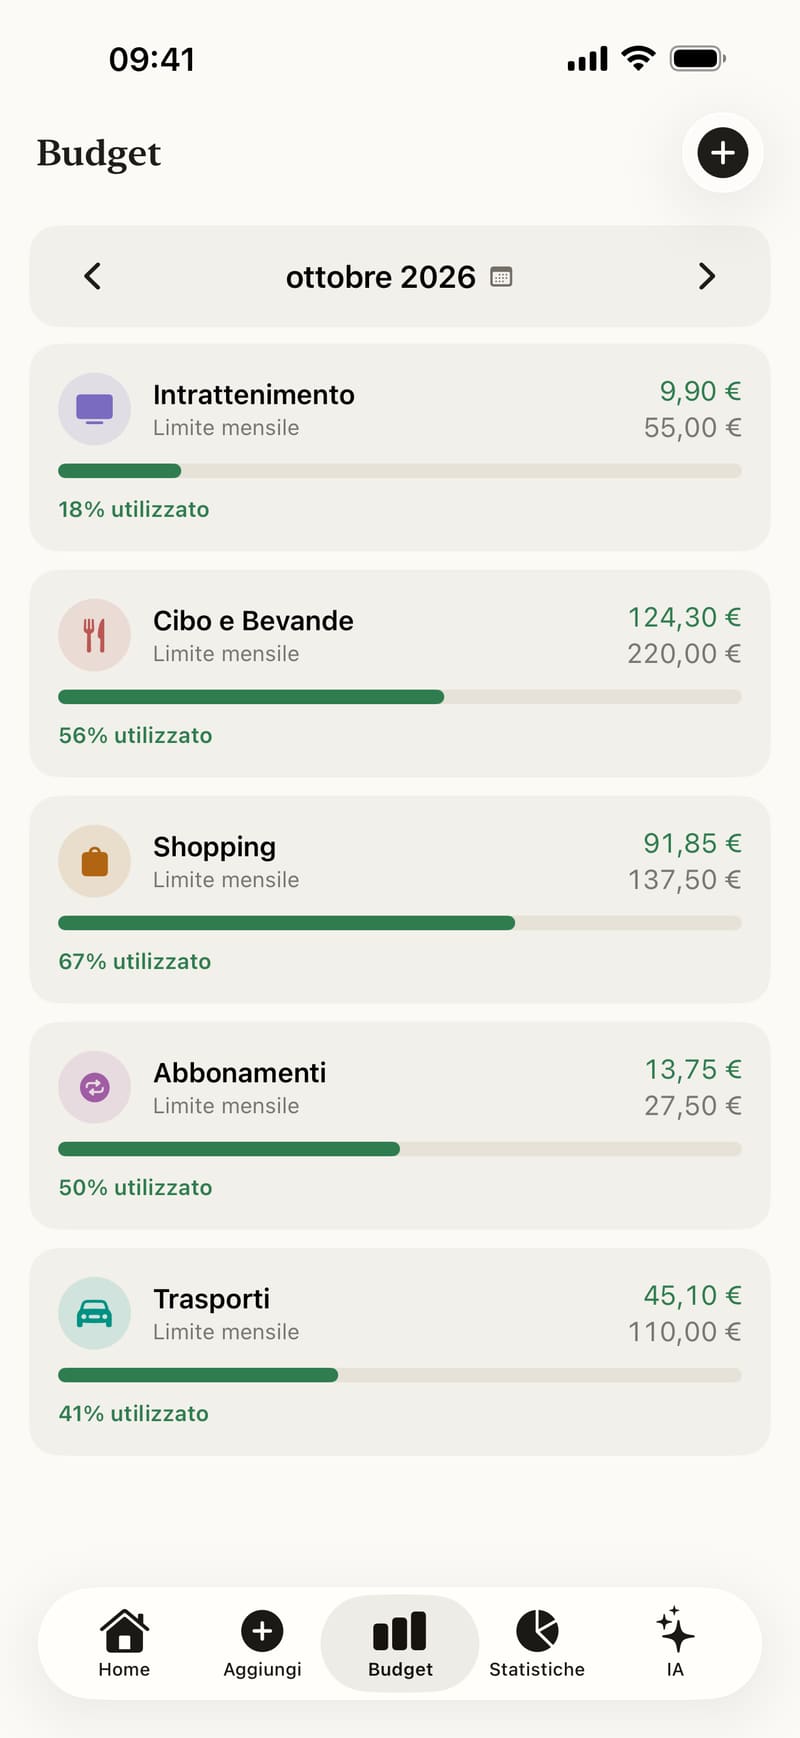
- Ogni mese ha i suoi budget.
- Speso e limite mensile della categoria.
- La barra cresce a ogni spesa.
- La parte del limite già usata.
I tuoi dati restano sul tuo iPhone. Che tu usi Fince, un foglio di calcolo o un quaderno, il metodo non cambia: prevedi, annota, verifica, correggi.
Fonti
- Banca d’Italia, L’economia per tutti: Pianificazione (consultato il 31 ottobre 2026)
- Banca d’Italia, L’economia per tutti: Calcolatore del budget (consultato il 31 ottobre 2026)
- Consob, La pianificazione finanziaria (consultato il 31 ottobre 2026)
- ISTAT, Le spese per i consumi delle famiglie: anno 2025 (consultato il 31 ottobre 2026)
Contenuto educativo, non una consulenza finanziaria personalizzata.