Comment faire un budget mensuel, étape par étape
Un budget mensuel, c'est un plan pour l'argent d'un mois, écrit avant que le mois commence. Il tient en cinq étapes : note les revenus sur lesquels tu peux compter, liste tes charges fixes, mets ton épargne de côté en premier, répartis le reste entre quelques postes de dépenses courantes, et fais le bilan en fin de mois. Le premier mois est un brouillon ; chaque bilan rend le suivant plus juste.
Le mot « budget » fait souvent penser à un régime : strict, triste, abandonné au bout de trois semaines. Ça n'a pas à être comme ça. Au fond, un budget mensuel répond à une seule question avant le début du mois : où va aller l'argent de ce mois-ci ? Une fois la réponse posée noir sur blanc, les décisions du quotidien deviennent plus simples, parce que tu ne navigues plus à vue.
La méthode qui suit marche sur papier, dans un tableur ou dans une appli. Il te faut simplement un ou deux relevés de compte récents et un moment au calme.
Étape 1 : note les revenus sur lesquels tu peux compter
Pars de ce qui arrive vraiment sur ton compte chaque mois : ton salaire tel qu'il est versé, pas le brut inscrit sur ton contrat. Ajoute les autres rentrées régulières : un deuxième job, des aides, une pension, un loyer perçu.
Si tes revenus varient d'un mois à l'autre (freelance, pourboires, commissions, travail saisonnier), ne construis pas ton budget sur ton meilleur mois. Prends un chiffre prudent, par exemple le plus bas de tes derniers mois, et considère tout ce qui dépasse comme un bonus, à mettre de côté une fois qu'il est vraiment arrivé.
Étape 2 : liste tes charges fixes
Les charges fixes, ce sont les sommes qui partent chaque mois quoi que tu fasses : loyer ou crédit immobilier, électricité et gaz, eau, box internet et forfait mobile, assurances, remboursements de crédit, abonnements, pass de transport. Reprends un relevé récent ligne par ligne. Les abonnements, surtout, passent facilement sous le radar : ils sont petits et prélevés tout seuls.
Certaines dépenses ne tombent pas tous les mois : une assurance payée à l'année, l'entretien de la voiture, une cotisation annuelle. Divise chacune par douze et ajoute cette part mensuelle à ta liste. Une facture annuelle de 240 € devient 20 € par mois. Si tu mets cette somme de côté chaque mois, la facture ne te prend plus de court le jour où elle arrive.
Étape 3 : l'épargne d'abord
Si tu épargnes ce qui reste à la fin du mois, il ne reste souvent… rien. Inverse l'ordre : décide maintenant d'un montant à épargner, avant de prévoir la moindre dépense courante, et vire-le sur un compte à part dès que ta paie arrive.
Le bon montant dépend de ta situation, et il n'a pas besoin d'être gros pour être utile. Une petite somme régulière que tu gardes vaut mieux qu'une somme ambitieuse que tu reprends au bout de dix jours. Si tu te constitues un matelas de sécurité ou que tu mets de côté pour un projet, donne-lui un objectif et une date : le montant mensuel aura une raison d'être.
Étape 4 : répartis ce qui reste
Fais maintenant la soustraction : revenus, moins charges fixes, moins épargne. Ce qui reste, c'est l'argent de la vie de tous les jours, les dépenses variables d'une semaine à l'autre : courses, restos, carburant, vêtements, sorties, cadeaux, soins.
Découpe ce montant en quelques postes. Cinq à huit, c'est largement suffisant ; avec vingt, tu passeras plus de temps à trier qu'à vivre. Cale chaque plafond sur ce que tu as vraiment dépensé ces derniers mois, puis réduis là où tu veux que quelque chose change. Garde une petite ligne « imprévus » : il y a toujours quelque chose.
Si tu préfères partir de proportions toutes faites, la règle 50/30/20 propose une répartition de départ entre besoins, envies et épargne. Et si tu ne veux pas jongler avec des postes, tu peux aussi transformer tout ce montant en un seul chiffre par jour : c'est l'idée du reste à vivre par jour.
Un exemple chiffré
Imaginons que tu touches 1 800 € par mois sur ton compte. Voici à quoi pourrait ressembler ton plan.
| Ligne | Par mois |
|---|---|
| Revenus | 1 800 € |
| Charges fixes : loyer 650 €, électricité 60 €, box et forfait mobile 45 €, assurances 40 €, abonnements 25 €, pass de transport 40 € | −860 € |
| Épargne, virée le jour de la paie | −150 € |
| Reste pour les dépenses courantes | 790 € |
Ces 790 € se répartissent ensuite : courses 350 €, restos et sorties 120 €, shopping 100 €, loisirs 80 €, hygiène et soins 40 €, imprévus 100 €. Le compte tombe juste à 790 €. Sur un mois de 30 jours, ça fait environ 26 € par jour pour tout ce qui n'est pas une facture.
Tu remarques à quel point le montant du quotidien est plus petit que la paie. C'est tout l'intérêt de l'exercice : 1 800 € le jour du virement, ça paraît beaucoup ; 26 € par jour, c'est ce que tu as réellement pour vivre une fois les factures et l'épargne couvertes.
Étape 5 : fais le bilan en fin de mois
C'est l'étape la plus facile à sauter, et c'est pourtant elle qui fait marcher un budget. En fin de mois, mets ton plan à côté de ce que tu as vraiment dépensé, poste par poste, et pose-toi trois questions :
- Où ai-je dépassé, et pourquoi ? Un imprévu ponctuel (un cadeau de mariage, un téléphone cassé) n'a rien à voir avec une habitude (le resto tous les midis).
- Le plafond était-il réaliste ? Si tu dépasses le même poste trois mois de suite, c'est sans doute le plafond qui pose problème, pas toi. Remonte-le et prends la différence ailleurs.
- Qu'est-ce qui arrive le mois prochain ? Anniversaires, vacances, facture annuelle, rentrée scolaire : mets-les dans le plan dès maintenant.
Écris ensuite le budget du mois suivant avec ces ajustements. Les deux ou trois premiers mois seront approximatifs ; le plan colle un peu plus à la réalité à chaque fois.
Les pièges classiques
- Oublier les dépenses irrégulières. Réparations, cadeaux, frais de santé : elles ne tombent pas tous les mois, mais elles tombent chaque année. La ligne « imprévus » et l'astuce des factures annuelles divisées par douze sont là pour ça.
- Des plafonds trop serrés. Un budget impossible à tenir ne tient pas. Mieux vaut un plafond réaliste que tu respectes qu'un plafond héroïque que tu abandonnes.
- Prévoir sans suivre. Le budget dit ce que tu comptais faire ; seul le suivi de tes dépenses dit ce qui s'est passé. Sans lui, le bilan de l'étape 5 se fait au doigt mouillé.
Ce que Fince fait pour toi
Fince est une appli de budget pour iPhone qui suit cette méthode sans se connecter à ta banque : tu notes ce que tu dépenses, elle en tire une image claire du mois.
- Charges fixes et revenus. Ajoute une fois ton loyer, tes abonnements et ton salaire en récurrents. Fince t'envoie une notification la veille de chaque échéance et les affiche sous À venir sur le tableau de bord. Le guide des factures récurrentes montre comment faire.
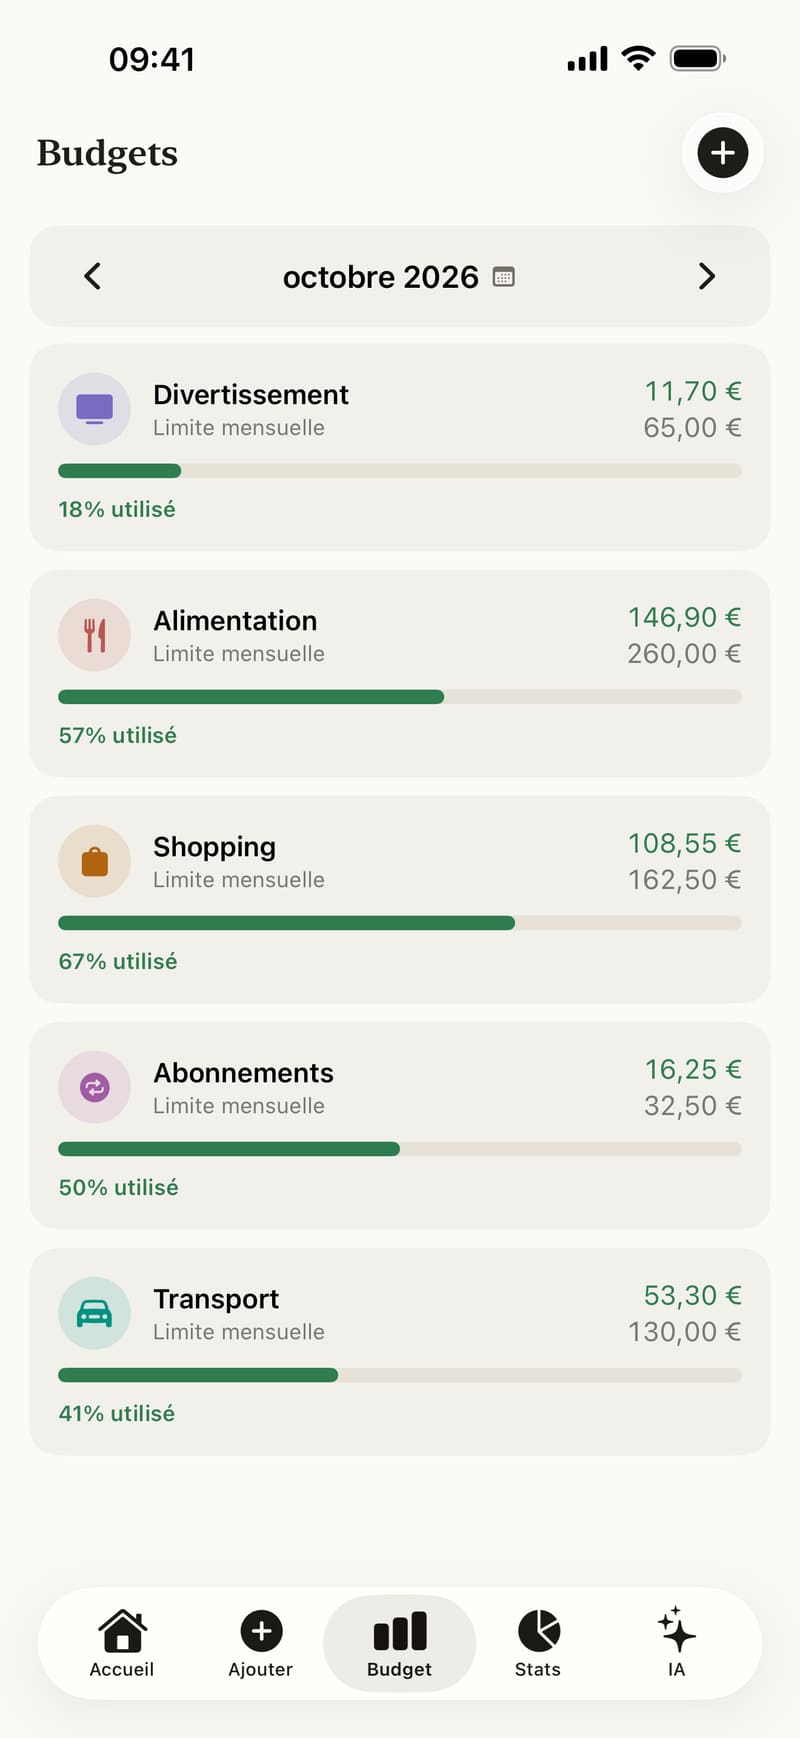
- Plafonds par catégorie. Donne une limite mensuelle à une catégorie et suis sa barre de progression ; Fince t'alerte à 80 % et à 100 %. La version gratuite permet jusqu'à 10 budgets. Tout est expliqué dans le guide des budgets mensuels.
- L'épargne d'abord. Un objectif d'épargne relié à ton compte épargne t'indique combien mettre de côté chaque mois pour l'atteindre à la date voulue.
- Le quotidien. Reste à dépenser par jour, sur le tableau de bord, divise ce qu'il reste ce mois-ci, factures à venir comprises, par le nombre de jours restants.
- Le bilan. L'onglet Stats montre tes dépenses du mois par catégorie : ton bilan de fin de mois part de vrais chiffres.
Ajouter une dépense prend quelques secondes : tape « café 4,50 » et Fince remplit la catégorie et le montant. Quel que soit l'outil que tu choisis, la méthode reste la même : prévoir, noter, faire le bilan, ajuster.