La règle 50/30/20 expliquée, avec un exemple chiffré
La règle 50/30/20 découpe ce que tu touches en trois parts : 50 % pour les besoins, 30 % pour les envies et 20 % pour l'épargne et le remboursement anticipé de tes dettes. C'est un moyen rapide de vérifier si tes dépenses sont équilibrées, pas une loi. Elle coince vite avec un loyer élevé ou des revenus faibles ou irréguliers : prends ces chiffres comme un point de départ et ajuste les proportions à ta vie.
La plupart des méthodes de budget te demandent de planifier une bonne dizaine de postes. La règle 50/30/20 n'en demande que trois. C'est tout son intérêt : elle se vérifie sur un coin de table et donne une idée de l'équilibre de ton budget sans détailler chaque ligne.
Ce que dit la règle
Prends ce que tu touches réellement chaque mois, c'est-à-dire ce qui arrive sur ton compte, et coupe-le en trois :
- 50 % pour les besoins : ce que tu dois payer pour vivre et travailler.
- 30 % pour les envies : ce qui rend la vie agréable, mais dont tu pourrais te passer s'il le fallait.
- 20 % pour l'épargne et les dettes : l'argent pour plus tard, y compris les remboursements au-delà du minimum.
C'est tout. Pas de liste officielle de postes, pas de montant imposé : la règle raisonne en proportions, donc elle s'adapte à ce que tu gagnes.
Besoins, envies, épargne : qu'est-ce qui va où ?
Le partage paraît évident… jusqu'au moment de classer de vraies dépenses. Voici une façon raisonnable de tracer les frontières.
Les besoins : le logement (loyer ou crédit immobilier), l'électricité, le gaz et l'eau, les courses de base, les trajets pour aller travailler, les assurances, la santé, la garde des enfants et les mensualités minimales de tes crédits. Si t'en passer te mettrait vraiment en difficulté, c'est un besoin.
Les envies : les restos, les plats livrés, le streaming et les autres abonnements, les vacances, les loisirs, les sorties, les vêtements au-delà de l'essentiel, et les montées en gamme : le téléphone plus cher, la voiture plus grosse, la formule premium.
L'épargne et les dettes : l'argent que tu mets de côté, que ce soit pour une épargne de précaution ou un projet à plus long terme, et les remboursements qui soldent une dette plus vite que prévu.
Certaines dépenses sont entre les deux. Un forfait mobile est un besoin ; le forfait le plus cher est en partie une envie. Les courses sont un besoin ; le fromage d'exception est une envie. Pas la peine de te torturer sur chaque achat : décide une fois pour toutes où va chaque poste et tiens-t'en à ça, pour que tes comparaisons d'un mois à l'autre veuillent dire quelque chose.
Un exemple chiffré
Imaginons que tu touches 1 800 € par mois. La règle donne ces objectifs :
- Besoins : 50 % de 1 800 € = 900 €
- Envies : 30 % de 1 800 € = 540 €
- Épargne et dettes : 20 % de 1 800 € = 360 €
Regarde maintenant ce qui s'est vraiment passé le mois dernier. Tes besoins ont atteint 990 € : loyer 650 €, électricité 60 €, courses 220 €, transport 40 € et assurance habitation 20 €. Tes envies ont représenté 540 €, et 270 € sont partis en épargne.
| Part | Objectif | Réel | Part des revenus |
|---|---|---|---|
| Besoins | 900 € | 990 € | 55 % |
| Envies | 540 € | 540 € | 30 % |
| Épargne et dettes | 360 € | 270 € | 15 % |
Le tableau parle de lui-même : les envies sont pile dans l'objectif, mais le loyer fait déborder les besoins de cinq points, et l'épargne en perd cinq. La règle ne te dit pas quoi faire ; elle te montre où ça frotte.
Dans cet exemple, le loyer ne peut pas baisser du jour au lendemain, donc le levier, ce sont les envies. En les ramenant à 450 € (25 %), tu libères 90 €, qui font passer l'épargne de 270 € à 360 €, soit les 20 % visés. Tu obtiens une répartition 55/25/20, et c'est un budget tout à fait solide.
Là où la règle coince
Un loyer élevé
La règle suppose que tous tes besoins tiennent dans la moitié de tes revenus. Si ton loyer à lui seul prend 40 ou 45 % de ce que tu touches, comme ça peut arriver dans les grandes villes, 50 % pour l'ensemble des besoins devient hors d'atteinte, sauf à déménager. Le risque, c'est d'avoir l'impression d'échouer face à un objectif qui n'a jamais été réaliste pour toi. Mesure honnêtement ta vraie répartition et travaille sur ce que tu peux changer.
Des revenus irréguliers
50 % de quoi ? Si tu es freelance, si tu touches des commissions ou si tu travailles en saisonnier, ton revenu mensuel peut beaucoup varier. Une approche pratique : applique les pourcentages à une base prudente, par exemple ton mois le plus bas de ces derniers temps, et envoie tout ce qui dépasse vers l'épargne ou une réserve une fois l'argent arrivé. Notre article sur la trésorerie des freelances va plus loin.
Des revenus modestes, ou confortables
Quand le budget est serré, les besoins peuvent absorber presque tout, et les 30 % d'envies n'existent tout simplement pas. Épargner 20 % n'est pas toujours possible non plus ; épargner un peu, régulièrement, compte quand même. À l'inverse, si tu gagnes bien ta vie, 50 % pour les besoins peut être plus que nécessaire, et les 20 % deviennent un plancher plutôt qu'un plafond.
Comment l'adapter
- Mesure avant de viser. Classe les dépenses du mois dernier dans les trois parts et calcule ta vraie répartition. C'est ton point de départ, quel qu'il soit.
- Change les proportions. Des variantes comme 60/20/20 ou 70/20/10 suivent la même logique avec d'autres poids. Ce qui aide, c'est d'avoir des proportions que tu as choisies, pas ces chiffres-là en particulier.
- Protège la part épargne. Quelle que soit la répartition, fixe d'abord le montant à épargner et vire-le dès que ta paie arrive, pour qu'il ne dépende pas de ce qui reste en fin de mois.
- Transforme les pourcentages en plafonds. Un pourcentage n'aide au quotidien qu'une fois converti en montant par poste. Notre méthode pour faire un budget mensuel montre comment.
- Fais le point chaque mois. Vérifie ta vraie répartition en fin de mois et rapproche-toi de ton objectif, un petit changement à la fois.
Comment Fince t'aide à voir ta répartition
Fince n'a pas de réglage « 50/30/20 », et tu n'en as pas besoin pour appliquer la règle. Ce que l'appli te donne, c'est la matière première : où ton argent est vraiment passé.
- Stats affiche les dépenses du mois par catégorie dans un graphique en anneau, avec le montant et le pourcentage de chaque catégorie, et te permet de basculer entre dépenses et revenus. Attention : ces pourcentages sont des parts de tes dépenses, pas de tes revenus. Pour comparer avec la règle, divise chaque total par ce que tu touches.
- Les budgets transforment ta part « envies » en limites mensuelles sur les catégories concernées, comme Divertissement, Shopping ou Voyage, avec des alertes à 80 % et à 100 %. Le guide des budgets mensuels explique comment.
- Les objectifs relient une cible à ton compte épargne et t'indiquent combien mettre de côté chaque mois pour l'atteindre à la date voulue (voir le guide des objectifs d'épargne).
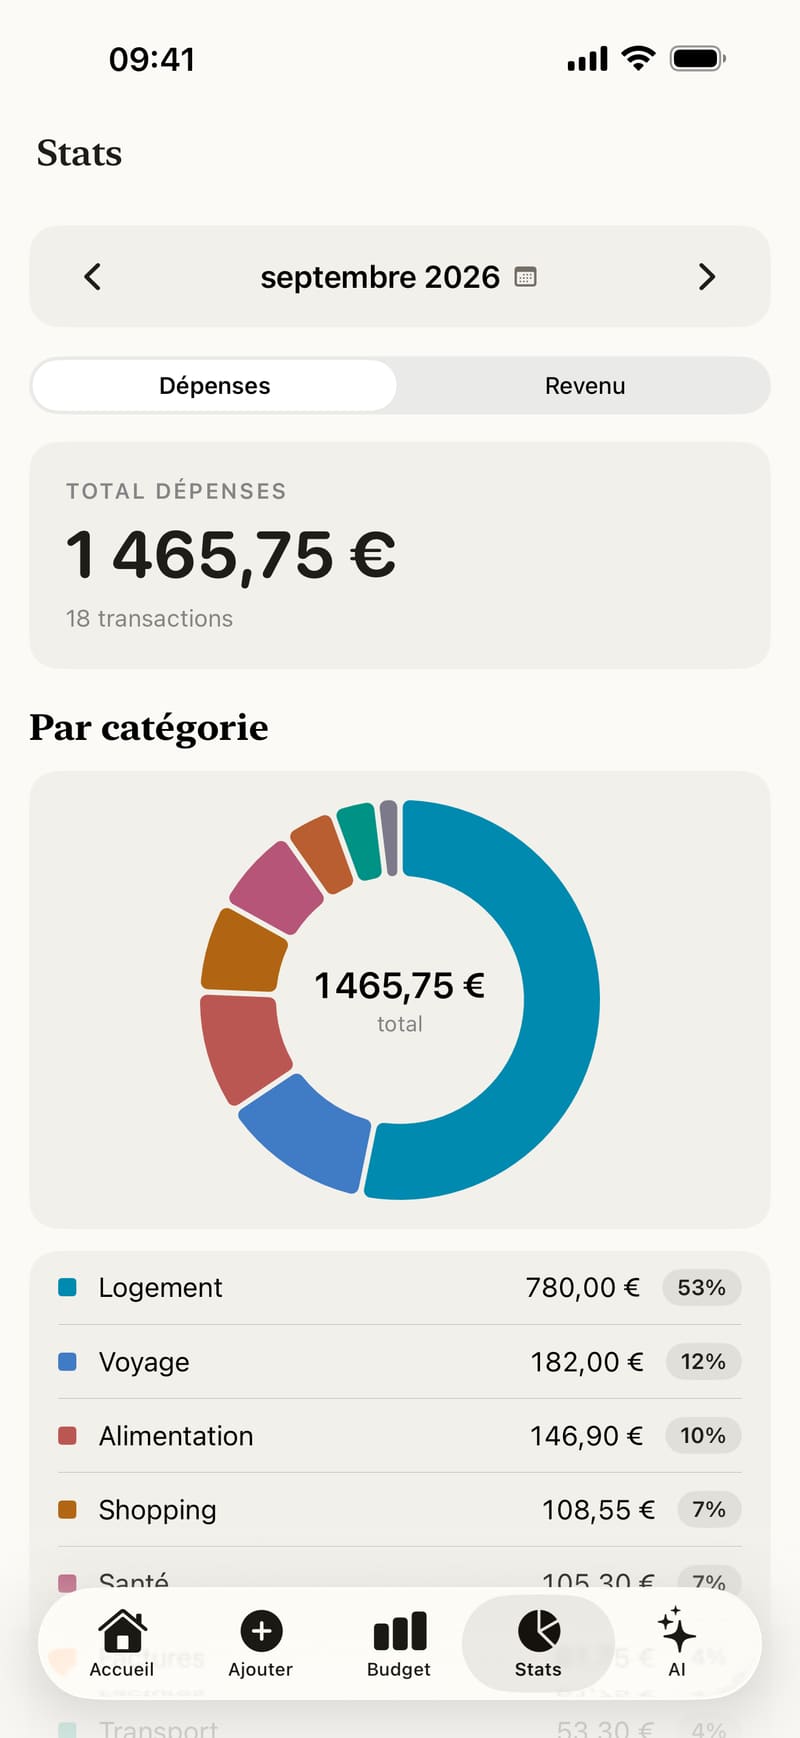
Tout reste sur ton iPhone, sans connexion bancaire. Tu notes ce que tu dépenses, et au bout d'un mois tu vois ta propre répartition au lieu de la deviner.