Reste à vivre : combien peux-tu dépenser par jour ?
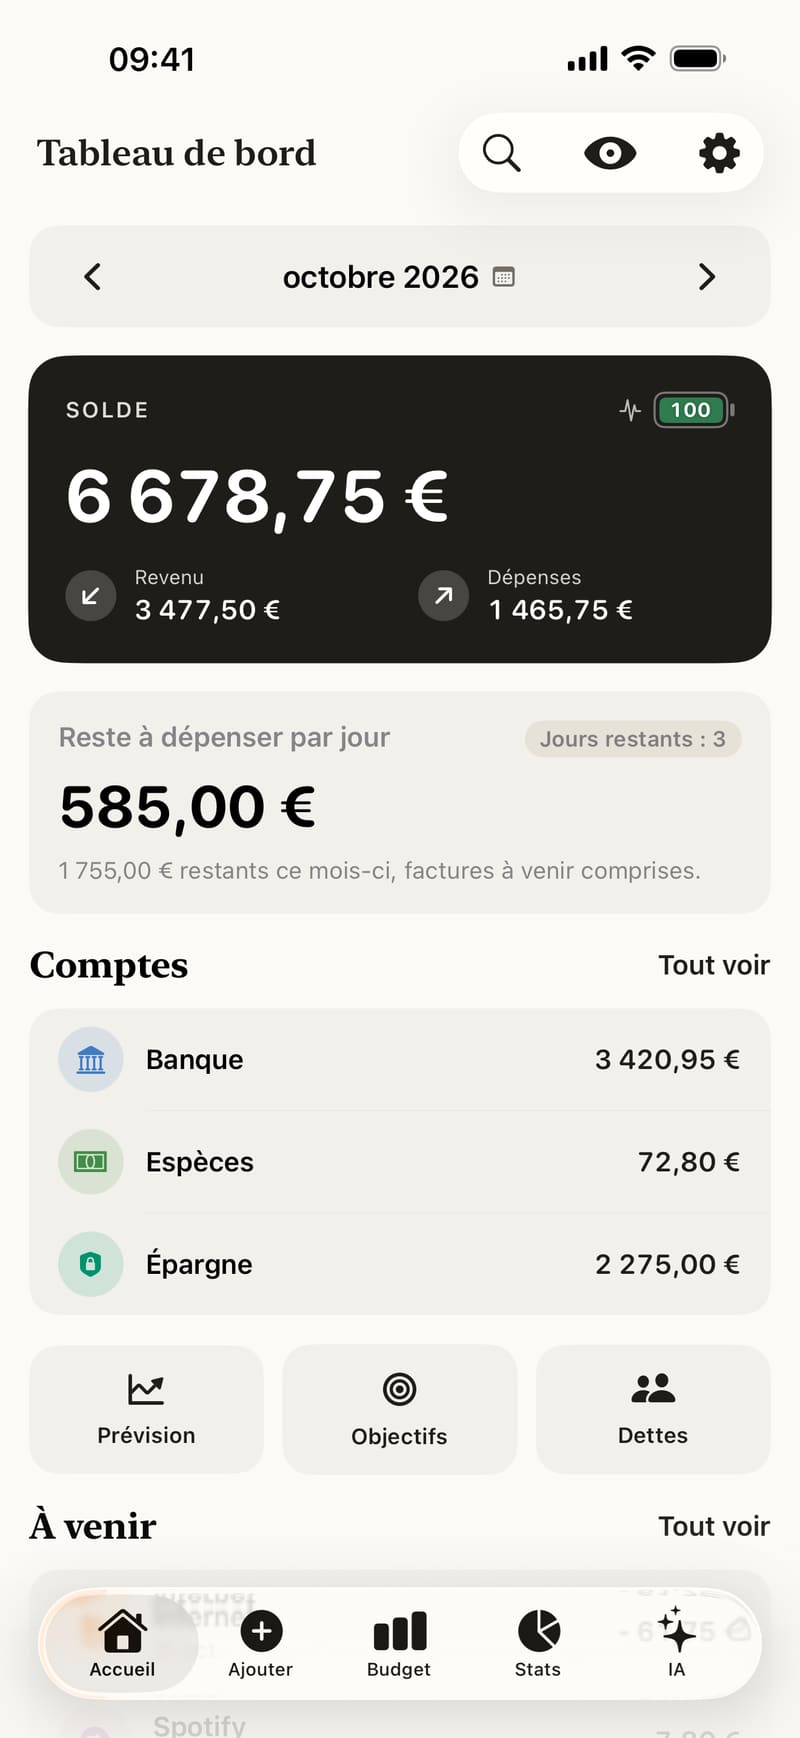
Prends l'argent qu'il te reste pour le mois une fois tes factures et ton épargne couvertes, divise-le par le nombre de jours restants, aujourd'hui compris : tu obtiens ton budget du jour, un seul chiffre pour guider tes dépenses. Recalcule-le au fil du mois : dépense moins aujourd'hui et celui de demain monte ; dépense plus et il baisse. Fince l'affiche sur son tableau de bord sous le nom Reste à dépenser par jour.
« Combien j'ai sur mon compte ? » est une question étonnamment trompeuse. Ton solde mélange de l'argent déjà promis (le loyer de la semaine prochaine, la facture de téléphone, ce que tu comptais épargner) avec l'argent que tu es vraiment libre de dépenser. « Combien je peux dépenser aujourd'hui ? » est une bien meilleure question, et sa réponse est simple.
Le reste à vivre, c'est quoi ?
Dans le langage courant, le reste à vivre, c'est l'argent qui te reste une fois tes charges fixes payées (loyer, factures, abonnements, crédits) pour vivre au quotidien : courses, transports, sorties, imprévus. C'est ce qui sert vraiment à vivre, une fois que tout ce qui est engagé est parti.
Tu croiseras aussi l'expression chez des banques ou des organismes sociaux, qui l'utilisent parfois avec leurs propres modes de calcul. Ici, on parle simplement de la version de tous les jours, celle qui t'aide à piloter ton mois. Et l'idée devient vraiment pratique quand tu la divises par le nombre de jours qu'il reste.
Un chiffre au lieu de dix
Les budgets par poste sont utiles pour planifier, mais difficiles à garder en tête devant la caisse. Un budget par jour résume tout le mois en un seul chiffre facile à retenir : aujourd'hui, tu as tant.
Le calcul à la main
- Pars des revenus du mois : ce que tu as reçu, plus ce qui arrivera à coup sûr d'ici la fin du mois.
- Retire ce que tu as déjà dépensé ce mois-ci.
- Retire les factures encore à venir avant la fin du mois : le loyer s'il n'est pas encore parti, le forfait mobile, les abonnements, une mensualité de crédit.
- Retire ce que tu veux épargner ce mois-ci, si tu ne l'as pas encore mis de côté.
- Divise par le nombre de jours restants, aujourd'hui compris.
Un exemple. On est le 12 septembre, un mois de 30 jours. Tu as reçu ton salaire de 1 800 € et tu as déjà dépensé 1 080 €, loyer de 650 € compris. D'ici la fin du mois, il reste à payer le forfait mobile (15 €), la box internet (30 €) et un abonnement de streaming (10 €), soit 55 € de factures. Et tu veux garder 150 € pour ton épargne.
- Ce qu'il te reste pour le mois : 1 800 − 1 080 − 55 − 150 = 515 €
- Jours restants, aujourd'hui compris : 30 − 12 + 1 = 19
- Budget du jour : 515 ÷ 19 = 27,11 €, disons 27 €
Compter aujourd'hui a son importance. Le chiffre doit te dire ce que tu peux dépenser aujourd'hui, et le dernier jour du mois, il te reste encore un jour pour diviser, pas zéro.
Recalcule-le en route
Ce chiffre n'est pas figé pour le mois : c'est une photo à un instant donné. Refais le calcul chaque jour ou tous les deux ou trois jours, et il se corrige tout seul :
- Si tu dépenses 15 € aujourd'hui, ton budget de demain sera de (515 − 15) ÷ 18 = 27,78 €.
- Si tu dépenses 80 €, il sera de (515 − 80) ÷ 18 = 24,17 €.
Une journée sobre est récompensée tout de suite. Une journée chère ne fait pas dérailler le budget : son coût est réparti sur le reste du mois, et tu vois exactement ce qu'elle a pris à chacun des jours suivants.
Pourquoi un chiffre par jour fonctionne
- C'est concret. « 515 € restants », le 12 du mois, ça paraît beaucoup. « 27 € aujourd'hui », tu peux le comparer sur le moment à un déjeuner ou à un passage au supermarché.
- Ça règle l'allure du mois. Le scénario bien connu, une première quinzaine confortable puis une dernière semaine au régime pâtes, vient d'un total mensuel dépensé de façon inégale. Un chiffre par jour lisse tout ça.
- Ça autorise autant que ça limite. Si tu as dépensé 10 € sur tes 27 €, tu sais que le verre en terrasse passe, sans culpabilité ni calcul mental.
- C'est indulgent. Un dépassement n'est pas un échec qui casse le plan. Il resserre un peu les jours suivants, et tu sais de combien.
Ses limites
- Les gros achats ponctuels le faussent. Dans l'exemple ci-dessus, un billet de train à 300 € acheté aujourd'hui laisserait (515 − 300) ÷ 18 = 11,94 € par jour pour la fin du mois. Les grosses dépenses se prévoient plus facilement à part, en mettant de côté sur plusieurs mois.
- Il ne vaut que par les factures que tu comptes. Oublie une facture et le chiffre sera trop généreux.
- C'est un plafond, pas un objectif. Rien ne t'oblige à le dépenser. Ce que tu ne dépenses pas fait monter les jours suivants, ou finit en épargne.
- Il est fait pour les dépenses courantes. Il ne remplace pas la connaissance de tes charges fixes ; il marche le mieux par-dessus un budget mensuel qui les a déjà prises en compte.
Comment Fince le calcule pour toi
Fince affiche ce chiffre sur le tableau de bord sous le nom Reste à dépenser par jour. Le calcul : les revenus du mois, moins les dépenses du mois, moins les factures récurrentes encore dues ce mois-ci, plus les revenus récurrents encore attendus, le tout divisé par le nombre de jours restants, aujourd'hui compris. À côté, tu vois les jours restants et le total qu'il te reste pour le mois, factures à venir comprises.
- Il suit tes factures. Ajoute une fois ton loyer, tes abonnements et ton salaire en récurrents : Fince compte ceux qui restent dus ce mois-ci sans que tu aies à les soustraire. Le guide des factures récurrentes montre comment les créer.
- Il se met à jour au fil de l'eau. Chaque dépense ajoutée change le chiffre, qui reflète toujours le mois en cours.
- Il te prévient quand le mois déborde. Si tu as dépensé plus que ce que tu as reçu, factures à venir comprises, la carte affiche Dépassement ce mois-ci et le montant du dépassement, en rouge.
- Il ne concerne que le mois en cours, et apparaît dès qu'un revenu est enregistré ou attendu ce mois-ci.
L'épargne fonctionne comme dans le calcul à la main, à condition qu'elle aille sur un compte épargne dans Fince : l'argent que tu y vires ce mois-ci est mis de côté et n'est plus compté comme dépensable. Une fois tes 150 € virés, Fince affiche les mêmes 27,11 € par jour. Tant que tu ne les as pas virés, la carte affiche (1 800 − 1 080 − 55) ÷ 19 = 35 €, parce que cet argent est encore sur ton compte courant.
Le guide du reste à dépenser par jour détaille la carte. Que tu utilises une appli ou un coin d'enveloppe, l'habitude est la même : un seul chiffre, regardé chaque jour, pour arriver en fin de mois sans mauvaise surprise.