Fondo de emergencia: cuánto ahorrar, dónde guardarlo y cómo crearlo
- Aparte del dinero del día a día
- Crece con cada transferencia
El fondo de emergencia, o colchón financiero, es el dinero que apartas para lo imprevisto: una bajada de ingresos, una avería, un gasto de salud. En España, Finanzas para todos y el Banco de España recomiendan reunir entre tres y seis meses de gastos. Se construye poco a poco, con una transferencia automática cada mes. Se guarda en una cuenta distinta de la de tus recibos domiciliados, segura y disponible sin penalizaciones, y solo se toca para urgencias de verdad.
Para qué sirve un fondo de emergencia
Es dinero reservado para lo que no puedes prever. Se estropea el coche o la caldera, tus ingresos bajan o se cortan durante un tiempo, tienes que viajar de urgencia para ver a un familiar. Cuando pasa, pagas sin quedarte en números rojos, sin pedir un préstamo y sin tener que pedirle dinero a nadie.
También es lo que sostiene el resto de tu presupuesto. Sin él, cada imprevisto cae sobre el mes en curso y desbarata el plan. Con él, un imprevisto es un contratiempo, no una crisis. Y no es una situación rara: en 2025, el 36,4 % de la población en España no tuvo capacidad para afrontar gastos imprevistos, según la Encuesta de Condiciones de Vida del INE.
Lo que no es: el dinero de las vacaciones, el del móvil nuevo o la entrada de un piso. Son buenos proyectos, con su propio ahorro. Si lo mezclas todo, es demasiado fácil gastarte la red de seguridad en algo que ya tenías previsto.
¿Cuánto ahorrar? Entre tres y seis meses de gastos
En España, tanto Finanzas para todos (el portal de educación financiera del Banco de España y la CNMV) como una guía del propio Banco de España recomiendan acumular un fondo equivalente a entre tres y seis meses de gastos. Se cuenta en meses de gastos, no de sueldo: la pregunta es cuánto tiempo podrías seguir pagando lo tuyo si dejaras de cobrar.
Es una referencia general, no una norma que sirva para todo el mundo; como recuerda Finanzas para todos, depende de tus circunstancias personales. Con un empleo estable y pocos gastos fijos, el extremo bajo puede bastar. Si eres autónomo, tus ingresos varían de un mes a otro, tienes personas a tu cargo o en casa solo entra un sueldo, quizá quieras acercarte a los seis meses. Lo que decide es tu situación, no una fórmula; si tienes dudas, un profesional cualificado puede ayudarte a verlo claro.
Finanzas para todos habla de «gastos básicos». No se trata de financiar todo tu nivel de vida actual, sino de cubrir lo que necesitarías para seguir adelante: la vivienda, la luz, el agua y el gas, la compra, el transporte, los seguros y las cuotas de los préstamos. Esa cifra es más baja que tu gasto total del mes, así que la meta está más a tu alcance de lo que parece.
Un ejemplo en euros
Imagina que vives de alquiler y que tus gastos esenciales de cada mes son estos:
| A | B | |
|---|---|---|
| 1 | Gasto esencial | Al mes |
| 2 | Alquiler | 700 € |
| 3 | Luz, agua y gas | 90 € |
| 4 | Internet y móvil | 40 € |
| 5 | Supermercado | 270 € |
| 6 | Abono de transporte | 40 € |
| 7 | Seguros | 60 € |
| 8 | Total al mes | 1.200 € |
| 9 | Fondo para 3 meses | 3.600 € |
| 10 | Fondo para 6 meses | 7.200 € |
Tres meses de gastos esenciales son 3 × 1.200 € = 3.600 €, y seis meses, 6 × 1.200 € = 7.200 €. En este ejemplo, 3.600 € es la primera meta, y 7.200 €, el extremo alto, si tu situación lo pide. Apartando 200 € al mes, llegas a 3.600 € en 18 meses (3.600 € ÷ 200 € = 18). Con 300 € al mes, en 12 (3.600 € ÷ 300 € = 12).
Un año o más puede parecer mucho tiempo. Por eso conviene partir la meta en etapas y contar cada una como un avance. Con 300 € al mes, a los cuatro meses ya tienes un mes de gastos esenciales (4 × 300 € = 1.200 €), y a los seis, la mitad del camino.
La guía de ahorro de Finanzas para todos usa un ejemplo parecido: un fondo de 3.000 € en 24 meses son 125 € al mes.
Cómo crearlo, paso a paso
- Empieza por una meta pequeña. Por ejemplo 1.000 €, o un mes de gastos esenciales. Una avería ya asusta mucho menos, y llegar pronto te demuestra que el resto es posible.
- Elige una cantidad que puedas mantener. En nuestra opinión, una cantidad modesta cada mes vale más que una ambiciosa que abandonas a los dos meses. Tu presupuesto mensual te dirá cuánto cabe.
- Págate a ti primero, de forma automática. Finanzas para todos aconseja programar transferencias automáticas mensuales: fija la tuya para justo después de cobrar la nómina, antes de que el mes empiece a gastarse el dinero, y déjala funcionar.
- Suma una parte de los ingresos extra. La paga extra, la devolución de la renta, un regalo, algo que vendes: llevar una parte al fondo lo acelera sin tocar el presupuesto del mes. Finanzas para todos lo propone en concreto para la paga extra y la devolución de impuestos.
- Rellénalo después de usarlo. Usarlo para una urgencia de verdad es un éxito, no un fracaso. Después, vuelve a la cantidad de siempre hasta que esté lleno otra vez.
Recortar un gasto es otra forma de encontrar la cantidad mensual: lo que liberas al darte de baja de una suscripción que ya no usas puede ir directo al fondo.
Dónde guardarlo
Finanzas para todos le pide tres cosas a ese dinero:
- Aparte. La guía de ahorro de Finanzas para todos aconseja guardarlo separado de la cuenta donde tienes domiciliados los recibos o los pagos con tarjeta. Si duerme junto al dinero del día a día, acaba convertido en dinero del día a día. Una cuenta distinta, con su propio nombre, marca una frontera clara.
- Disponible. Una urgencia no espera. Tienes que poder sacar el dinero rápido, sin penalizaciones por retirarlo antes de tiempo y sin depender de cómo vayan los mercados esa semana.
- Seguro. Sin riesgo para el capital, algo en lo que también insiste el Banco de España: los 3.600 € del ejemplo tienen que seguir siendo 3.600 € el día que los necesites.
Para el dinero depositado en un banco, en España el Fondo de Garantía de Depósitos garantiza en general hasta 100.000 € por titular y entidad.
El tipo de cuenta que mejor encaja depende de tu banco y de tu situación: compara las opciones que tienes y, si dudas, pide consejo a un profesional. Fince no recomienda ningún banco ni producto.
Cuándo tocarlo
Antes de echar mano del fondo, hazte tres preguntas: ¿es necesario?, ¿es urgente?, ¿era imprevisto? Una reparación que te permite seguir yendo a trabajar pasa la prueba. Unas rebajas en algo que te apetecía, no. Los gastos anuales que ves venir, como la revisión del coche, el IBI o un seguro que pagas una vez al año, se llevan mejor con su propio ahorro mensual, para que el fondo siga reservado a las urgencias de verdad.
Cómo lo sigue Fince
En Fince, un fondo de emergencia es un objetivo de ahorro vinculado a una cuenta de ahorro. Añades una cuenta de tipo Ahorros y, en Objetivos, creas un Nuevo objetivo con su Meta (por ejemplo, 3.600 €) y, si quieres, una Fecha límite. El progreso del objetivo es el saldo de esa cuenta: cada vez que registras una transferencia de tu cuenta principal a la de ahorro, la barra avanza. Con fecha límite, Fince te dice cuánto apartar cada mes para llegar a tiempo. Si ya tienes algo ahorrado, ponlo como Saldo inicial de la cuenta y el objetivo parte de ahí.
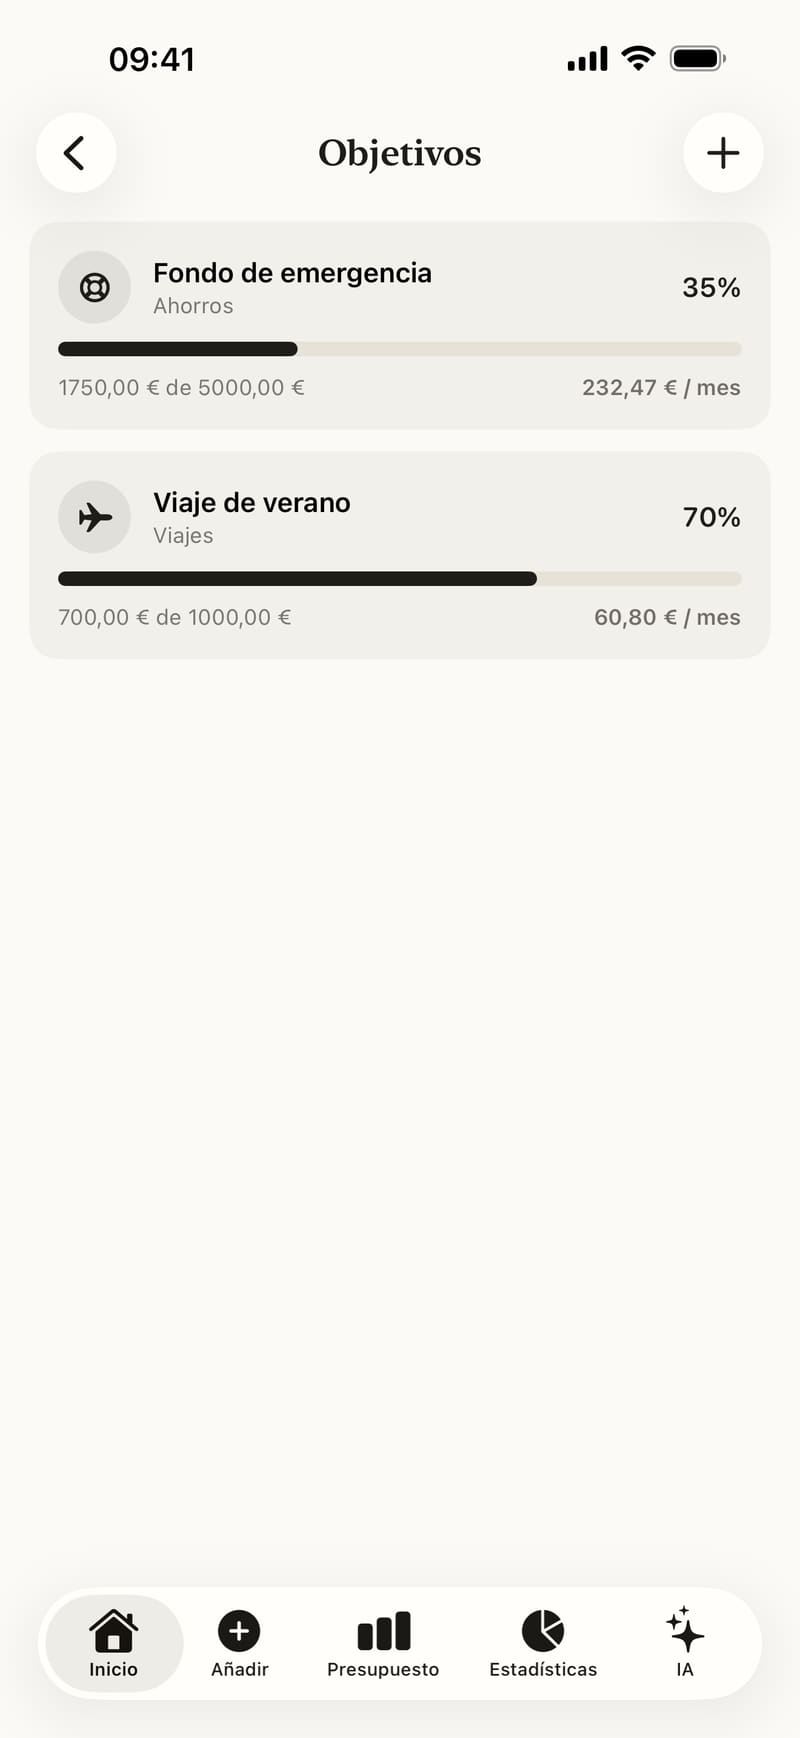
- Vinculado a la cuenta Ahorros: el progreso es su saldo, aquí 1.750 € de una meta de 5.000 €, un 35 %.
- Lo que hay que apartar cada mes para llegar a la fecha límite.
Lo que pasas este mes a una cuenta de ahorro también se resta de tu Disponible por día: Fince no lo cuenta como dinero para gastar (mira la guía de Disponible por día).
Dale al fondo de emergencia su propia cuenta. Dos objetivos vinculados a la misma cuenta mostrarían los dos el saldo entero de esa cuenta.
Fince no se conecta a tu banco: la cuenta de ahorro de la app sigue a la real gracias a las transferencias que registras. La guía de objetivos de ahorro explica cómo configurarlo, y la de cuentas y transferencias, cómo mover dinero entre tus cuentas en la app.
Fuentes
- Finanzas para todos (Banco de España y CNMV), ¿Cómo gestionar mis deudas? (apartado «El fondo de emergencia») (consultado el 9 de octubre de 2026)
- Finanzas para todos (Banco de España y CNMV), ¿Cuánto debe tener tu fondo de emergencia? (consultado el 9 de octubre de 2026)
- Finanzas para todos (Banco de España y CNMV), Ahorro y objetivos. Consejos básicos de salud financiera – 2 (PDF) (consultado el 9 de octubre de 2026)
- Banco de España, Aprendemos a planificar nuestras finanzas personales (PDF) (consultado el 9 de octubre de 2026)
- Fondo de Garantía de Depósitos de Entidades de Crédito (FGD), página de inicio (consultado el 9 de octubre de 2026)
- INE, Nota de prensa: Encuesta de Condiciones de Vida (ECV). Año 2025. Resultados definitivos (consultado el 9 de octubre de 2026)
Contenido educativo, no asesoramiento financiero personalizado.