Épargne de précaution : combien, où et comment la constituer
L'épargne de précaution, c'est l'argent mis de côté pour l'imprévu : une baisse de revenus, une réparation, une dépense de santé. Un repère courant est de viser quelques mois de dépenses essentielles. Elle se constitue par petites étapes régulières, se garde à part de ton compte courant tout en restant disponible rapidement, et ne sert qu'aux vraies urgences.
À quoi sert l'épargne de précaution
En France, on parle souvent d'« épargne de précaution » ; ailleurs, on dit plutôt fonds d'urgence. L'idée est la même : de l'argent réservé à ce que tu ne peux pas prévoir. La voiture tombe en panne, la chaudière lâche, tes revenus baissent ou s'arrêtent un temps, tu dois partir en urgence voir un proche. Quand ça arrive, tu paies sans passer dans le rouge, sans emprunter et sans devoir demander à quelqu'un.
C'est aussi ce qui permet au reste de ton budget de tenir. Sans elle, chaque imprévu retombe sur le mois en cours et fait dérailler le plan. Avec elle, un imprévu reste un contretemps, pas une crise.
Ce qu'elle n'est pas : une cagnotte vacances, une réserve pour changer de téléphone ou un apport pour acheter un logement. Ce sont de bons projets, avec leur propre épargne. Tout mélanger rend trop facile de dépenser le filet de sécurité pour quelque chose de prévu.
Combien mettre de côté ?
Un repère souvent cité est quelques mois de dépenses essentielles, en général de trois à six mois. C'est une indication générale, pas une règle valable pour tout le monde. Avec un emploi stable et peu de charges fixes, le bas de la fourchette peut suffire ; avec des revenus irréguliers, des personnes à charge ou un seul salaire dans le foyer, tu voudras peut-être viser plus. C'est ta situation qui décide, pas une formule ; en cas de doute, un professionnel qualifié peut t'aider à y voir clair.
Le mot important, c'est essentielles. Il ne s'agit pas de financer tout ton train de vie actuel, seulement ce qu'il faut pour tenir : logement, énergie, alimentation, transport, assurances, remboursements de crédit en cours. Ce montant est plus bas que tes dépenses totales du mois, ce qui rend l'objectif plus accessible qu'il n'y paraît.
Un exemple chiffré
Disons que tes dépenses essentielles ressemblent à ça :
| Dépense essentielle | Par mois |
|---|---|
| Loyer et charges | 700 € |
| Électricité, internet et mobile | 120 € |
| Courses | 250 € |
| Transport | 75 € |
| Assurances | 55 € |
| Total | 1 200 € |
Trois mois de dépenses essentielles, c'est 3 × 1 200 € = 3 600 €. Dans cet exemple, c'est l'objectif. En mettant 200 € de côté par mois, il faut 18 mois pour l'atteindre (3 600 € ÷ 200 € = 18). À 300 € par mois, il en faut 12.
Un an ou plus, ça peut paraître long. C'est pour ça qu'il vaut mieux découper l'objectif en paliers, et compter chaque étape comme un progrès.
La constituer pas à pas
- Vise un premier palier modeste. Par exemple 1 000 €, ou un mois de dépenses essentielles. Une réparation imprévue devient déjà beaucoup moins stressante, et l'atteindre vite montre que la suite est possible.
- Choisis un montant régulier que tu peux tenir. Un petit montant chaque mois vaut mieux qu'un gros que tu abandonnes au bout de deux mois. Ton budget mensuel te dira ce qui est possible.
- Mets de côté le jour de la paie. Fais le virement dès que tes revenus arrivent, avant que le mois ne commence à les dépenser. Si ta banque le permet, programme un virement permanent une fois pour toutes et laisse-le tourner.
- Ajoute une part des rentrées exceptionnelles. Une prime, un remboursement d'impôt, un cadeau, un objet revendu : en verser une partie accélère les choses sans toucher à ton budget du mois.
- Reconstitue-la après usage. Puiser dedans pour une vraie urgence, c'est une réussite, pas un échec. Ensuite, reprends le montant régulier jusqu'à ce qu'elle soit de nouveau pleine.
Réduire une dépense est une autre façon de trouver le montant mensuel. Ce que tu libères en résiliant un abonnement qui ne te sert plus peut partir directement dans ton épargne de précaution ; voir suivre et réduire ses abonnements.
Où la garder
Deux critères comptent plus que le reste :
- À part de ton compte courant. Si elle dort à côté de l'argent du quotidien, elle finit par devenir de l'argent du quotidien. Un compte séparé, avec son propre nom, trace une frontière nette.
- Disponible rapidement. Une urgence n'attend pas. L'argent doit pouvoir être récupéré vite, sans pénalité et sans dépendre de l'état des marchés cette semaine-là.
Le type de compte le plus adapté dépend de ta banque et de ta situation : compare les options qui s'offrent à toi, et demande l'avis d'un professionnel si tu hésites. Fince ne recommande aucune banque ni aucun produit.
Quand y toucher
Un test simple avant de puiser dedans : est-ce nécessaire, est-ce urgent, et était-ce imprévu ? Une réparation qui te permet d'aller travailler passe le test. Des soldes sur un objet qui te faisait envie, non. Les dépenses annuelles que tu vois venir, comme la révision de la voiture, la taxe foncière ou une assurance payée à l'année, se gèrent mieux avec leur propre petite épargne mensuelle, pour que l'épargne de précaution reste réservée aux vraies urgences.
Comment Fince la suit
Dans Fince, l'épargne de précaution prend la forme d'un objectif d'épargne lié à un compte épargne. Tu ajoutes un compte épargne, puis tu crées un objectif avec un montant cible (par exemple 3 600 €) et, si tu veux, une échéance. La progression de l'objectif, c'est le solde de ce compte : chaque fois que tu enregistres un virement de ton compte courant vers le compte épargne, la barre avance. Avec une échéance, Fince indique combien mettre de côté chaque mois pour y arriver à temps. Si tu as déjà de l'épargne, saisis-la comme solde initial du compte et l'objectif part de là.
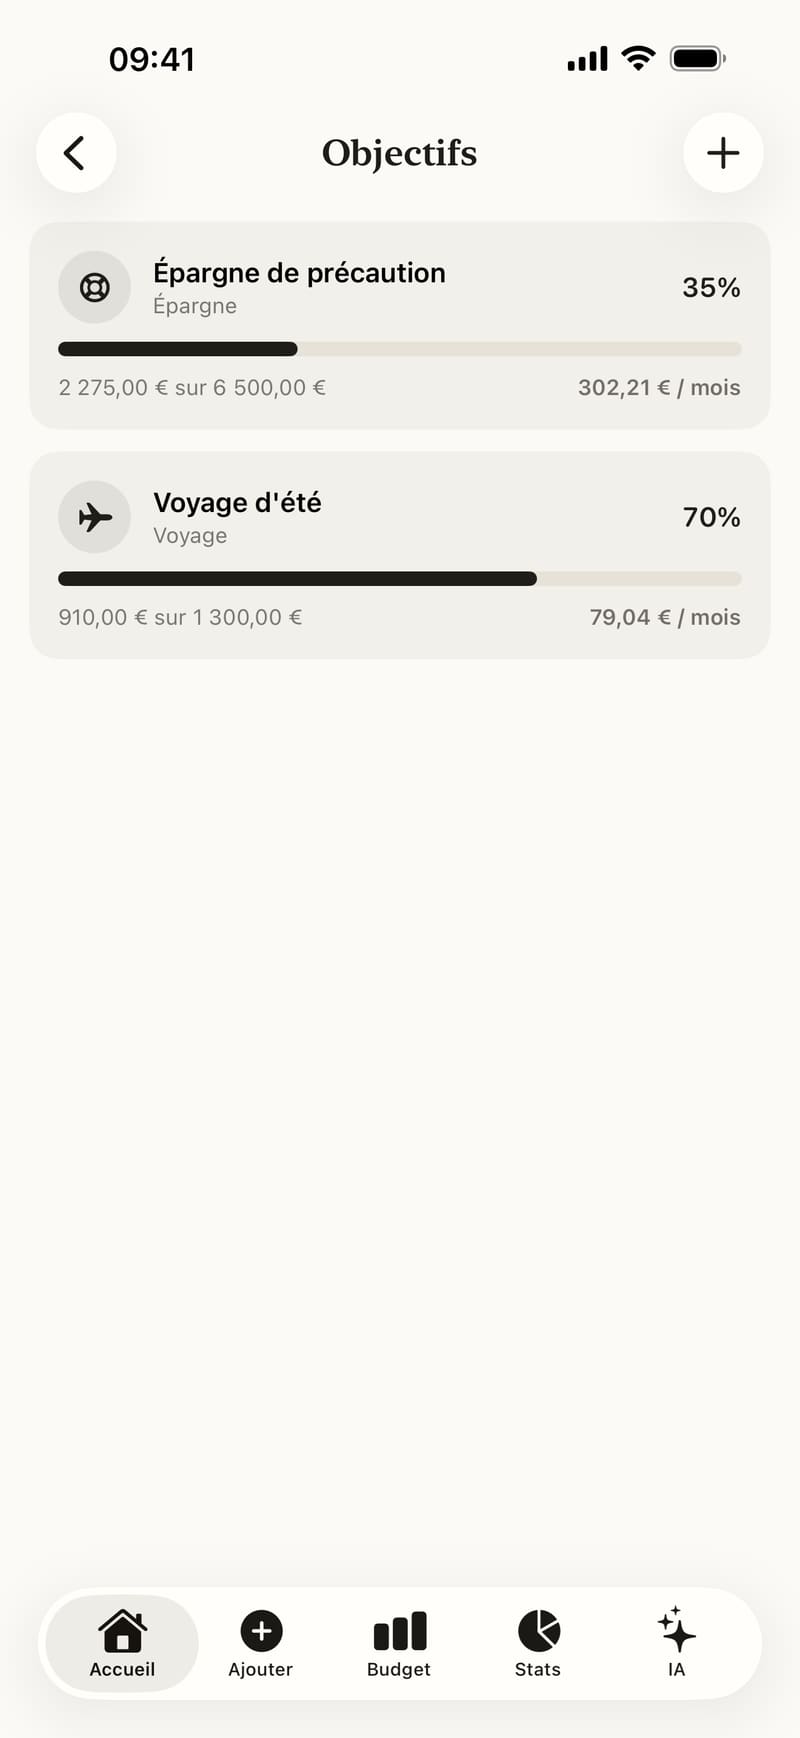
Fince ne se connecte pas à ta banque : le compte épargne dans l'appli suit ton vrai compte grâce aux virements que tu enregistres. Le guide objectifs d'épargne détaille la mise en place, et le guide comptes et virements explique comment déplacer de l'argent entre tes comptes dans l'appli.