Haushaltsbuch-App ohne Kontoanbindung: Was du gewinnst und was du aufgibst
- Jede Ausgabe selbst eintippen
- Kein Zugang zum Girokonto nötig
Eine Haushaltsbuch-App mit Kontoanbindung holt sich deine Umsätze oft über einen Kontoinformationsdienst. Der muss in Deutschland bei der BaFin registriert sein und darf deine Daten nur für den Dienst nutzen, den du angefordert hast. Ohne Kontoanbindung trägst du jede Ausgabe selbst ein: Das kostet ein paar Sekunden und etwas Disziplin, dafür bleiben deine Kontoumsätze bei dir, und du nimmst jede Ausgabe bewusst wahr.
Wer eine Haushaltsbuch-App sucht, landet schnell bei der Frage, ob die App ins Girokonto schauen darf. Die Stiftung Warentest teilt Haushaltsbuch-Apps in ihrem Test genau danach ein: Apps mit und ohne Kontobindung. Bei den einen erlaubst du der App, auf das angebundene Konto zu schauen, bei den anderen tippst du selbst. Beides kann funktionieren. Die Entscheidung bestimmt aber, wie viel Arbeit dir die App macht, wer eine Kopie deiner Umsätze bekommt und wie genau du selbst hinschaust.
Was Kontoanbindung in Deutschland bedeutet
Hinter einer Kontoanbindung steckt oft ein Kontoinformationsdienst. Die Regeln dafür stammen aus der EU-Zahlungsdiensterichtlinie PSD2, die Deutschland im Zahlungsdiensteaufsichtsgesetz (ZAG) umgesetzt hat. Laut § 1 ZAG ist das ein Online-Dienst, der Informationen über eines oder mehrere deiner Zahlungskonten zusammengefasst mitteilt, auch bei verschiedenen Banken. Für solche Dienste gilt:
- Du darfst sie nutzen. Ist dein Konto online zugänglich, gibt dir das BGB das Recht dazu (§ 675f Abs. 3 BGB).
- Der Anbieter ist registriert. Wer nur Kontoinformationsdienste anbietet, muss sich bei der BaFin registrieren lassen (§ 34 ZAG).
- Nur mit Zustimmung, nur für diesen Zweck. Der Dienst darf nur mit deiner ausdrücklichen Zustimmung arbeiten, nur auf die Konten zugreifen, die du benannt hast, und deine Daten nur für den Dienst verwenden, den du angefordert hast (§ 51 ZAG, Art. 67 PSD2).
- Die Freigabe läuft ab. Wer nur den Kontostand oder die Umsätze der letzten 90 Tage abruft, muss laut BaFin alle 180 Tage eine starke Kundenauthentifizierung durchführen, oft „Zwei-Faktor-Authentifizierung“ genannt. Für Kontoinformationsdienste gilt diese Frist seit einer Änderung der EU-Regeln, die die Europäische Bankenaufsicht EBA 2022 vorgelegt hat; vorher waren es 90 Tage. Die Verbindung musst du also regelmäßig neu bestätigen.
Dazu kommt eine deutsche Tradition: Schon 1996 veröffentlichte die Deutsche Kreditwirtschaft den Online-Banking-Standard HBCI, aus dem das heutige FinTS hervorgegangen ist. Sein Ziel ist die Multibankfähigkeit, also eine Finanzsoftware, die mit mehreren Banken auf dieselbe Weise spricht. Mehrere Konten in einem Programm zu sehen, ist hierzulande nichts Neues.
Was eine Kontoanbindung gut kann
Die Vorteile sind echt:
- Kaum Tipparbeit. Kartenzahlungen, Lastschriften und Daueraufträge erscheinen von selbst.
- Weniger Vergessenes. Auch das Abo für 2,99 €, an das du nicht mehr gedacht hast, taucht auf.
- Stimmige Salden. Der Kontostand in der App entspricht dem bei deiner Bank, solange die Verbindung steht.
Hast du viele Konten und sehr viele Umsätze oder weißt du, dass du nichts von Hand eintragen wirst, können diese Vorteile den Ausschlag geben.
Was du dabei aus der Hand gibst
- Ein genaues Bild deines Alltags. Deine Umsätze verraten, wo du einkaufst, welche Praxis oder welchen Verein du bezahlst und wofür du spendest. Die Verbraucherzentrale Niedersachsen weist darauf hin, dass sich so umfassende Finanzprofile erstellen und Zahlungsströme auswerten lassen. Das Gesetz begrenzt zwar, wofür der Anbieter die Daten nutzen darf. Trotzdem können Kopien deiner Umsätze bei weiteren Unternehmen liegen, und deren Datenschutzerklärungen können sich ändern, etwa nach einem Verkauf.
- Verbindungen reißen ab. Läuft die Freigabe aus oder ändert eine Bank ihre Technik, fehlen Umsätze, bis du neu verbindest.
- Automatisch heißt nicht richtig. Kategorien werden oft anhand des Händlernamens vergeben, und du musst sie prüfen. Eine Abhebung am Geldautomaten sagt nichts darüber, ob das Geld beim Bäcker, auf dem Flohmarkt oder in der Klassenkasse gelandet ist. Wofür du bar bezahlt hast, trägst du also auch mit Kontoanbindung von Hand nach.
Wofür du dich auch entscheidest: Lies nach, womit eine App Geld verdient und was ihre Datenschutzerklärung über deine Daten sagt. Beide Wege im Überblick:
| Worum es geht | Mit Kontoanbindung | Ohne Kontoanbindung |
|---|---|---|
| Eintragen | Kartenzahlungen, Lastschriften und Überweisungen kommen automatisch | Du trägst jede Ausgabe selbst ein |
| Bargeld | Nur die Abhebung, nicht, wofür du das Geld ausgibst | Du notierst, wofür du bar bezahlt hast |
| Wer deine Umsätze sieht | Deine Bank und der Dienst, der sie abruft | Deine Bank; die App kennt nur, was du einträgst |
| Freigabe | Starke Kundenauthentifizierung alle 180 Tage | Keine |
| Kategorien | Oft automatisch vergeben, du prüfst nach | Du wählst sie beim Eintragen |
| Typische Lücke | Umsätze fehlen, wenn die Verbindung abreißt | Ausgaben fehlen, wenn du sie vergisst |
| Aufwand | Kontrollieren statt tippen | Ein paar Sekunden pro Ausgabe |
Der ehrliche Preis: Disziplin
Ohne Kontoanbindung bist du selbst die Schnittstelle, und was du nicht einträgst, fehlt. Die Stiftung Warentest bringt es auf den Punkt: „auch die beste Haushaltsbuch-App hilft nur, wenn man sie regelmäßig nutzt“.
Der Aufwand für die einzelne Ausgabe ist allerdings klein. Angenommen, du bezahlst an einem normalen Tag viermal etwas: beim Bäcker, in der Kantine, in der Drogerie und am Kiosk. Dauert jeder Eintrag zehn Sekunden, sind das 40 Sekunden am Tag und 20 Minuten in einem Monat mit 30 Tagen.
| A | B | |
|---|---|---|
| 1 | Posten | Wert |
| 2 | Ausgaben pro Tag | 4 |
| 3 | Sekunden pro Eintrag | 10 |
| 4 | Tage im Monat | 30 |
| 5 | Minuten im Monat | 20 |
Dazu kommt aus unserer Sicht ein Vorteil, den keine Anbindung liefert: Du bemerkst jede Ausgabe in dem Moment, in dem sie passiert. Laufen Umsätze von selbst ein, sortiert nach fremden Regeln, schaut man leicht wochenlang nicht richtig hin. Wer „Kaffee 4,50“ selbst eintippt, nimmt den Kaffee bewusster wahr. Damit es zur Gewohnheit wird:
- Sofort eintragen, solange du noch weißt, wofür das Geld war.
- Kartenzahlungen mitzählen. Die Verbraucherzentrale erinnert daran, dass auch Einkäufe mit Karte, die erst später abgebucht werden, ins Haushaltsbuch gehören.
- Einmal pro Woche abgleichen. Die Verbraucherzentrale schlägt vor, Belege in einer Box zu sammeln und einmal pro Woche einzutragen. Leg dabei deinen Kontoauszug daneben und ergänze, was fehlt.
Wie du dein Haushaltsbuch insgesamt aufbaust, zeigt unser Artikel Haushaltsbuch führen.
Für wen eine App ohne Kontoanbindung passt
Sie passt wahrscheinlich zu dir, wenn
- du keinem weiteren Unternehmen Einblick in dein Girokonto geben möchtest,
- du oft bar bezahlst oder Ausgaben teilst, etwa in der WG, und nur deinen Anteil festhalten willst,
- du deine Ausgaben bewusster wahrnehmen willst, statt nur einen Bericht darüber zu lesen,
- du am Tag eine überschaubare Zahl von Einkäufen machst.
Weniger gut passt sie, wenn du sehr viele Umsätze auf mehreren Konten hast und alles automatisch laufen soll, wenn du eine lückenlose, mit dem Konto abgeglichene Aufstellung brauchst, etwa für eine Buchhaltung, oder wenn du weißt, dass du nichts eintragen wirst.
So funktioniert Fince ohne Kontoanbindung
Fince ist ein Haushaltsbuch fürs iPhone, das auf genau diese Entscheidung baut. Schon der erste Bildschirm sagt: „Kein Konto anlegen, keine Bank verbinden. Du trägst ein, was du ausgibst.“ Es gibt keinen Bank-Login und keine Anmeldung, und Fince liest auch keine Kontoauszüge ein. Was du siehst, ist genau das, was du eingetragen hast.
- Schnell eintragen. Tipp „Mittagessen 12,50“ ein, und Fince füllt Kategorie und Betrag aus. Das geht auch über ein Widget oder mit Siri: „Ausgabe in Fince hinzufügen“ (Anleitung).
- Fixkosten einmal anlegen. Miete, Abos und Gehalt trägst du einmal als wiederkehrende Rechnungen und Einnahmen ein. Unter Anstehend siehst du, was als Nächstes fällig wird (Anleitung).
- Bargeld mitzählen. Neben Bank und Karte gibt es Konten für Bargeld und Sparen. Hebst du Geld ab, trägst du eine Überweisung von der Bank ins Bargeld ein (Anleitung).
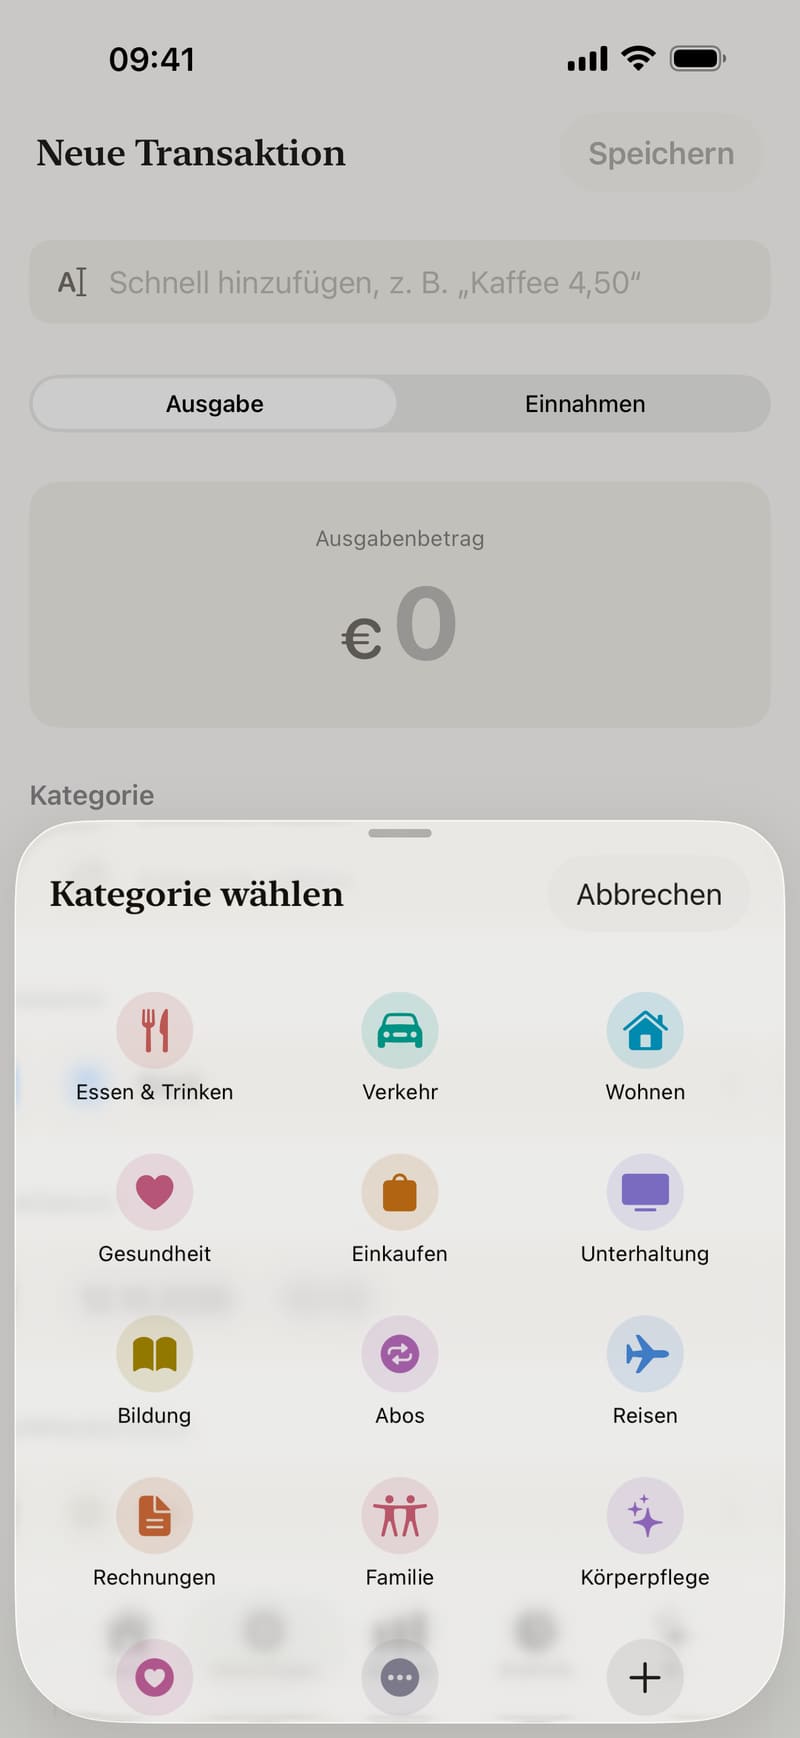
- Schnell hinzufügen: „Mittagessen 12,50“ tippen, Fince füllt Betrag und Kategorie aus.
- Den Betrag tippst du selbst, kein Kontoabruf liefert ihn.
- Die Kategorie wählst du mit einem Tipp, zum Beispiel Essen & Trinken.
Deine Daten liegen auf deinem iPhone, verschlüsselt mit dem Code deines iPhones, und die Face-ID-Sperre schützt die App zusätzlich. Der Augen-Button blendet alle Beträge aus, wenn dir jemand über die Schulter schaut (Anleitung). Die iCloud-Synchronisierung ist freiwillig und läuft über dein eigenes, privates iCloud; Fince hat keine Kopie auf eigenen Servern und kann sie nicht lesen (Anleitung). Es gibt keine Werbung und keine Analysetools, und deine Daten werden nie verkauft.
Eine Einschränkung gehört zur Ehrlichkeit dazu. Nur der KI-Chat und die wöchentlichen Einblicke, die nicht auf deinem iPhone erstellt werden können, senden etwas, und erst, nachdem du es erlaubt hast. Der Server von Fince, der nichts davon speichert, gibt eine Zusammenfassung an Claude von Anthropic weiter, das die Antwort schreibt: die Summen und Budgets des Monats, die noch fälligen wiederkehrenden Rechnungen und Einnahmen, deine wichtigsten Kategorien und deine letzten Transaktionen mit ihren Notizen (die Notizen kannst du unter Einstellungen › KI ausschließen). Der Server sieht eine anonyme Installations-ID; Anthropic bekommt sie nie. Anthropic trainiert seine Modelle nach eigenen Angaben nicht mit Daten aus seiner API und löscht sie innerhalb von 30 Tagen. Deine Erlaubnis nimmst du unter Einstellungen › KI mit Daten mit Anthropic teilen jederzeit zurück. Alles andere funktioniert auf deinem iPhone, auch offline. Mehr dazu in der Anleitung zu Einblicken und KI-Chat und in unserer Datenschutzerklärung.
Quellen
- Stiftung Warentest, Haushaltsbuch per App: So behalten Sie Einnahmen und Ausgaben im Blick (abgerufen am 9. Oktober 2026)
- Verbraucherzentrale, Haushaltsbuch führen: Überblick über Ihre Finanzen (abgerufen am 9. Oktober 2026)
- Zahlungsdiensteaufsichtsgesetz, § 1 Begriffsbestimmungen (abgerufen am 9. Oktober 2026)
- Zahlungsdiensteaufsichtsgesetz, § 34 Registrierungspflicht; Verordnungsermächtigung (abgerufen am 9. Oktober 2026)
- Zahlungsdiensteaufsichtsgesetz, § 51 Pflichten des Kontoinformationsdienstleisters (abgerufen am 9. Oktober 2026)
- Bürgerliches Gesetzbuch, § 675f Zahlungsdienstevertrag (abgerufen am 9. Oktober 2026)
- EUR-Lex, Richtlinie (EU) 2015/2366 über Zahlungsdienste im Binnenmarkt (PSD2), Artikel 67 (abgerufen am 9. Oktober 2026)
- BaFin, Geschäfte der Zahlungsinstitute, E-Geld-Institute & Kontoinformationsdienste (abgerufen am 9. Oktober 2026)
- BaFin, Starke Kundenauthentifizierung: Regeln für Onlinebanking und Onlineshopping (abgerufen am 9. Oktober 2026)
- Europäische Bankenaufsicht (EBA), EBA publishes final Report on the amendment of its technical standards on the exemption to strong customer authentication for account access, 2022 (abgerufen am 9. Oktober 2026)
- Verbraucherzentrale Niedersachsen, PSD 2: Drittanbieter können Zugriff auf Konten erhalten (abgerufen am 9. Oktober 2026)
- Die Deutsche Kreditwirtschaft, FinTS – Financial Transaction Services, Startseite (abgerufen am 9. Oktober 2026)
- Anthropic Privacy Center, Wie lange speichern Sie die Daten meiner Organisation? (abgerufen am 9. Oktober 2026)
- Anthropic Privacy Center, Werden meine Daten für das Modelltraining verwendet? (abgerufen am 9. Oktober 2026)
Bildungsinhalt, keine persönliche Finanzberatung.