App para controlar gastos sin conectar el banco: por qué y para quién
- Apuntas tú, en unos segundos
- Sin dar acceso a tu banco
Las apps para controlar gastos conectadas a tu banco importan tus movimientos solas, a través de un intermediario que obtiene acceso a tus cuentas y que, en general, copia tus datos en sus servidores. Una app sin conexión bancaria te pide apuntar tú cada gasto: unos segundos cada vez, a cambio de no compartir tus datos bancarios con nadie más y de fijarte de verdad en cada gasto. Ninguna de las dos opciones sirve para todo el mundo. Aquí tienes con qué elegir.
Cuando eliges una app para controlar gastos, una de las primeras preguntas es si la conectas a tu banco. Parece un detalle técnico, pero condiciona casi todo lo demás: el esfuerzo que te pide la app, quién guarda una copia de tu historial financiero y la atención que prestas a tus propios gastos.
Cómo funciona, en general, conectar una app al banco
A menudo, las apps que muestran tus movimientos automáticamente no hablan con tu banco por su cuenta. Se apoyan en un agregador, o lo son: una empresa cuyo oficio es conectarse a muchos bancos y pasar los datos. El Banco de España llama a esta actividad «servicio de información sobre cuentas», también conocido como «servicio de agregación de cuentas», y a quienes lo prestan, «agregadores de información». Los detalles cambian según el país y el servicio, pero el esquema general es este:
- Das acceso. Según el caso, escribes las claves de tu banca online en la app o en la pantalla del agregador, o autorizas el acceso desde las páginas de tu propio banco. A menudo hay que renovar ese acceso cada cierto tiempo: en la UE, al menos cada 180 días.
- Se leen tus datos. El agregador lee tus saldos y tus movimientos: importes, fechas, nombres de comercios y conceptos.
- Se copian en servidores. Para clasificarlos y mostrártelos, los datos suelen guardarse en los servidores del agregador, de la app o de ambos.
En España, estos agregadores tienen que estar inscritos en el registro del Banco de España (Real Decreto-ley 19/2018, art. 15), donde puedes consultarlos. Y solo pueden usar tus datos con tu consentimiento explícito y para el servicio que pediste (art. 39, el equivalente español del art. 67 de la directiva europea de servicios de pago, conocida como PSD2).
La idea aquí no es decir que conectar el banco sea peligroso. Es que suma actores que guardan una copia detallada de tu vida financiera. Como recuerda el propio Banco de España, usar un agregador «conlleva la concentración de tu información financiera en un mismo lugar». Merece la pena decidirlo sabiendo lo que implica, y no aceptarlo con un clic.
Lo que conectar el banco hace bien
Conviene empezar por las ventajas, porque son reales:
- Nada que teclear. Los pagos con tarjeta y los recibos domiciliados aparecen solos.
- No se escapa nada. El flujo incluye también los pequeños cargos que nunca pensarías en apuntar.
- Historial desde el primer día. A menudo se pueden traer los movimientos anteriores, así que ves tendencias enseguida.
- Saldos que cuadran. Lo que muestra la app coincide con lo que muestra el banco.
Si tienes muchas cuentas y muchos movimientos, o sabes que nunca vas a apuntar tus gastos a mano, estas ventajas pueden pesar más que todo lo demás.
Lo que implica
- Un retrato detallado en más manos. Tu historial de movimientos dice mucho de ti: dónde vives y haces la compra, lo que gastas en salud, tus costumbres, a quién pagas. Una vez copiado, depende de la política de privacidad y de la seguridad de cada empresa implicada, y estas pueden cambiar con el tiempo, por ejemplo si una empresa se vende.
- La conexión puede cortarse. Cuando el acceso caduca o un banco cambia sus sistemas, el flujo puede pararse hasta que vuelvas a conectarte.
- Automático no siempre es exacto. Las categorías se adivinan a partir del nombre del comercio, y una retirada de efectivo o una transferencia dice poco de lo que pagaste con ella. Aun así, tienes que revisarlo todo.
Elijas lo que elijas, mira cómo gana dinero la app y qué dice su política de privacidad sobre tus datos. Es una buena costumbre con cualquier app, conectada o no.
El precio: unos segundos por gasto
Sin conectar el banco, eres tú quien apunta lo que gasta. Ese es el precio, y conviene mirarlo de frente: hay que hacerlo, y si se te olvida, la foto queda incompleta.
En la práctica, el precio es pequeño. Imagina que haces tres compras al día y que apuntar cada una te lleva diez segundos: son treinta segundos al día, un cuarto de hora en un mes de 30 días.
| A | B | |
|---|---|---|
| 1 | Dato | Valor |
| 2 | Compras al día | 3 |
| 3 | Segundos por compra | 10 |
| 4 | Segundos al día | 30 |
| 5 | Días del mes | 30 |
| 6 | Minutos al mes | 15 |
Y el esfuerzo tiene un efecto secundario útil: te fijas en cada gasto. Con la importación automática, los gastos aparecen después, clasificados según las reglas de otro, y es fácil pasar semanas sin mirarlos de verdad. Escribir «menú 12» es un pequeño momento de atención justo cuando gastas, y esos momentos acaban dándote una idea clara de adónde va tu dinero.
Apuntar tú también te permite registrar lo que un flujo bancario recoge mal: en qué se fue de verdad el efectivo, tu parte de una cena entre amigos, un gasto pagado en otra moneda. La única costumbre que hay que añadir: comprobar de vez en cuando que el saldo de la app se parece al de tu banco.
Las dos opciones, lado a lado:
| Qué cambia | Con conexión bancaria | Sin conexión bancaria |
|---|---|---|
| Cómo llegan los gastos | Se importan solos | Los apuntas tú, en unos segundos |
| Quién recibe tus movimientos bancarios | El agregador y, a menudo, la app | Nadie aparte de tu banco |
| Puesta en marcha | Dar acceso a cada banco | Nada que conectar |
| Renovación del acceso | Al menos cada 180 días en la UE | Nada que renovar |
| Movimientos anteriores | A menudo, desde el primer día | Desde que empiezas a apuntar |
| Efectivo y gastos compartidos | El movimiento dice poco de lo que pagaste | Apuntas lo que compraste de verdad |
Para quién es, y para quién no tanto
Una app para controlar gastos sin conectar el banco probablemente te encaje si:
- prefieres no dar a un tercero acceso a tus cuentas;
- quieres ser más consciente de tus gastos, no solo leer un informe sobre ellos;
- pagas a menudo en efectivo, o repartes tus gastos entre varias cuentas o monedas;
- haces un número razonable de compras, digamos unas pocas al día.
Probablemente no sea la mejor opción si:
- tienes muchísimos movimientos en muchas cuentas y quieres que todo sea automático;
- necesitas un registro exacto y conciliado para tu contabilidad;
- sabes que no vas a apuntar tus gastos, y un presupuesto incompleto sería peor para ti que compartir el acceso.
Cómo hacer que apuntar no cueste
- Apúntalo en el momento, en la caja o al salir de la tienda, antes de que se te olviden los detalles.
- Introduce una sola vez los gastos que se repiten, como el alquiler, los recibos domiciliados o las suscripciones, en lugar de teclearlos cada mes.
- Usa pocas categorías, para que cada apunte sea una elección rápida.
- Dedica cinco minutos a la semana a compararlo con la app de tu banco y añadir lo que falte.
Cómo funciona Fince sin conectar el banco
Fince se basa en esta elección. No hay claves del banco que dar ni cuenta que crear. Tus datos se guardan en tu iPhone, cifrados con tu código, y puedes bloquear la app con Face ID. Si activas la sincronización con iCloud, pasa por tu iCloud privado y Fince no tiene ninguna copia en sus servidores (la guía de iCloud y copias de seguridad lo explica). Sin anuncios ni analíticas, y tus datos nunca se venden.
Para que apuntar sea rápido, puedes escribir «café 4,50» en el campo de añadir rápido y Fince rellena la categoría y el importe. También puedes añadir un gasto desde un widget o con Siri, como explica la guía de añadir rápido, widgets y Siri. El alquiler, las suscripciones y la nómina se introducen una sola vez como recurrentes (mira la guía de facturas recurrentes). Y como no se importa nada de tu banco, lo que ves es exactamente lo que decidiste apuntar.
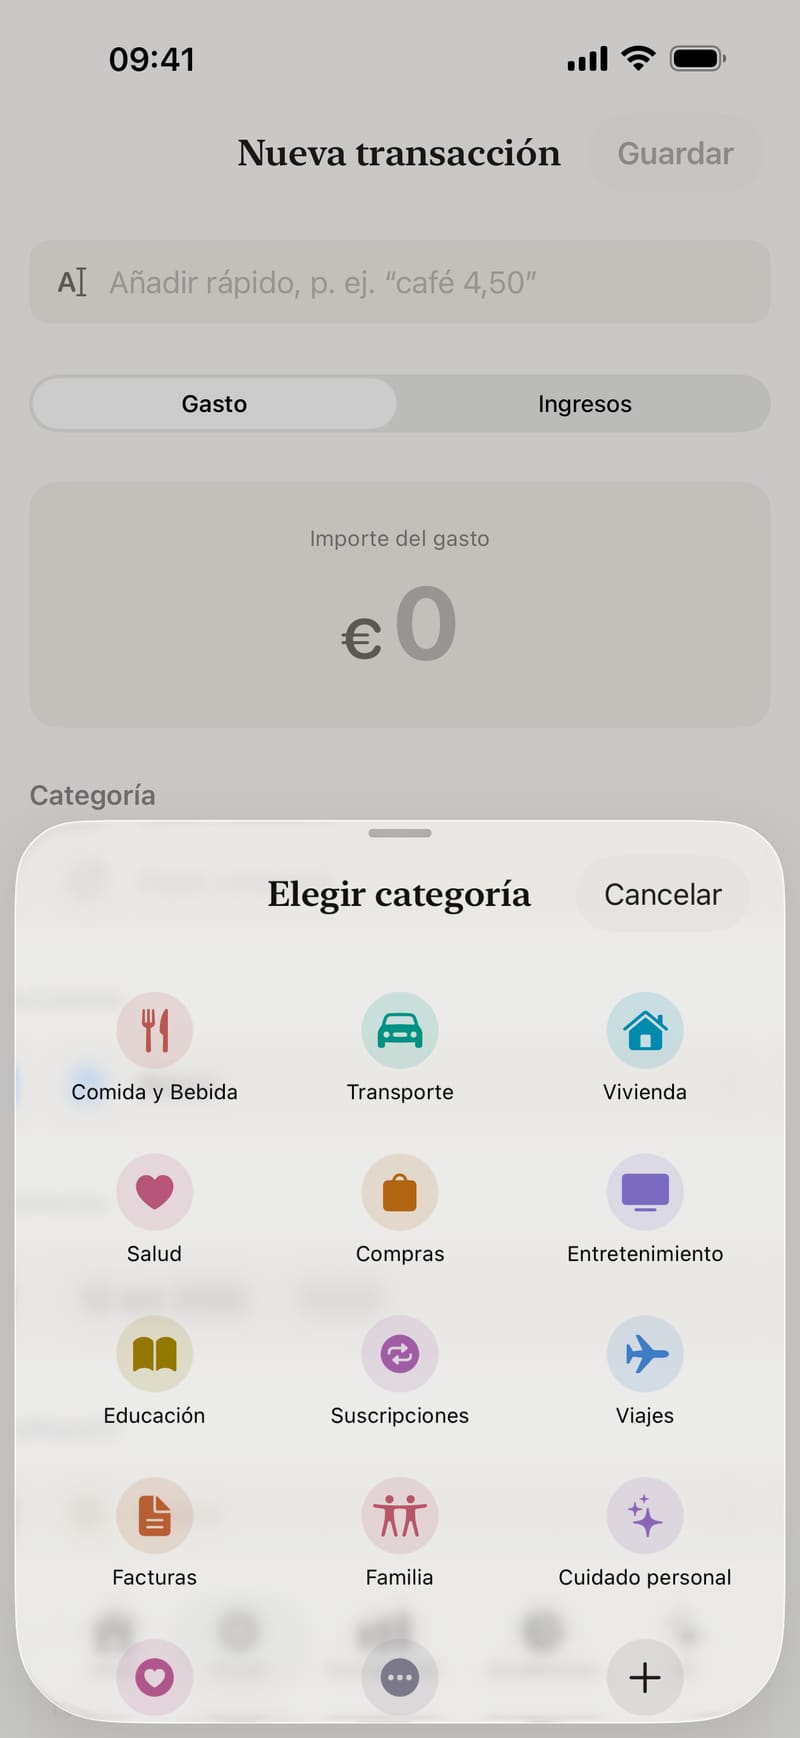
- Escribe «café 4,50» y Fince rellena el importe y la categoría.
- O escribe tú el importe.
- Elige la categoría con un toque, o crea la tuya al final de la lista.
Una precisión, por honestidad: solo el chat de IA y los análisis semanales que no pueden generarse en tu iPhone envían algo, y solo después de que lo permitas. El servidor de Fince, que no guarda nada, pasa un resumen a Claude, de Anthropic, que redacta la respuesta: los totales y presupuestos del mes, las facturas e ingresos recurrentes aún pendientes, tus principales categorías y tus últimas transacciones con sus notas (puedes excluir las notas en Ajustes › IA). El servidor ve un identificador de instalación anónimo; Anthropic nunca lo recibe. Anthropic no entrena sus modelos con los datos enviados por su API y los elimina en un plazo de 30 días. Todo lo demás funciona en tu iPhone, también sin internet. La política de privacidad da todos los detalles.
Fuentes
- Banco de España, Portal del Cliente Bancario, Servicio de información sobre cuentas y de iniciación de pagos, no los confundas (consultado el 9 de octubre de 2026)
- Banco de España, Portal del Cliente Bancario, Entidades prestadoras de servicios de información de cuentas (consultado el 9 de octubre de 2026)
- BOE, Real Decreto-ley 19/2018, de 23 de noviembre, de servicios de pago y otras medidas urgentes en materia financiera, artículos 15 y 39 (consultado el 9 de octubre de 2026)
- EUR-Lex, Directiva (UE) 2015/2366 sobre servicios de pago en el mercado interior (PSD2), artículo 67 (consultado el 9 de octubre de 2026)
- Autoridad Bancaria Europea (EBA), EBA publishes final Report on the amendment of its technical standards on the exemption to strong customer authentication for account access, 2022 (consultado el 9 de octubre de 2026)
- Anthropic Privacy Center, ¿Cuánto tiempo almacenas los datos de mi organización? (consultado el 9 de octubre de 2026)
- Anthropic Privacy Center, ¿Se utilizan mis datos para el entrenamiento del modelo? (consultado el 9 de octubre de 2026)
Contenido educativo, no asesoramiento financiero personalizado.