Pourquoi une application budget sans connexion bancaire ?
Les applis de budget connectées à ta banque importent tes opérations automatiquement, via un intermédiaire qui obtient un accès à tes comptes et copie en général tes données sur ses serveurs. Une application budget sans connexion bancaire te demande de noter chaque dépense toi-même : quelques secondes à chaque fois, en échange de données bancaires qui restent chez toi et d'une vraie attention à chaque dépense. Aucune des deux approches ne convient à tout le monde : voici de quoi choisir.
Quand tu choisis une appli de budget, l'une des premières questions est de savoir si tu la relies à ta banque. Ça ressemble à un détail technique, mais ça conditionne presque tout le reste : l'effort que l'appli te demande, qui détient une copie de ton historique financier, et l'attention que tu portes à tes propres dépenses.
Comment fonctionne une connexion bancaire, en général
La plupart des applis qui affichent tes opérations automatiquement ne parlent pas directement à ta banque. Elles passent par un agrégateur, une entreprise dont le métier est de se connecter à de nombreuses banques et de transmettre les données. Les détails varient selon les pays et les services, mais le principe général ressemble à ceci :
- Tu donnes un accès. Selon les cas, tu saisis tes identifiants de banque en ligne dans l'appli ou sur l'écran de l'agrégateur, ou tu valides l'accès depuis les pages de ta propre banque. Cet accès est souvent à renouveler périodiquement.
- Tes données sont récupérées. L'agrégateur lit tes soldes et l'historique de tes opérations : montants, dates, noms des commerçants et libellés.
- Elles sont copiées sur des serveurs. Pour les classer et les afficher, les données sont en général stockées sur les serveurs de l'agrégateur, de l'appli, ou des deux.
Dans certains pays, cette activité est encadrée par la réglementation. L'idée ici n'est pas de dire que les connexions bancaires sont dangereuses. C'est qu'elles font intervenir davantage d'acteurs qui détiennent une copie détaillée de ta vie financière, et que ça mérite d'être pesé en connaissance de cause plutôt qu'accepté d'un clic.
Ce qu'une connexion bancaire fait bien
Autant commencer par les avantages, parce qu'ils sont réels :
- Rien à saisir. Les paiements par carte et les prélèvements apparaissent tout seuls.
- Rien d'oublié. Le flux contient aussi les petites sommes que tu n'aurais jamais pensé à noter.
- Un historique dès le départ. Les opérations passées peuvent souvent être récupérées, ce qui montre des tendances tout de suite.
- Des soldes qui collent. Ce qu'affiche l'appli correspond à ce qu'affiche la banque.
Si tu as beaucoup de comptes et d'opérations, ou si tu sais que tu ne noteras jamais tes dépenses à la main, ces avantages peuvent l'emporter sur tout le reste.
Ce que ça implique
- Un portrait détaillé entre plus de mains. Un historique d'opérations en dit long : où tu habites et fais tes courses, ce que tu dépenses pour ta santé, tes habitudes, les personnes que tu paies. Une fois copié, il dépend de la politique de confidentialité et de la sécurité de chaque entreprise concernée, et celles-ci peuvent évoluer, par exemple si une entreprise est rachetée.
- Les connexions peuvent sauter. Quand l'accès expire ou qu'une banque modifie ses systèmes, le flux peut s'arrêter jusqu'à ce que tu te reconnectes.
- Automatique ne veut pas dire exact. Les catégories sont devinées à partir du nom du commerçant, et un retrait d'espèces ou un virement ne dit pas grand-chose de ce qu'il a payé. Il faut quand même tout relire.
Quel que soit ton choix, prends le temps de regarder comment une appli gagne de l'argent et ce que sa politique de confidentialité dit de tes données. C'est un bon réflexe pour n'importe quelle appli, connectée ou non.
Le compromis : quelques secondes par dépense
Sans connexion bancaire, c'est toi qui notes tes dépenses. C'est le prix à payer, et autant le regarder en face : il faut le faire, et si tu oublies, l'image est incomplète.
En pratique, le prix est faible. Si tu fais trois achats par jour et que chacun te prend dix secondes à noter, ça fait trente secondes par jour, soit un quart d'heure sur un mois de 30 jours.
Et cet effort a un effet secondaire utile : tu remarques chaque dépense. Avec un import automatique, les dépenses apparaissent après coup, classées selon les règles de quelqu'un d'autre, et on peut passer des semaines sans vraiment les regarder. Taper « déj 14 », c'est un petit moment d'attention au moment même où tu dépenses, et ces moments finissent par te donner une idée précise de là où part ton argent.
Noter toi-même te permet aussi d'enregistrer ce qu'un flux bancaire gère mal : ce que tu as vraiment acheté avec tes espèces, ta part d'une addition partagée entre amis, une dépense payée dans une autre devise. Le seul réflexe à ajouter : vérifier de temps en temps que le solde dans l'appli correspond à peu près à celui de ta banque.
À qui ça convient, et à qui moins
Une application budget sans connexion bancaire te conviendra sans doute si :
- tu préfères ne pas donner à un tiers l'accès à tes comptes ;
- tu veux prendre conscience de tes dépenses, pas seulement lire un rapport à leur sujet ;
- tu paies souvent en espèces, ou tu jongles entre plusieurs comptes ou devises ;
- tu fais un nombre raisonnable d'achats, disons quelques-uns par jour.
Ce n'est probablement pas la meilleure option si :
- tu as énormément d'opérations sur de nombreux comptes et tu veux que tout soit automatique ;
- tu as besoin d'un suivi exact et rapproché pour ta comptabilité ;
- tu sais que tu ne noteras pas tes dépenses, et qu'un budget incomplet serait pire pour toi que de partager un accès.
Rendre la saisie indolore
- Note tout de suite, à la caisse ou en sortant du magasin, avant que les détails ne s'effacent.
- Saisis une seule fois les factures régulières en récurrents, au lieu de les retaper chaque mois.
- Garde peu de catégories, pour que chaque saisie soit un choix rapide.
- Prends cinq minutes par semaine pour comparer avec l'appli de ta banque et ajouter ce qui manque.
Comment Fince fonctionne sans connexion bancaire
Fince est construite autour de ce choix. Pas d'identifiants bancaires, pas de compte à créer. Tes données sont stockées sur ton iPhone, chiffrées avec ton code, et tu peux verrouiller l'appli avec Face ID. Si tu actives la synchronisation iCloud, elle passe par ton iCloud privé, et Fince n'en a aucune copie sur ses serveurs (le guide iCloud et sauvegardes explique comment ça marche). Pas de pub, pas d'outils d'analyse, et tes données ne sont jamais vendues.
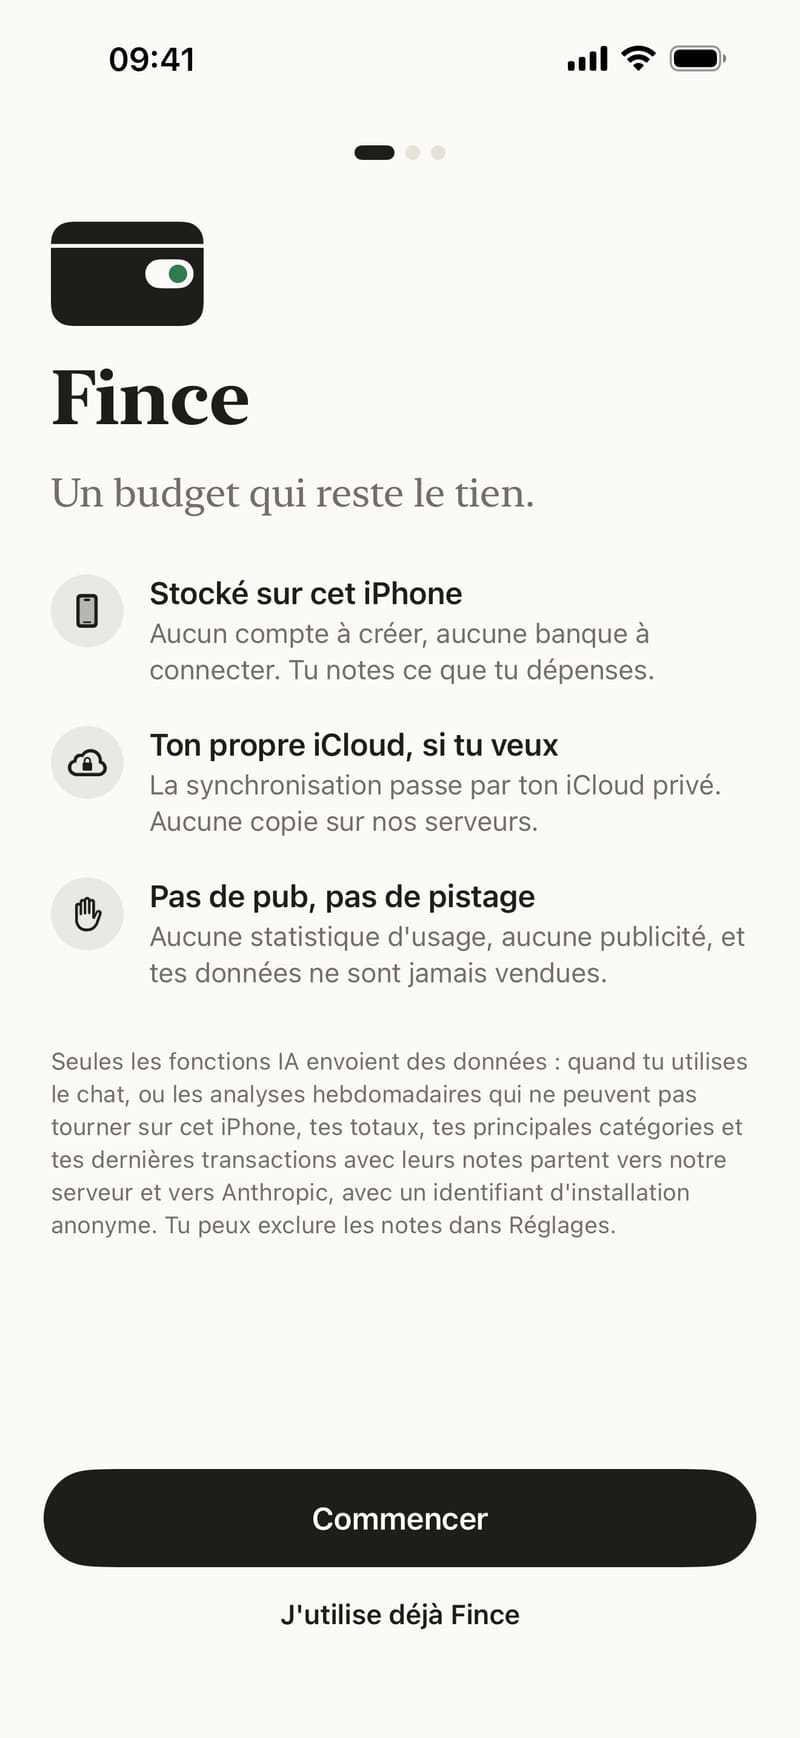
Pour que la saisie reste rapide, tu peux taper « café 4,50 » et Fince remplit la catégorie et le montant, ou ajouter une dépense depuis un widget ou avec Siri, comme le montre le guide de l'ajout rapide, des widgets et de Siri. Loyer, abonnements et salaire se saisissent une seule fois en récurrents. Et comme rien n'est importé de ta banque, ce que tu vois correspond exactement à ce que tu as choisi de noter.
Une précision, par honnêteté : le chat IA, et les analyses hebdomadaires qui ne peuvent pas être générées sur ton iPhone, envoient un résumé limité via le serveur de Fince, qui n'en garde rien, à Anthropic pour rédiger la réponse. Le chat envoie les totaux du mois, tes 3 principales catégories et tes 10 dernières transactions des 30 derniers jours, avec leurs notes sauf si tu les désactives ; les analyses en ligne envoient seulement des totaux par catégorie et par jour. Tout le reste fonctionne sur ton iPhone, hors ligne. La politique de confidentialité donne tous les détails, et notre article pour suivre ses dépenses sans sacrifier sa vie privée élargit le sujet.