Budget im Studium: Wie viel Geld du im Monat brauchst und wie du es einteilst
- Jede Woche nachtragen
- Auch der Kaffee zählt
Wie viel Geld du im Studium brauchst, hängt vor allem von deiner Miete ab. Einen Anhaltspunkt gibt das BAföG: Es rechnet für Studierende, die nicht bei den Eltern wohnen und studentisch versichert sind, derzeit mit 992 € im Monat. Für deinen Plan zählst du zuerst die Einnahmen zusammen, ziehst die Fixkosten ab und teilst den Rest in einen Betrag pro Tag für Mensa, Einkauf und Freizeit, plus einen kleinen Puffer.
„Wie viel Geld braucht ein Student im Monat?“ Die ehrliche Antwort: Es kommt vor allem darauf an, was dein Zimmer kostet. Alles andere, von der Mensa bis zum Kinoabend, muss in das passen, was nach der Miete übrig bleibt. Hier siehst du, womit du rechnen kannst und wie ein Monat im WG-Zimmer mit 1.000 € aussehen kann.
Wie viel Geld brauchst du im Studium?
Eine Zahl, die für alle passt, gibt es nicht. Einen guten Anhaltspunkt liefert das BAföG, denn das Gesetz legt fest, mit welchem Bedarf es rechnet: 475 € Grundbedarf und 380 € fürs Wohnen, wenn du nicht bei deinen Eltern wohnst. Bist du in der studentischen Kranken- und Pflegeversicherung, kommen 102 € und 35 € dazu (für manche freiwillig Versicherte mehr). Zusammen sind das 992 € im Monat.
Das ist der Bedarf, nicht der Betrag, den du automatisch bekommst: Was dir zusteht, steht in deinem Bescheid. Die Bundesregierung hat im August 2026 eine Reform beschlossen, nach der die Wohnpauschale ab dem Sommersemester 2027 auf 440 € steigen soll und der Grundbedarf ab dem Wintersemester 2027/28 auf 503 €. Plane mit den heutigen Beträgen, bis die Erhöhung tatsächlich gilt.
Wie knapp es oft ist, zeigt das Statistische Bundesamt für Studierende, die allein oder nur mit anderen Studierenden wohnen:
Die Miete entscheidet also, wie viel Luft dein Budget hat. Deshalb kommt sie in deinem Plan gleich nach den Einnahmen.
Schritt 1: Zusammenrechnen, was sicher reinkommt
Laut Destatis stammen die Einkünfte von Studierenden mit eigenem Haushalt im Schnitt zu 45 % aus eigener Arbeit, zu 29 % aus privater Unterstützung, etwa von den Eltern, und zu 14 % aus BAföG oder Stipendien. Schreib jede deiner Quellen mit Betrag und Zahltag auf.
BAföG. Die Hälfte ist ein Zuschuss, die andere Hälfte ein zinsloses Darlehen. Das Geld kommt monatlich im Voraus, aber frühestens ab dem Monat, in dem du den Antrag stellst; für die Monate davor gibt es nichts. Kann das Amt beim ersten Antrag nicht innerhalb von sechs Wochen entscheiden oder innerhalb von zehn Wochen zahlen, gibt es für vier Monate eine vorläufige Zahlung von bis zu vier Fünfteln des erwarteten Betrags, unter Vorbehalt der Rückforderung. Auf Wohngeld kannst du in der Regel nicht ausweichen: Wer dem Grunde nach BAföG-berechtigt ist, hat darauf grundsätzlich keinen Anspruch.
Eltern und Kindergeld. Deine Eltern sind verpflichtet, dich im Studium finanziell zu unterstützen, solange sie dazu in der Lage sind. Das Kindergeld von 259 € im Monat geht an sie, längstens bis zu deinem 25. Geburtstag. Am leichtesten plant ihr mit einer festen Absprache: ein Betrag, ein Tag, ein Dauerauftrag.
Nebenjob. Im Minijob kannst du seit Januar 2026 bis zu 603 € im Monat verdienen; auf denselben Betrag wurde zum 1. Januar 2026 die Hinzuverdienstgrenze beim BAföG angepasst. Als Werkstudentin oder Werkstudent fallen bei bis zu 20 Wochenstunden aus dem Job keine Beiträge zur Kranken-, Pflege- und Arbeitslosenversicherung an, wohl aber zur Rentenversicherung. Die BaFin rät, auf Verdienst- und Stundengrenzen zu achten, damit BAföG oder Kindergeld nicht gekürzt werden; auch für die Familienversicherung über die Eltern gilt eine Verdienstgrenze. Schwankt dein Lohn, rechne mit einem schwachen Monat.
Schritt 2: Erst die Fixkosten
Fixkosten kommen jeden Monat, egal wie er läuft. Zieh sie ab, bevor du den Rest verplanst:
- Miete. Rechne mit der Warmmiete, also mit Nebenkosten und Heizung. Strom ist darin laut Verbraucherzentrale in der Regel nicht enthalten; in der WG kommt dein Anteil an Strom und Internet dazu.
- Semesterbeitrag. Seine Höhe hängt von deiner Hochschule ab. Teil ihn durch sechs und leg den Betrag jeden Monat zurück. Angenommen, er beträgt 330 €, dann sind das 55 € im Monat.
- Ticket. Das Deutschlandticket kostet seit Januar 2026 63 € im Monat, das Deutschlandsemesterticket 60 % davon, rechnerisch also 37,80 €. Ob deine Hochschule es anbietet, hängt von Verhandlungen mit den Verkehrsunternehmen und der Studierendenvertretung ab.
- Handy und Abos. Einzeln klein, zusammen spürbar. Geh sie einmal pro Semester durch und kündige, was du nicht nutzt.
Mit dem Mietvertrag wird in der Regel eine Kaution fällig. Sie darf höchstens drei Monatsmieten ohne Betriebskosten betragen, und du darfst sie in drei gleichen Monatsraten zahlen: die erste zu Beginn des Mietverhältnisses, die beiden anderen mit den nächsten zwei Mieten. Bei 350 € Kaltmiete sind das bis zu 1.050 €. Leg das Geld möglichst vor dem Einzug zurück, denn 350 € extra im Monat passen in kein Budget wie das folgende.
Ein Beispielmonat im WG-Zimmer
Angenommen, du wohnst in einem WG-Zimmer für 420 € warm, bekommst laut Bescheid 500 € BAföG, 200 € von deinen Eltern und 300 € aus deinem Minijob. Deine Hochschule hat kein Deutschlandsemesterticket. So könnte dein Monat aussehen:
| A | B | |
|---|---|---|
| 1 | Posten | Pro Monat |
| 2 | BAföG laut Bescheid | 500 € |
| 3 | Überweisung der Eltern | 200 € |
| 4 | Minijob | 300 € |
| 5 | Einnahmen gesamt | 1.000 € |
| 6 | WG-Zimmer (warm) | 420 € |
| 7 | Strom und Internet (WG-Anteil) | 30 € |
| 8 | Semesterbeitrag (330 € ÷ 6) | 55 € |
| 9 | Deutschlandticket | 63 € |
| 10 | Handyvertrag und Abos | 22 € |
| 11 | Fixkosten gesamt | 590 € |
| 12 | Mensa und Einkauf | 240 € |
| 13 | Freizeit | 60 € |
| 14 | Drogerie, Kopien, Sonstiges | 50 € |
| 15 | Puffer | 60 € |
| 16 | Noch ohne Aufgabe | 0 € |
Nach 590 € Fixkosten bleiben 410 €: 240 € für Mensa und Einkauf, 60 € für Freizeit, 50 € für Kleinkram und 60 € als Puffer. In der letzten Zeile steht 0 €, jeder Euro hat also eine Aufgabe. Mit Deutschlandsemesterticket statt Deutschlandticket wüchse der Puffer um 25,20 €.
Das Zimmer allein nimmt 42 % der Einnahmen. Damit liegt es über den 40 %, ab denen ein Haushalt nach der Eurostat-Definition, die auch Destatis verwendet, als überbelastet gilt. Die 50-30-20-Regel taugt bei solchen Mieten eher als Vergleich denn als Ziel.
Schritt 3: Mensa, Einkauf und Freizeit pro Tag
Für Mensa, Einkauf und Freizeit bleiben im Beispiel 300 € im Monat. Am 12. sagt dir dieser Betrag wenig. In einem Monat mit 30 Tagen sind es genau 10 € pro Tag oder 70 € pro Woche, und die Mensa zählt genauso wie der Wocheneinkauf und der Döner nach der Vorlesung. In der Prüfungsphase plane fürs Essen lieber etwas mehr ein, weil dann oft die Zeit zum Kochen fehlt.
Der Puffer fängt auf, was nicht im Plan steht: ein kaputtes Fahrrad, eine Nebenkostennachzahlung, ein Geschenk. Bleibt er unangetastet, werden aus 60 € im Monat nach einem Jahr 720 €, der Anfang eines Notgroschens.
Einmal pro Woche reichen zehn Minuten: Barzahlungen nachtragen, schauen, was für die Woche bleibt, anstehende Lastschriften prüfen. Achte darauf, dass zum Monatsanfang genug für Miete und Abbuchungen auf dem Konto liegt, denn Überziehungen kosten laut BaFin meist hohe Zinsen. Wie du am Monatsende Bilanz ziehst, erklärt unser Artikel Haushaltsbuch führen.
So hilft dir Fince
Fince ist ein Haushaltsbuch fürs iPhone, ohne Kontoanbindung und ohne Anmeldung. Du trägst ein, was du ausgibst, und siehst, wo dein Monat steht.
- Einmal anlegen, jeden Monat sehen. BAföG, das Geld deiner Eltern, Miete und Ticket trägst du einmal als wiederkehrende Einnahmen und Rechnungen ein. Fürs BAföG legst du am Ende der Kategorieauswahl unter Neue Kategorie eine eigene Kategorie an. Wenn du Mitteilungen erlaubst, erinnert dich Fince am Vortag um 9 Uhr, und unter Anstehend siehst du, was in den nächsten sieben Tagen fällig wird (Anleitung).
- Ein Limit pro Kategorie. Essen & Trinken, Unterhaltung und Abos bekommen je ein Monatliches Limit, mit Hinweisen bei 80 % und 100 %. Kostenlos sind bis zu 10 Budgets pro Monat (Anleitung).
- Dein Betrag pro Tag. Pro Tag noch verfügbar nimmt die Einnahmen des Monats plus die wiederkehrenden Einnahmen, die noch kommen, zieht Ausgaben, noch fällige Rechnungen und deine Überweisungen auf Sparkonten in diesem Monat ab und teilt den Rest durch die verbleibenden Tage, heute eingeschlossen (Anleitung).
- Schnell notieren. Tipp „Mittagessen 12,50“ ein, und Fince füllt Kategorie und Betrag aus, auch per Widget oder mit Siri (Anleitung).
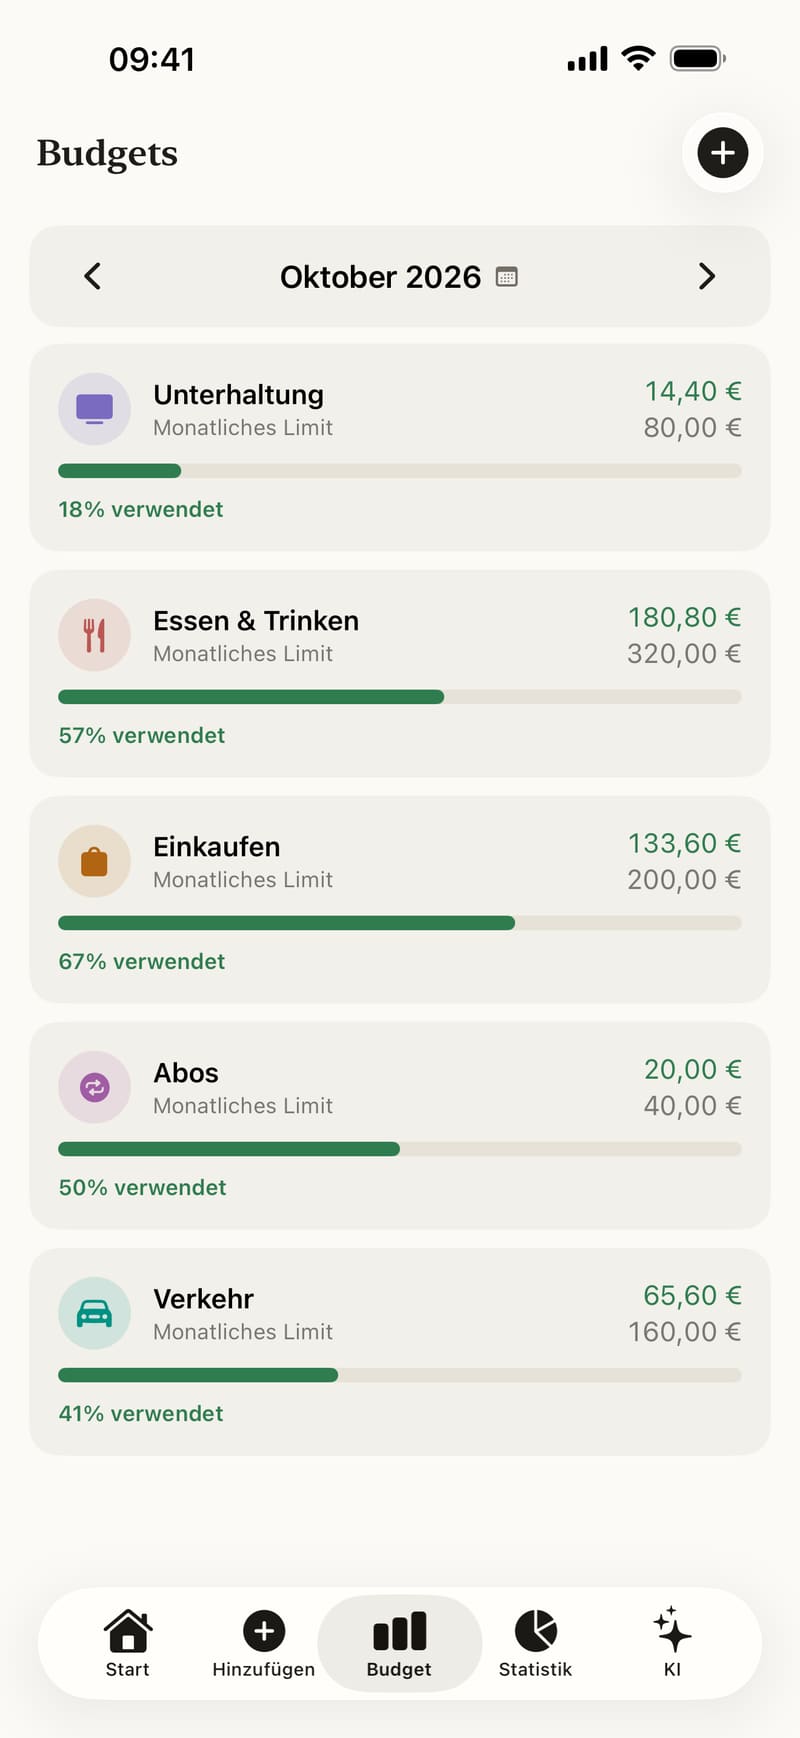
- Freizeit läuft unter Unterhaltung: 18 % des Limits sind verbraucht.
- Essen & Trinken: bisher ausgegeben, darunter das monatliche Limit.
- Der Balken füllt sich mit jeder Ausgabe, bei 80 % und 100 % meldet sich Fince.
Weil Fince nicht mit deinem Konto verbunden ist, ist das Bild nur so vollständig wie deine Einträge; mehr dazu in unserem Artikel zur Haushaltsbuch-App ohne Kontoanbindung. Ob App, Tabelle oder Notizbuch: Die Reihenfolge bleibt dieselbe. Erst die Einnahmen, dann die Fixkosten, dann ein Betrag pro Tag und ein Puffer.
Quellen
- Bundesausbildungsförderungsgesetz, § 13 Bedarf für Studierende (abgerufen am 9. Oktober 2026)
- Bundesausbildungsförderungsgesetz, § 13a Kranken- und Pflegeversicherungszuschlag (abgerufen am 9. Oktober 2026)
- Bundesausbildungsförderungsgesetz, § 15 Förderungsdauer (abgerufen am 9. Oktober 2026)
- Bundesausbildungsförderungsgesetz, § 17 Förderungsarten (abgerufen am 9. Oktober 2026)
- Bundesausbildungsförderungsgesetz, § 51 Zahlweise (abgerufen am 9. Oktober 2026)
- Bundesministerium für Forschung, Technologie und Raumfahrt, BAföG: Startseite (abgerufen am 9. Oktober 2026)
- Bundesregierung, Fragen und Antworten zur BAföG-Reform (abgerufen am 9. Oktober 2026)
- Statistisches Bundesamt, Studierendenhaushalte geben im Schnitt 54 % des Einkommens für Wohnkosten aus (abgerufen am 9. Oktober 2026)
- Wohngeldgesetz, § 20 Gesetzeskonkurrenz (abgerufen am 9. Oktober 2026)
- BaFin, Schule vorbei: Das musst du jetzt über Finanzen wissen (abgerufen am 9. Oktober 2026)
- Einkommensteuergesetz, § 66 Höhe des Kindergeldes, Zahlungszeitraum (abgerufen am 9. Oktober 2026)
- Deutsche Rentenversicherung Nord, Änderungen in der Rentenversicherung zum 1. Januar 2026 (abgerufen am 9. Oktober 2026)
- Techniker Krankenkasse, Wer kann Werkstudent sein? (abgerufen am 9. Oktober 2026)
- Verbraucherzentrale, Die erste Wohnung: die wichtigsten Tipps für Suche und Mietvertrag (abgerufen am 9. Oktober 2026)
- Bürgerliches Gesetzbuch, § 551 Begrenzung und Anlage von Mietsicherheiten (abgerufen am 9. Oktober 2026)
- Bundesregierung, Deutschlandticket: Fragen und Antworten (abgerufen am 9. Oktober 2026)
Bildungsinhalt, keine persönliche Finanzberatung.